Meritoros

Minimalny podatek dochodowy

Kogo dotyczy podatek minimalny CIT?

Podatek dotyczy spółek będących podatnikami w rozumieniu art. 3 ust. 1 ustawy o podatku dochodowym od osób prawnych oraz podatkowych grup kapitałowych, którzy w roku podatkowym:

Kogo nie dotyczy podatek minimalny CIT?

Podatku minimalnego nie stosuje się do podatników:

Wyłączenia z podatku minimalnego CIT

Dla celów obliczenia straty oraz udziału dochodów w przychodach, nie uwzględnia się:

Wybór metody ustalania podstawy opodatkowania

Podatnik ma prawo do wyboru metody ustalenia podstawy opodatkowania:

1) 1,5 % przychodów + nadwyżka kosztów finansowania dłużnego i usług niematerialnych

2) 3 % przychodów (tzw. Uproszczony sposób ustalenia podstawy opodatkowania)

O wyborze takiego sposobu ustalania podstawy opodatkowania podatnik informuje w zeznaniu rocznym składanym za rok podatkowy, za który dokonał takiego wyboru.

UWAGA! Stawka podatku wynosi 10 % podstawy opodatkowania bez względu na wybór metody ustalania podstawy opodatkowania.

Kalkulacja podatku minimalnego

Stawka podatku wynosi 10% podstawy opodatkowania. Zgodnie z art. 24 ca ust. 3 ustawy o podatku dochodowym od osób prawnych, podstawę opodatkowania stanowi suma:

[(P – Po) – (K – Am – Kfd)] × 30%

Gdzie symbole zawarte we wzorze oznaczają:

P – zsumowaną wartość przychodów ze wszystkich źródeł przychodów podlegających opodatkowaniu,

Po – przychody z tytułu odsetek, w tym odsetek skapitalizowanych, oraz inne przychody równoważne ekonomicznie odsetkom odpowiadające kosztom finansowania dłużnego,

K – sumę kosztów uzyskania przychodów bez pomniejszeń części kosztów finansowania dłużnego obliczonych zgodnie z art. 15c ust. 1 ustawy o CIT, Am – odpisy amortyzacyjne zaliczone w roku podatkowym do kosztów podatkowych,

Kfd – koszty finansowania dłużnego zaliczone w roku podatkowym do kosztów podatkowych, a nieuwzględnione w wartości początkowej środków trwałych oraz wartości niematerialnych i prawnych przed dokonaniem pomniejszeń części kosztów finansowania dłużnego obliczonych zgodnie z art. 15c ust. 1 ustawy o CIT,

– wartości odroczonego podatku dochodowego wynikającej z ujawnienia w rozliczeniach podatkowych niepodlegającej dotychczas amortyzacji wartości niematerialnej i prawnej w zakresie, w jakim skutkuje ona zwiększeniem zysku brutto albo zmniejszeniem straty brutto,

– Kosztów:

• usług doradczych, badania rynku, usług reklamowych, zarządzania i kontroli, przetwarzania danych, ubezpieczeń, gwarancji i poręczeń oraz świadczeń o podobnym charakterze,

• wszelkiego rodzaju opłat i należności za korzystanie lub prawo do korzystania z praw lub wartości, o których mowa w art. 16b ust. 1 pkt 4– 7,

• przeniesienia ryzyka niewypłacalności dłużnika z tytułu pożyczek, innych niż udzielonych przez banki i spółdzielcze kasy oszczędnościowo kredytowe, w tym w ramach zobowiązań wynikających z pochodnych instrumentów finansowych oraz świadczeń o podobnym charakterze,

• poniesionych bezpośrednio lub pośrednio na rzecz podmiotów powiązanych w rozumieniu art. 11a ust. 1 pkt 4 lub podmiotów mających miejsce zamieszkania, siedzibę lub zarząd na terytorium lub w kraju wymienionym w przepisach wydanych na podstawie art. 11j ust. 2, w części, w jakiej koszty te łącznie w roku podatkowym przekraczają o 3 000 000 zł kwotę obliczoną według następującego wzoru:

[(P – Po) – (K – Am – O)] × 5%

Gdzie symbole zawarte we wzorze oznaczają:

P – zsumowaną wartość przychodów ze wszystkich źródeł przychodów podlegających opodatkowaniu,

Po – przychody z tytułu odsetek, w tym odsetek skapitalizowanych, oraz inne przychody równoważne ekonomicznie odsetkom odpowiadające kosztom finansowania dłużnego,

K – sumę kosztów uzyskania przychodów bez pomniejszeń części kosztów finansowania dłużnego obliczonych zgodnie z art. 15c ust. 1 ustawy o CIT,

Am – odpisy amortyzacyjne zaliczone w roku podatkowym do kosztów podatkowych,

O – zaliczone w roku podatkowym do kosztów uzyskania przychodów odsetki, bez pomniejszeń części kosztów finansowania dłużnego obliczonych zgodnie z art. 15c ust. 1 ustawy o CIT.

Przykłady kalkulacji podatku minimalnego CIT

Przykład 1. Podstawę opodatkowania stanowi: kwota odpowiadająca 1,5% przychodów + nadwyżka kosztów finansowania dłużnego i usług niematerialnych Założenia: – Przychody podatkowe: 300 000 zł – Koszty finansowania dłużnego, które przekraczają kwotę obliczoną ze wzoru (30% EBITDA) : 2 000 zł – Koszty usług niematerialnych w części przekraczającą 3 mln zł + 5% EBITDA: 5 000 zł

Podstawa opodatkowania: (300 000 zł * 1,5%) + 2 000 zł + 5 000 zł = 11 500 zł Podatek należny: 11 500 zł * 10% = 1 150 zł

Przykład 2. Podstawę opodatkowania stanowi: kwota odpowiadająca 3% wartości przychodów ze źródła przychodów innych niż z zysków kapitałowych osiągniętych przez podatnika w roku podatkowym.

Założenia: Przychody podatkowe: 300 000 zł

Podstawa opodatkowania: 300 000 zł * 3% = 9 000 zł Podatek należny: 9 000 zł * 10% = 900 zł

Pomniejszenia podstawy opodatkowania

Podstawa opodatkowania podlega pomniejszeniu o:

Termin zapłaty podatku minimalnego

Termin zapłaty podatku minimalnego wynika z art. 27 ustawy o podatku dochodowym od osób prawnych. Zgodnie z ustawą podatek należy zapłacić do końca trzeciego miesiąca roku następnego.

Odliczanie podatku minimalnego w kolejnych latach

Zapłacony podatek minimalny można odliczyć w kolejnych latach od podatku CIT. Zgodnie z art. 24 ca ust. 13 ustawy o podatku dochodowym od osób prawnych odliczenia dokonuje się w zeznaniu za kolejno następujące po sobie 3 lata podatkowe, następujące po roku za który podatnik wpłacił minimalny podatek dochodowy.
Jak wyliczyć wartość wynagrodzenia

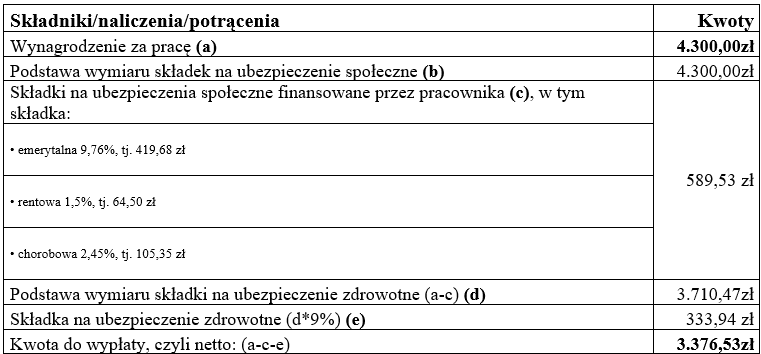
Jedną z najważniejszych kwestii dla pracownika i pracodawcy jest porozumienie się co do stawki wynagrodzenia. Pracownicy często nie rozumieją różnicy między kwotą brutto a netto, interesuje ich to co faktycznie znajdzie się na ich koncie, nie mając do końca świadomości ile czynników wpływa na kształtowanie się kwoty netto. Niejasna staje się sytuacja w której kilka osób mających takie samo brutto może mieć inne netto. Dla pracodawcy sytuacja też nie jest klarowna, trudno bez posiadania dokumentów od przyszłego pracownika informujących o jego sytuacji i preferencjach móc zagwarantować mu konkretną kwotę.

Kluczowe pojęcia

W skład ubezpieczeń społecznych wchodzą:

Łączne składki społeczne odprowadzane od wynagrodzenia brutto, leżące po stronie pracownika to 13,71%.

Ubezpieczenie zdrowotne, jego wysokość to 9%, naliczane jest od wartości wynagrodzenia brutto pomniejszonego o składki na ubezpieczenia społeczne (czyli o 13,71%), w całości odliczana od wynagrodzenia brutto.

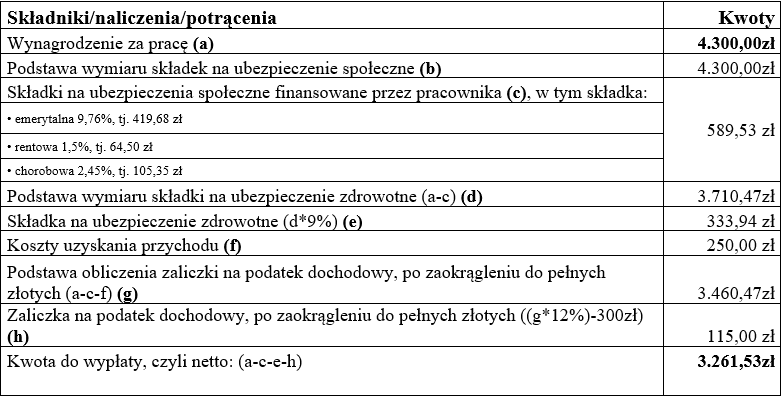
Zaliczka na podatek dochodowy, tutaj zarówno pracodawcy jak i pracownicy mają najwięcej wątpliwości i dylematów. Aby poprawnie wyliczyć kwotę zaliczki od wynagrodzenia brutto należy wziąć pod uwagę złożone przez pracownika dokumenty, przede wszystkim druk PIT2, w którym pracownik deklaruje lub nie odpowiednie ulgi od podatku, preferencyjne opodatkowanie, koszty uzyskania przychodu, dodatkowe zwolnienia z podatku.

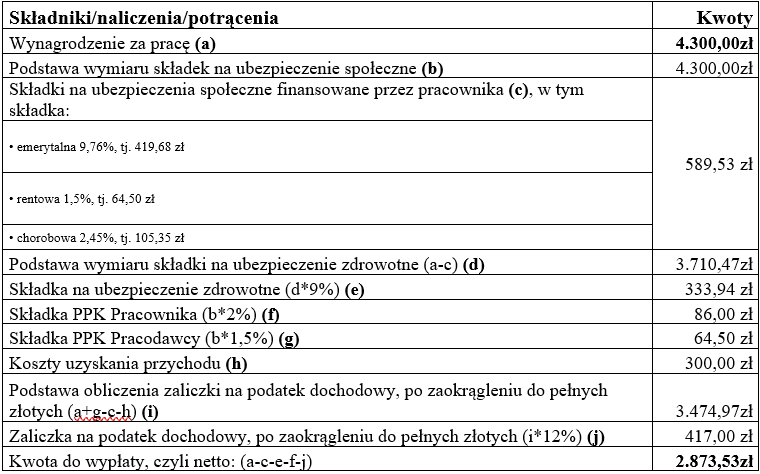
Stawka podatku w pierwszym progu podatkowym pracownika, czyli do osiągnięcia dochodu na poziomie 120 000zł, to 12%, drugi próg podatkowy dla dochodów po przekroczeniu 120 000zł to 32%. Podstawę do opodatkowania oblicza się poprzez odjęcie z wynagrodzenia brutto pracownika składki ZUS oraz kosztów uzyskania przychodu, które w zależności od tego czy pracownik zamieszkuje w miejscowości w której znajduje się zakład pracy czy nie, wynoszą odpowiednio 250 zł lub 300 zł. Otrzymaną podstawę do opodatkowania mnożymy przez odpowiednią stawkę podatkową (12%/32%). Od otrzymanej kwoty mamy jeszcze możliwość odjęcia kwoty zmniejszającej podatek, pod warunkiem, że takie oświadczenie w dokumencie PIT 2 złożył pracownik. 

Przykłady:

Od tego wynagrodzenia pracodawca obliczy:

Od tego wynagrodzenia pracodawca obliczy:

Od tego wynagrodzenia pracodawca obliczy:

Rozliczenie składki zdrowotnej ZUS za 2023 rok

Już po raz drugi od momentu wprowadzenia rewolucyjnych przepisów Polskiego Ładu przedsiębiorcy byli zobligowani do złożenia rocznego rozliczenia składki na ubezpieczenie zdrowotne. Dwudziesty dzień maja był ostatnim dniem na dopełnienie tego obowiązku. Na szczęście tym razem Ustawodawca oszczędził płatnikom wstecznych zmian form opodatkowania oraz półrocznych okresów składkowych.

Dla niektórych przedsiębiorców maj okazał się wyjątkowo dotkliwy pod względem finansowym. To właśnie do 20 dnia tego miesiąca byli oni zobowiązani do opłacenia bieżących składek ubezpieczeniowych wraz z ewentualnym wyrównaniem składki zdrowotnej za rok ubiegły.

Sporządzenie deklaracji rozliczeniowych ZUS wraz z rozliczeniem rocznym składki zdrowotnej za rok 2023 jest już historią. Teraz warto zastanowić się, jaki wpływ ma wynik tego rozliczenia na aspekty podatkowe w działalności gospodarczej.

Rozliczenie roczne składki zdrowotnej a niezmieniona forma opodatkowania

Sytuacja nie jest skomplikowana, jeśli przedsiębiorca prowadzący jednoosobową działalność gospodarczą pozostaje na tej samej formie opodatkowania w stosunku do roku poprzedniego. Zgodnie z powyższym w konkretnych przypadkach wskazane jest następujące zachowanie:

Przykład:

Składka zdrowotna opłacona w roku 2023: 12 000 zł

Składka zdrowotna zaliczona do kosztów uzyskania przychodu w roku 2023 zgodnie z limitem: 10 200 zł

Kwota do zwrotu za rok 2023: 2500 zł

Suma składki odliczonej i składki zwróconej: 12 700 zł

Ustalenie części zwrotu do rozliczenia: 12 700 zł- 12 000 zł = 700 zł

Zwrot wynikający z rozliczenia rocznego składki zdrowotnej a zmiana formy opodatkowania

Sytuacja komplikuje się, jeśli przedsiębiorca zmienił formę opodatkowania na rok 2024, a z rocznego rozliczenia składki zdrowotnej za rok poprzedni wynika nadpłata (w przypadku niedopłaty przedsiębiorca był zobowiązany jedynie do jej opłacenia). Tutaj należy wyodrębnić 6 przypadków, w których w ujęciu rocznym może wystąpić zwrot składki zdrowotnej:

Należy również mieć na uwadze, że w przykładach od 3 do 6 powstaje tzw. jednomiesięczny okres składkowy obejmujący styczeń b.r. Składka zdrowotna za ten miesiąc (płatna do 20.02 b.r.) naliczona została w kwocie minimalnej, ponieważ grudzień 2023 roku był rozliczany na innej formie opodatkowania. Wynika to z faktu, że rok składkowy dla skali podatkowej i podatku liniowego trwa od lutego do końca stycznia kolejnego roku. Rozliczenie dochodu osiągniętego w grudniu 2023 roku w składce zdrowotnej miało miejsce dopiero w jej rozliczeniu rocznym. Dokonanie w nim rozliczenia wymienionego wcześniej jednomiesięcznego okresu składkowego spowodowało zwrot składki zdrowotnej naliczonej za styczeń lub skompensowanie nią niedopłaty wynikającej z poprzedniej formy opodatkowania. Jest to istotne, jeżeli w nowym roku podatek naliczany jest liniowo, a składka za styczeń została zaliczona do kosztów/odliczona od dochodu. W tym przypadku powinniśmy całą operację „odwrócić”. Wydaje się też, że można zastosować łatwiejsze rozwiązanie i o tę nadpłatę ze stycznia zmniejszyć bieżący koszt wynikający z opłacenia składki zdrowotnej.

IP BOX

Pojęcie IP Box, czyli “Intellectual Property Box” a inaczej „Innovation Box” dotyczy możliwości
skorzystania z preferencyjnej 5% stawki podatku w odniesieniu do dochodów uzyskiwanych z tzw. kwalifikowanych praw własności intelektualnej w działalności badawczo-rozwojowej.

Kiedy można skorzystać z IP BOX?

Aby skorzystać z ulgi IP Box, pierwszym koniecznym warunkiem jest prowadzenie działalności
badawczo-rozwojowej
, drugim natomiast wytworzenie kwalifikowanego IP.
Głównym wyznacznikiem działalności badawczo-rozwojowej jest jej twórczy charakter. W ustawie o PIT art. 5a pkt 38 lub ustawie o CIT art. 4a pkt 26 działalność badawczo-rozwojowa jest definiowana jako: „działalność twórczą obejmującą badania naukowe lub prace rozwojowe, podejmowaną w sposób systematyczny w celu zwiększenia zasobów wiedzy oraz wykorzystania zasobów wiedzy do tworzenia nowych zastosowań”.

Czym jest twórczy charakter?

Twórczy charakter działalności badawczo-rozwojowej objawia się zwiększeniem wiedzy w
konkretnej dziedzinie.
W wyniku tego powstać mogą nowe procesy, produkty lub usługi. W ramach działalności prowadzone są badania naukowe i prace rozwojowe. Badania naukowe to działania przeważnie eksperymentalne lub teoretyczne, których głównym celem jest zdobycie nowej wiedzy czy umiejętności. Prace rozwojowe skupiają się na wykorzystaniu dostępnej wiedzy do tworzenia nowych lub ulepszonych usług, procesów czy produktów.

Kwalifikowane prawa własności intelektualnych

Ulga IP Box dotyczy kwalifikowanych praw własności intelektualnych, takich jak [art. 30ca ust. 2
ustawy o PIT i art. 24d ust. 2 ustawy o CIT]:

Otrzymanie ochrony patentowej świadczy o oryginalności wytworzonego IP. Nadania praw własności intelektualnej dokonuje urząd patentowy na podstawie przeprowadzonej kontroli merytorycznej w procesie rejestracji lub zgłoszenia patentu czy prawa. W przypadku prawa z rejestracji topografii układu scalonego oraz autorskiego prawa do programu komputerowego nie jest dokonywana kontrola merytoryczna, urząd dokonuje jedynie oceny formalnej zgłoszenia.

Kto może skorzystać z IP BOX

Ulga IP Box przewidziana jest dla wszystkich podatników, którzy mogą prowadzić działalność
innowacyjną oraz spełnią wymagane kryteria
. Dla jednoosobowych działalności gospodarczych, spółek osobowych oraz dla spółek kapitałowych. Dla podatników CIT i PIT z wyłączeniem
podatników rozliczających się w formie ryczałtu od przychodów ewidencjonowanych.
W celu skorzystania z ulgi IP Box należy ustalić dochód, który obejmie preferencyjna stawka
podatkowa 5%. Podstawę opodatkowania stanowi suma dochodów z kwalifikowanych praw
własności intelektualnej osiągniętych w roku podatkowym. Rozliczenie ulgi IP box wymaga
wyodrębnienia każdego kwalifikowanego prawa własności intelektualnej. Konieczne jest również
prowadzenie odrębnych ewidencji dla każdego rodzaju prawa oraz przypisywania konkretnych
kosztów do konkretnych praw.

IP BOX w trakcie roku

W ciągu roku podatkowego podatnicy nie mogą skorzystać z ulgi. Oznacza to, że w trakcie roku
zaliczki PIT wpłacane są na zasadach ogólnych lub na podatku liniowym, a osoby prawne wpłacają zaliczki według odpowiedniej stawki CIT. Ulgę wykazuje się dopiero na etapie zeznania rocznego. Do zeznania należy wtedy dołączyć odpowiedni załącznik, PIT/IP lub CIT/IP, w którym wskazuje się część dochodu podlegającego opodatkowaniu stawką 5%. Takie rozliczenie powoduje, że wykazana zostanie nadpłata. Zostanie ona zwrócona podatnikowi albo zaliczona na przyszłe zobowiązania podatkowe. Decyzja co do rozliczenia nadpłaty należy do podatnika.


Zalecanym działaniem dla podatników przed skorzystaniem z ulgi IP Box jest uzyskanie
indywidualnej interpretacji podatkowej
, która potwierdzi spełnienie warunków do zastosowania ulgi.

E-Teczki – elektroniczne akta pracownicze

Zasady prowadzenia i przechowywania dokumentacji pracowniczej określa Rozporządzenie Ministra Rodziny, Pracy i Polityki Społecznej z dnia 10 grudnia 2018 roku w sprawie dokumentacji pracowniczej. Pracodawca zobowiązany jest prowadzić oddzielnie dla każdego pracownika akta osobowe składające się z 5 części:

A – w której znajdują się oświadczenia lub dokumenty dotyczące danych osobowych, zgromadzone w związku z ubieganiem się o zatrudnienie, a także skierowania na badania lekarskie i orzeczenia lekarskie dotyczące wstępnych, okresowych i kontrolnych badań lekarskich;

B – w której znajdują się oświadczenia lub dokumenty dotyczące nawiązania stosunku pracy oraz przebiegu zatrudnienia pracownika, w tym m.in.: umowę o pracę, zakres czynności (zakres obowiązków), dokumenty dotyczące wykonywania przez pracownika pracy w szczególnych warunkach lub o szczególnym charakterze, potwierdzenie zapoznania się przez pracownika z treścią regulaminu pracy i z przepisami oraz zasadami bezpieczeństwa i higieny pracy, oświadczenia dotyczące wypowiedzenia warunków pracy lub płacy lub zmiany tych warunków w innym trybie, dokumenty dotyczące wykonywania pracy zdalnej, oświadczenie pracownika będącego rodzicem lub opiekunem dziecka o zamiarze lub o braku zamiaru korzystania z uprawnień związanych z rodzicielstwem, dokumenty związane z ubieganiem się i korzystaniem przez pracownika z urlopu macierzyńskiego, urlopu na warunkach urlopu macierzyńskiego, urlopu rodzicielskiego, urlopu ojcowskiego lub urlopu wychowawczego, dokumenty związane z udzielaniem urlopu bezpłatnego;

C – w której znajdują się oświadczenia lub dokumenty związane z rozwiązaniem albo wygaśnięciem stosunku pracy, w tym m.in.: oświadczenia związane z rozwiązaniem umowy o pracę, kopię wydanego świadectwa pracy, potwierdzenie dokonania czynności związanych z zajęciem wynagrodzenia za pracę w związku z prowadzonym postępowaniem egzekucyjnym, umowę o zakazie konkurencji po ustaniu stosunku pracy, jeżeli strony zawarły taką umowę;

D – w której znajdują się odpis zawiadomienia o ukaraniu oraz inne dokumenty związane z ponoszeniem przez pracownika odpowiedzialności porządkowej lub odpowiedzialności określonej w odrębnych przepisach, które przewidują zatarcie kary po upływie określonego czasu.

E – w której znajdują się dokumenty związane z kontrolą trzeźwości pracownika lub kontrolą na obecność w jego organizmie środków działających podobnie do alkoholu.

Oświadczenia lub dokumenty znajdujące się w poszczególnych częściach akt osobowych danego pracownika przechowuje się w porządku chronologicznym i numeruje. Każda część akt osobowych powinna zawierać wykaz znajdujących się w niej oświadczeń lub dokumentów.

1 stycznia 2019 roku w życie weszła nowelizacja ustawy, wprowadzająca zmiany w Kodeksie Pracy, umożliwiająca prowadzenie przez Pracodawców elektronicznej dokumentacji kadrowej, czyli tak zwanych e-teczek.

Jakie korzyści daje prowadzenie e-teczek?

Jak prowadzić elektroniczne akta osobowe?

Wszystkie dokumenty z akt pracowniczych powinny zostać zdigitalizowane, czyli cyfrowo odwzorowane w formie skanu, wprowadzone do e-teczki pracownika zgodnie z Rozporządzeniem Ministra Rodziny, Pracy i Polityki Społecznej z dnia 10 grudnia 2018 roku w sprawie dokumentacji pracowniczej. Potwierdzenie zgodności z oryginałem załączonych do e-teczki dokumentów pracowniczych odbywa się poprzez złożenie przez pracodawcę lub osobę upoważnioną podpisu kwalifikowanego lub kwalifikowaną pieczęcią elektroniczną pracodawcy. W przypadku podpisywania z pracownikiem nowych dokumentów nie ma konieczności tworzenia ich papierowych wersji o ile pracownik i pracodawca posiadają podpis w formie elektronicznej. Jeśli takich podpisów nie posiadają, wystarczy jedna kopia dokumentu, który podpisany przez obie strony podpisem tradycyjnym zostaje zeskanowany, załączony w odpowiedniej części e-teczki i opatrzony podpisem kwalifikowanym, a wersja papierowa wydawana jest pracownikowi.

Obowiązki informacyjne Pracodawca – Pracownik

O zmianie postaci prowadzenia i przechowywania dokumentacji pracowniczej pracodawca ma obowiązek poinformować pracowników lub byłych pracowników. Kolejnym krokiem jest poinformowanie pracowników ( lub byłych pracowników) o możliwości odbioru dokumentów papierowych w terminie 30 dni od dnia przekazania informacji o zmianie postaci przechowywania dokumentacji Można to zrobić osobiście lub za pośrednictwem: operatora pocztowego, osoby upoważnionej przez pracodawcę, środków komunikacji elektronicznej, pod warunkiem uzyskania potwierdzenia doręczenia. Po upływie terminu pracodawca może zniszczyć nieodebraną dokumentację pracowniczą.

Jak długo trzeba przechowywać dokumentację?

Pracodawca ma obowiązek przechowywania dokumentacji pracowniczej byłych pracowników (po zakończonym stosunku pracy) przez:

Dla dokumentacji objętej 10-letnim obowiązkiem przechowywania okres przechowywania liczy się od końca roku kalendarzowego, w którym stosunek pracy z danym pracownikiem uległ rozwiązaniu lub wygasł. Następnie były pracownik ma miesiąc na jej odebranie, a pracodawca – 12 miesięcy na jej zniszczenie.

Dla dokumentacji objętej 50-letnim obowiązkiem przechowywania okres przechowywania liczy się od dnia ustania stosunku pracy. Na przykład jeżeli umowa uległa rozwiązaniu 31 maja 2020 roku. to okres przechowywania dokumentacji upłynie z dniem 31 maja 2070 roku.

Przepisy nie precyzują zasad odbioru takiej dokumentacji przez byłego pracownika. W przypadku rozwiązania stosunku pracy wraz ze świadectwem pracy pracownikowi należy wydać, w postaci papierowej lub elektronicznej, informację o:

Ponowne zatrudnienie a akta osobowe pracownika

Przy zatrudnieniu pracownika ponownie w okresie 10 lat od zakończenia ostatniej umowy o pracę kontynuuje się prowadzenie jego dotychczasowej dokumentacji pracowniczej (nie zakłada się osobnej dokumentacji). Nie powinno się jednak łączyć dokumentacji tego samego pracownika z dwóch umów, jeżeli miałyby do nich zastosowanie różne okresy przechowywania.

Odpowiedzialność materialna pracownika

Pracownik, który wskutek niewykonania lub nienależytego wykonania obowiązków pracowniczych ze swojej winy wyrządził pracodawcy szkodę, ponosi odpowiedzialność materialną według zasad określonych w Kodeksie pracy.

W Kodeksie Pracy wyróżniamy dwa rodzaje odpowiedzialności pracowników za szkodę wyrządzoną pracodawcy podczas wykonywania obowiązków pracowniczych:

Odpowiedzialność materialna na zasadach ogólnych

Odpowiedzialność materialna na zasadach ogólnych powstaje z chwilą nawiązania stosunku pracy. Nie ma tutaj konieczności zawierania dodatkowej umowy z pracownikiem. Pracownik ponosi odpowiedzialność materialną za szkodę wyrządzoną pracodawcy wtedy, gdy powstała ona wskutek zawinionego niewykonania lub nienależytego wykonania obowiązków pracowniczych. Oznacza to, że pracownik, który dołożył wymaganej staranności do wykonania swego obowiązku, a mimo to naraził pracodawcę na szkodę, nie będzie za tę szkodę ponosił odpowiedzialności. Obowiązek udowodnienia zarówno szkody, jak i winy pracownika spoczywa na pracodawcy Przesłankami odpowiedzialności materialnej pracownika na zasadach ogólnych są: naruszenie obowiązków pracowniczych, wina pracownika, wyrządzenie szkody pracodawcy, związek przyczynowy między zawinionym naruszeniem obowiązków pracowniczych a szkodą.

Granice odpowiedzialności

Pracownik ponosi odpowiedzialność za szkodę w granicach rzeczywistej straty poniesionej przez pracodawcę i tylko za normalne następstwa działania lub zaniechania, z którego wynikła szkoda. Rzeczywista strata – obejmuje faktyczne zmniejszenie majątku poszkodowanego pracodawcy, w wysokości różnicy w tym majątku między jego stanem przed wyrządzeniem szkody a stanem po jej wyrządzeniu. Pracodawca nie może oszacować szkody z uwzględnieniem utraconych korzyści.

Kodeks Pracy dopuszcza obniżenie wysokości odszkodowania należnego od pracownika na mocy porozumienia, ugody między pracownikiem a pracodawcą lub przez sąd pracy.

Odpowiedzialność materialna za powierzone mienie

Odpowiedzialność materialna za powierzone mienie dzielimy na odpowiedzialność indywidualną oraz współodpowiedzialność ( jeśli kilku pracowników wspólnie korzysta z danego mienia).

Zgoda pracownika na powierzenie mu mienia zawarta jest w umowie o pracę lub w odrębnej umowie o odpowiedzialności materialnej za powierzone mienie. Aby mienie zostało pracownikowi prawidłowo powierzone musi zostać wydane na podstawie inwentaryzacji zdawczo – odbiorczej, poprzez odbiór przez pracownika rzeczy za pokwitowaniem lub poprzez spis z natury. Samo podpisanie oświadczenia o ponoszeniu odpowiedzialności materialnej ma jedynie znaczenie dowodowe. Pracownik zaczyna ponosić odpowiedzialność za mienie od chwili prawidłowego jego powierzenia.

Za szkodę w mieniu powierzonym pracownik ponosi odpowiedzialność w pełnej wysokości, czyli w granicach rzeczywistej straty i utraconych korzyści pracodawcy, bez względu na rodzaj winy – umyślnej lub nieumyślnej.

Pracownik może uchylić się od odpowiedzialności, jeśli będzie w stanie wykazać, że szkoda w powierzonym mu mieniu powstała z przyczyn od niego niezależnych, w szczególności jeśli pracodawca nie zapewnił warunków umożliwiających zabezpieczenia powierzonego mienia.

Przykłady:

1. Pracownik, nieumyślnie uszkodził maszynę, której działanie przynosiło pracodawcy zyski. – Pracownik ponosi odpowiedzialność do wysokości kosztów jej naprawy, i to w ramach limitu, o jakim mowa w art. 119 KP. Odpowiedzialność pracownika nie może obejmować strat pracodawcy wynikłych z tego, że maszyna przez pewien czas nie funkcjonowała, co pozbawiło pracodawcę korzyści z jej pracy.

2. Pracownik pod wpływem emocji, celowo uszkodził maszynę służącą do produkcji płytek ceramicznych, w związku z tym przez 2 dni była ona niesprawna. Pracodawca oszacował stratę na 1 500 zł, ale z uwagi na wstrzymanie pracy maszyny do czasu jej naprawy doliczył dodatkowo utracony dochód z tego tytułu w kwocie 4 000 zł. Maszyna została uszkodzona umyślnie, w związku z czym pracodawca może dochodzić od pracownika zwrotu kosztów jej naprawy oraz pokrycia strat związanych z jej wyłączeniem z produkcji.

Refundacja składek ZUS z PFRON

Osoba, która prowadzi działalność gospodarczą może uzyskać z PFRON refundację składek na ubezpieczenie społeczne. Aby otrzymać tę pomoc trzeba spełnić poniższe warunki:

Refundacja dotyczy części lub w całości obowiązkowej składki emerytalnej i rentowej. Wysokość refundacji zależy od stopnia niepełnosprawności oraz od wielkości składek. Ustawa o systemie ubezpieczeń społecznych określa wysokość składek, które trzeba opłacić oraz termin do ich opłacenia. Składki za dany miesiąc muszą być opłacone w terminie. Wniosek o refundację składek za dany miesiąc można złożyć dopiero po opłaceniu składek za ten miesiąc. Zatem składki muszą być opłacone najpóźniej w dniu złożenia wniosku. Z refundacji wyłączone są kwoty składek sfinansowane ze środków publicznych.

Refundacji podlega tylko składka emerytalna i rentowa. Muszą to być składki obowiązkowe, a nie dobrowolne. Wysokość refundacji zależna jest od stopnia niepełnosprawności i wynosi:

Termin wypłaty refundacji

Refundację składek na ubezpieczenia społeczne wypłacane są w ciągu 14 dni od dnia, w którym PFRON otrzyma kompletny i prawidłowo wypełniony wniosek. Refundacja zostanie wypłacona wyłącznie na rachunek bankowy, który jest wykazany na wniosku Wn-U-G w pozycji 49.

Sprawozdanie z działalności zarządu

W obliczu rosnących oczekiwań społeczności biznesowej i organów regulacyjnych, sprawozdania zarządu z działalności spółki z ograniczoną odpowiedzialnością (spółki z o.o.) stanowią nieodłączny element transparentności i sprawozdawczości korporacyjnej. Składane do Krajowego Rejestru Sądowego (KRS), te dokumenty nie tylko służą jako narzędzie raportowania finansowego, ale także jako środek komunikacji, który ujawnia strategiczne cele, wyzwania i sukcesy spółki. Dlatego też warto przyjrzeć się bliżej temu istotnemu aspektowi zarządzania spółką.

Istota Sprawozdania Zarządu z Działalności Spółki

Sprawozdanie zarządu z działalności spółki z o.o. jest dokumentem, który przedstawia kompleksowy obraz sytuacji finansowej, działalności operacyjnej oraz strategii rozwoju spółki. Stanowi ono integralną część rocznego raportu spółki i jest składane wraz z zatwierdzeniem sprawozdań finansowych.

Co zawiera sprawozdanie

Typowo sprawozdanie to skupia się na kilku kluczowych obszarach, takich jak:

Proces zatwierdzania i składania sprawozdania

Sprawozdanie zarządu z działalności spółki z o.o. musi zostać zatwierdzone przez organy zarządzające, czyli zazwyczaj przez zgromadzenie wspólników lub radę nadzorczą. Następnie, po uzyskaniu aprobaty organów, dokument ten jest składany wraz z innymi raportami do KRS w terminie określonym przez prawo.

Znaczenie Dla Zainteresowanych Stron

Sprawozdanie zarządu to nie tylko formalność, ale również istotne źródło informacji dla różnych interesariuszy, w tym dla akcjonariuszy, partnerów biznesowych, instytucji finansowych, organów regulacyjnych oraz pracowników. Zapewnia ono przejrzysty obraz sytuacji spółki, co umożliwia podejmowanie świadomych decyzji inwestycyjnych czy strategicznych.

Wyzwania i Perspektywy

W dobie szybkich zmian na rynkach globalnych oraz rosnących oczekiwań społecznych, spółki z o.o. muszą stawić czoła wielu wyzwaniom. Sprawozdanie zarządu staje się więc nie tylko dokumentem retrospektywnym, ale również narzędziem do analizy bieżącej sytuacji i planowania przyszłych działań.

Podsumowując, sprawozdanie zarządu z działalności spółki z o.o. jest kluczowym dokumentem, który nie tylko służy jako narzędzie raportowania finansowego, ale również jako środek komunikacji z interesariuszami. Dlatego też jego rzetelne przygotowanie i składanie stanowi ważny element zarządzania spółką i budowania zaufania społecznego.

Inwestycje w obcym środku trwałym

Inwestycja w obcym środku trwałym to nakłady ponoszone w obiekcie będącym kompletnym i zdatnym do użytku środkiem trwałym innego podmiotu, które to nakłady mają na celu przebudowę, rozbudowę, rekonstrukcję, adaptację lub modernizację tego obiektu.

Na wartość początkową inwestycji w obcym środku trwałym będą składały się wszystkie wydatki poniesione w tym celu, które zostały prawidłowo udokumentowane.

Inwestycje w obcych środkach trwałych wprowadza się do ewidencji na podstawie odpowiedniej grupy KŚT, do której należał ulepszony środek trwały. Należy pamiętać, że samego obcego środka trwałego użytkowanego na podstawie umowy najmu, dzierżawy i innej nie można wprowadzać do własnej ewidencji środków trwałych.

Amortyzacja inwestycji w obcym środku trwałym

Inwestycje w obcym środku trwałym podlegają amortyzacji bez względu na przewidywany okres ich użytkowania. Podatnicy mogą samodzielnie ustalać własne stawki amortyzacyjne ulepszeń w obcych środkach trwałych. Jednak trzeba pamiętać o tym, że okres amortyzacji dla:

  1. -24 miesiące- gdy ich wartość początkowa nie przekracza 25.000 zł
  2. -36 miesiące- gdy ich wartość początkowa jest większa niż 25.000 zł ale nie przekracza 50.000 zł
  3. -60 miesięcy w pozostałych przypadkach

Likwidacja inwestycji, a korekta VAT naliczonego

Prawo do odliczenia VAT od inwestycji w obcych środkach trwałych przysługuje podatnikom na ogólnych zasadach, czyli gdy istnieje związek wydatku ze sprzedażą opodatkowaną.

Obowiązek korekty odliczonego VAT powstaje m.in., gdy podatnik miał prawo do obniżenia kwoty podatku należnego o całą kwotę podatku naliczonego od wykorzystywanego przez siebie towaru lub usługi i dokonał takiego obniżenia, a następnie zmieniło się to prawo. Przyjmuje się, że jeżeli w tzw. okresie korekty dochodzi do np.  rozwiązania umowy najmu, likwidacji inwestycji konieczna jest korekta części VAT odliczonego przy zakupach towarów i usług dotyczących inwestycji w obcych środkach trwałych na takich zasadach jak od środków trwałych – o ile wartość początkowa inwestycji przekracza 15.000 zł. Korekty podatku naliczonego dokonuje się od inwestycji w obcym środku trwałym, która nie została jeszcze zamortyzowana.

Odprawa dla zwalnianego pracownika

Jednym z najczęściej zadawanych przez pracowników pytań jest prawo do odprawy w przypadku rozwiązania umowy o pracę. Dzieje się tak na przykład z powodu likwidacji stanowiska pracy.

Odprawę związaną ze zwolnieniem pracownika z pracy reguluje ustawa o szczególnych zasadach rozwiązywania z pracownikami stosunków pracy z przyczyn niedotyczących pracowników z marca 2003 roku. Ustawa ta obowiązuje tylko pracodawców zatrudniających co najmniej 20 pracowników.

Jak przyznawana jest odprawa?

Prawo do odprawy może być przyznane pracownikom zwalnianym w ramach procedury zwolnień grupowych lub w trybie indywidualnym.

Ze zwolnieniami grupowymi mamy do czynienia gdy pracodawca zatrudniający co najmniej 20 pracowników na podstawie umowy o pracę rozwiązuje umowy w drodze wypowiedzenia przez pracodawcę lub na mocy porozumienia stron, jeśli w okresie nieprzekraczającym 30 dni zwolnienie obejmuje co najmniej:

1) 10 pracowników, gdy pracodawca zatrudnia mniej niż 100 pracowników,

2) 10% pracowników, gdy pracodawca zatrudnia co najmniej 100, jednakże mniej niż 300 pracowników,

3) 30 pracowników, gdy pracodawca zatrudnia co najmniej 300 lub więcej pracowników

Prawo do odprawy przysługuje pracownikom zatrudnionym na podstawie umowy o pracę i nie ma znaczenia czy jest to umowa na czas określony, czy nieokreślony. Odprawa przysługuje, kiedy ustanie stosunku pracy nastąpiło na mocy wypowiedzenia wręczonego pracownikowi przez pracodawcę lub porozumienia stron, gdy przyczyna zwolnienia leży po stronie pracodawcy i jest to jego inicjatywa. Odprawa pieniężna dla zwolnionych pracowników, może przysługiwać również pracownikowi, któremu pracodawca wypowiedział warunki pracy lub płacy, a pracownik nie przyjął nowych warunków. Oznacza to, że odprawa pieniężna dla zwolnionych pracowników nie należy się osobom, których stosunek pracy ustał w wyniku rozwiązania umowy z upływem czasu, na jaki była ona zawarta. Odprawa nie należy się pracownikowi, gdy to pracownik wystąpił z inicjatywą rozwiązania umowy o pracę lub pracodawca rozwiązał umowę powołując się na przyczyny leżące po stronie pracownika np. dezorganizację pracy poprzez zbyt częste nieobecności, naruszenie zasady lojalności, etc.

Wyjątkiem jest sytuacja, w której to pracownik rozwiązuję umowę o pracę z pracodawcą z powodu dopuszczenia się przez pracodawcę ciężkiego naruszenia swoich obowiązków (np. pracodawca nie wypłacał pracownikowi wynagrodzenia na czas). Jeśli jest to wyłączny powód rozwiązania umowy – jest powodem leżącym po stronie pracodawcy, a więc spełniony zostaje warunek do wypłaty odszkodowania.

Wysokość odprawy pieniężnej

Wysokość odprawy pieniężnej jest uzależniona od stażu pracy u danego pracodawcy i wysokości wynagrodzenia pracownika, przysługuje odpowiednio w wysokości:

Oprawę pieniężną ustala się według zasad obowiązujących przy obliczaniu ekwiwalentu pieniężnego za urlop wypoczynkowego. Odprawa pieniężna nie może jednak przekraczać kwoty 15 – krotności minimalnego wynagrodzenia za pracę. Od 01 stycznia 2024 r. minimalne wynagrodzenie za pracę wynosi 4 242,00 zł. W związku z tym, maksymalna wysokość odprawy pieniężnej wynosi 63 630,00 zł. Niezależnie od wysokości odprawy jest ona w całości zwolniona ze składek ZUS, podlega jednak opodatkowaniu.

Do stażu zakładowego pracownika wlicza się wszystkie okresy przepracowane u tego pracodawcy, choćby pomiędzy nimi występowały przerwy. Ponadto zalicza się okres zatrudnienia u poprzedniego pracodawcy, jeżeli zmiana pracodawcy nastąpiła na zasadach wskazanych w art. 231 kp lub gdy nowy pracodawca na mocy odrębnych przepisów jest następcą prawnym w stosunkach pracy nawiązanych przez pracodawcę poprzednio zatrudniającego tego pracownika.

Wypłata odprawy powinna nastąpić najpóźniej w dniu rozwiązania stosunku pracy, ostatecznie w terminie wypłaty ostatniego wynagrodzenia za pracę.

Roszczenie o wypłatę odprawy pieniężnej przedawnia się z upływem 3 lat od dnia, kiedy roszczenie to stało się wymagalne.

Czy pracodawca może ustalić korzystniejsze warunki wypłaty odprawy?

Niezależnie od regulacji zawartych w ustawie o szczególnych zasadach rozwiązywania z pracownikami stosunków pracy z przyczyn niedotyczących pracowników, pracodawcy mogą na podstawie wewnętrznych przepisów ustalać dla pracowników korzystniejsze warunki wypłaty odprawy. Co więcej, pracodawcy małych firm (zatrudniających mniej niż 20 osób) również mogą w wewnętrznych przepisach ustalać zasady, zgodnie z którymi pracownicy będą uprawnieni do odpraw z tytułu rozwiązania umowy o pracę.

Wypłata dodatkowej odprawy gwarantowanej przez pracodawcę, w związku z ustaniem stosunku pracy z przyczyn nieleżących po stronie pracownika jest dopuszczalna i nie narusza ustawy o zwolnieniach grupowych, ani Kodeksu pracy.