Meritoros

Dyrektywa DAC7

Czym jest dyrektywa DAC7?

Dyrektywa DAC7 jest to to regulacja Unii Europejskiej, która weszła w życie w 1 lipca 2024 r. i nakłada na operatorów platform cyfrowych obowiązki składania sprawozdań z transakcji związanych z prowadzoną działalnością na ich platformach internetowych. Ma umożliwić organom podatkowym dokładniejszy wgląd w dokonywane transakcje i zwalczanie szarej strefy na rynku e-commerce. Pomimo opóźnienia we wdrożeniu obowiązek sprawozdawczy obejmuje okres od 1 stycznia 2023 roku. Opisywana dyrektywa dotyczy nie tylko podmiotów działających na krajowym rynku, ale także tych, które oferują swoje usługi w innych państwach unijnych.

Obowiązek sprawozdawczy

Operatorzy platform będą mieli obowiązek sporządzania informacji o sprzedawcach, czyli podmiotach wykonujących za wynagrodzeniem następujące czynności:

1. sprzedaż towarów,

2. osobiste świadczenie usług

3. wynajem nieruchomości,

4. wynajem środków transportu,

5. wynajem miejsc parkingowych.

W Polsce organem do gromadzenia informacji jest Szef Krajowej Administracji Skarbowej, który powinien udostępnić zebrane dane organom podatkowym innych państw unijnych. Dane o użytkownikach za dany rok przekazuje się w terminie do końca pierwszego miesiąca roku następnego. Pomimo wejścia w życie dyrektywy 1 lipca 2024 r. obowiązek sprawozdawczy będzie dotyczył okresu od 1 stycznia 2023 r., dlatego operatorzy będą musieli przekazać do 31 stycznia 2025 r. dane za cały 2023 r. i 2024 r.

Kto podlega obowiązkowi raportowania

Obowiązkowi raportowania podlegają sprzedawcy, którzy w ciągu roku:

1. dokonali więcej niż 30 transakcji sprzedaży,

2. ich łączny przychód ze sprzedaży przekroczył 2000 euro.

Platformy nie muszą przekazywać informacji do administracji skarbowej o sprzedawcach, którzy nie przekroczą powyższych limitów. Również nie będą musieli ich raportować organizacje rządowe ani spółki notowane na giełdzie. Ważnym czynnikiem jest połączenie dwóch stron transakcji. Jeżeli platforma internetowa ma służyć tylko do publikowania ogłoszeń, przekierowywania do platform sprzedażowych lub przetwarzania płatności, jej właściciel nie będzie objęty obowiązkiem sprawozdawczym.

Cel wprowadzenia dyrektywy

Głównym celem wprowadzenia dyrektywy jest poprawienie ściągalności podatków w sektorze gospodarki celowej. Dodatkowo celem jest także zwiększenie przejrzystości podatkowej i ułatwienie wymiany informacji podatkowych między państwami członkowskimi Unii Europejskiej. Uruchomienie dyrektywy ma docelowo służyć jako narzędzie do walki z unikaniem lub uchylaniem się od opodatkowania. Wprowadzone regulacje mają umożliwić przede wszystkim skuteczniejszą identyfikację osób, które dokonują sprzedaży towarów lub świadczą usługi na dużą skalę. Dotyczy to osób, które nie zarejestrowały działalności gospodarczej.

Gromadzone dane

Operatorzy platform cyfrowych mogą gromadzić i udostępniać organom podatkowym następujące dane:

1. dane identyfikacyjne sprzedawców: nazwa firmy, adres siedziby, nr NIP, VAT (dla przedsiębiorców), imię i nazwisko, adres, nr NIP, VAT (dla osób fizycznych),

2. liczba przeprowadzonych transakcji, z tytułu których sprzedawca uzyskał wynagrodzenie,

3. kwota wynagrodzenia wypłaconego w związku ze zrealizowanymi transakcjami.

Oprócz składania raportów, operator platformy sprzedażowej zobowiązany jest do:

Sankcje

Unia Europejska wprowadziła sankcje finansowe dla operatorów platform cyfrowych, którzy nie wywiążą się z nowo wprowadzonych obowiązków raportowania. Wymuszenie sankcji jest związane z zapewnieniem zgodności operatorów platform z nowymi wymogami. Kary te mogą być bardzo wysokie i są związane z poniższymi czynnościami:

1. nie przekazanie do Szefa Krajowej Administracji Skarbowej wymaganych informacji na temat sprzedawców korzystających z danej platformy,

2. brak wdrożenia odpowiednich procedur należytej staranności, w tym również nieodpowiednie gromadzenie i przechowywanie dokumentacji,

3. nieusunięcie w wyznaczonym terminie nieprawidłowości, które zostały wykryte podczas kontroli przez odpowiednie organy.

Sprawdź także Informacje na temat przerzuconych dochodów.

Pomoc de minimis – jednorazowa amortyzacja powyżej 10tys.

W ramach tej ulgi przedsiębiorcy mogą dokonać odpisów amortyzacyjnych do wysokości limitu jednorazowej amortyzacji, wynoszącego 50 tys. euro (w roku 2024 limit wynosi 230 tys. zł).

Podatnicy uprawnieni do jednorazowej amortyzacji

Z jednorazowej amortyzacji mogą skorzystać jedynie podatnicy rozpoczynający działalność (w roku rozpoczęcia działalności) oraz mali podatnicy PIT.

W 2024 r. status małego podatnika podatku dochodowego posiada podatnik, u którego wartość przychodu ze sprzedaży (wraz z kwotą należnego podatku od towarów i usług) nie przekroczyła w 2023 r. wyrażonej w złotych kwoty odpowiadającej równowartości 2 000 000 euro, tj. 9 218 000 zł.

Niektórzy podatnicy rozpoczynający działalność nie mogą z tej możliwości korzystać (art. 22k ust. 11 updof). Wyłączenia obejmują sytuacje:

Amortyzacją jednorazową mogą zostać objęte wyłącznie określone w przepisach składniki majątku. W zamkniętym katalogu znajdują się składniki majątku zaliczane do grup 3-8 Klasyfikacji Środków Trwałych (KŚT), czyli:

Amortyzacja jednorazowa w ramach pomocy de minimis nie może zostać zastosowana w odniesieniu do wartości niematerialnych i prawnych.

Jak standardowo wygląda amortyzacja środków trwałych? Sprawdź.

Zgłoszenie do Urzędu

Dokonując amortyzacji jednorazowej przedsiębiorca powinien uzyskać zaświadczenie z Urzędu Skarbowego o skorzystaniu z tej formy pomocy de minimis. W tym celu należy złożyć wniosek o wydanie takiego zaświadczenia oraz:

Ważne informacje:

W ramach ww. limitu można dokonywać odpisów od wielu środków trwałych. W sytuacji, gdy wartość początkowa dane składnika majątku przekracza kwotę limitu na dany rok podatkowy, to pozostałą (niezamortyzowaną) część należy zamortyzować w kolejnym roku na zasadach ogólnych.

Nadgodziny w pracy

Kiedy mówimy o nadgodzinach?

Praca, którą wykonujemy ponad obowiązującą nas normę czasu pracy, to praca w godzinach nadliczbowych. Dotyczy to również pracy wykonywanej ponad przedłużony dobowy wymiar czasu pracy. Wynika to z obowiązującego nas systemu i rozkładu czasu pracy.

Pracodawca może polecić Pracownikowi pracę w godzinach nadliczbowych jedynie w razie:

Pracy w godzinach nadliczbowych nie można powierzyć:

Dla wyżej wymienionych osób obowiązuje bezwzględny zakaz pracy w godzinach nadliczbowych. Istnieje jednak grupa, która musi wyrazić zgodę na pracę w nadgodzinach. Do tej grupy należą rodzice dzieci w wieku do 8 lat oraz pracownicy zatrudnieni na stanowiskach, gdzie występują przekroczenia najwyższych dopuszczalnych stężeń lub natężeń czynników szkodliwych dla zdrowia (jeżeli dotyczy to szczególnych potrzeb pracodawcy).

Limity pracy w nadgodzinach

Praca w godzinach nadliczbowych limitowana jest w skali doby, tygodnia ( w okresie rozliczeniowym) oraz w skali roku kalendarzowego.

Maksymalna liczba godzin nadliczbowych w ciągu doby wynika z przepisów o odpoczynku dobowym i zależy od systemu oraz rozkładu czasu pracy pracownika. Ze względu na konieczność zapewnienia pracownikowi 11-godzinnego odpoczynku dobowego, czas pracy wraz z nadgodzinami nie może przekroczyć 13 godzin na dobę.

Tygodniowy czas pracy łącznie z godzinami nadliczbowymi nie może przekraczać przeciętnie 48 godzin w przyjętym okresie rozliczeniowym. Ograniczenie to nie dotyczy jednak pracowników zarządzających w imieniu pracodawcy zakładem pracy. Liczba godzin nadliczbowych nie może przekroczyć dla poszczególnego pracownika 150 godzin w roku kalendarzowym.

W układzie zbiorowym pracy lub w regulaminie pracy albo w umowie o pracę, jeżeli pracodawca nie jest objęty układem zbiorowym pracy lub nie jest obowiązany do ustalenia regulaminu pracy, jest dopuszczalne ustalenie innej liczby godzin nadliczbowych w roku kalendarzowym. Wskutek tego nie może jednak dojść do przekroczenia przeciętnej 48-godzinnej tygodniowej normy czasu pracy.

Rodzaje nadgodzin

Nadgodziny dzielimy na nadgodziny dobowe i średniotygodniowe, w zależności od tego do jakiego przekroczenia normy czasu pracy dochodzi.

Nadgodziny dobowe powstają, kiedy czas pracy pracownika przekroczy normę dobową lub przedłużony dobowy wymiar czasu pracy. Przedłużony dobowy wymiar czasu pracy ma miejsce w:

Pracownik który przepracował 24-godzinna zmianę, ma prawo do odpoczynku równoważnego, tzn. obejmującego co najmniej 24 godziny. Jeśli w skutek nieprzewidzialnych okoliczności pracownik po całodobowej zmianie musiałby zostać w pracy dłużej powstaną nadgodziny średniotygodniowe, a nie dobowe.

Nadgodziny średniotygodniowe występują po przekroczeniu średniotygodniowej normy czasu pracy w okresie rozliczeniowym. Najczęściej jest to 40 godzin na tydzień w 1 miesięcznym okresie rozliczeniowym. Nadgodziny średniotygodniowe podsumowuje się po zakończeniu okresu rozliczeniowego, który nie zawsze pokrywa się z miesiącem kalendarzowym. Aby ustalić czy mamy do czynienia z nadgodzinami średniotygodniowymi w okresie rozliczeniowym musimy znać liczbę godzin przepracowanych przez pracownika, wymiar czasu pracy w poszczególnych miesiącach okresu rozliczeniowego oraz liczbę nadgodzin dobowych.

Rekompensata za nadgodziny

Za pracę w godzinach nadliczbowych, oprócz normalnego wynagrodzenia za przepracowane godziny pracownikowi przysługuje dodatek w wysokości:

    Dodatek w wysokości 100% przysługuje za każdą godzinę pracy nadliczbowej wynikającą z przekroczenia przeciętnej tygodniowej normy czasu pracy w danym okresie rozliczeniowym. Nie dotyczy to jednak sytuacji, gdy przekroczenie tej normy nastąpiło w wyniku pracy w godzinach nadliczbowych, za które pracownikowi przysługuje dodatek określony w punktach 1 i 2.

    Dla pracowników którzy wykonują stale pracę poza zakładem pracy wynagrodzenie za godziny nadliczbowe wraz z dodatkiem, może być zastąpione ryczałtem. Ustalony ryczałt za pracę w godzinach nadliczbowych musi stanowić wyodrębniony składnik wynagrodzenia pracownika wykazany na jego liście płac.

    Praca w godzinach nadliczbowych może być także zrekompensowana pracownikowi przez udzielenie mu w zamian czasu wolnego. Udzielenie czasu wolnego zwalnia pracodawcę z obowiązku wypłaty pracownikowi 50% lub 100% dodatku za pracę w godzinach nadliczbowych. Normalne wynagrodzenie z tytułu tej pracy nadal jest należne pracownikowi.

    Pracownicy zarządzający zakładem pracy w imieniu pracodawcy oraz kierownicy wyodrębnionych komórek organizacyjnych pracują poza normalnymi godzinami pracy, gdy jest to konieczne. Nie mają prawa do wynagrodzenia ani dodatku za pracę w nadgodzinach.

    Kierownikom wyodrębnionych komórek organizacyjnych przysługuje wynagrodzenie oraz dodatek za pracę w godzinach nadliczbowych przypadających w niedzielę i święta. Dotyczy to sytuacji, gdy nie otrzymali innego dnia wolnego w zamian za pracę w takim dniu.

    Przykłady

    Pracownik zatrudniony w podstawowym systemie czasu pracy pracował 9 godzin w wolną sobotę. Ze względu na braki kadrowe pracodawca nie miał możliwości udzielić pracownikowi za tą pracę dnia wolnego w tym samym okresie rozliczeniowym. Pracownik ma zatem 8 godzin nadgodzin średniotygodniowych oraz 1 godzina nadgodzin dobowych.

    Pracownik zatrudniony w rozkładzie czasu pracy od 8.00 do 16.00 pracował od 7.00 do 17.00. Wystąpiła tu 1 nadgodzina średniotygodniowa oraz 1 nadgodzina dobowa. Doba pracownicza w tym przypadku trwa od 8.00 jednego dnia do 8.00 dnia następnego. Pracownik rozpoczął pracę wcześniej niż wynika to z jego rozkładu czasu pracy.

    Zastanawiasz się jak rozliczany jest urlop wypoczynkowy? Sprawdź nasz wpis.

    Zastanawiasz się, jak się z nami pracuje? Sprawdź!

    Wynagrodzenie chorobowe a zasiłek chorobowy

    Wynagrodzenie chorobowe jak i zasiłek chorobowy to świadczenia pieniężne, które przysługują ubezpieczonemu za czas niezdolności do pracy spowodowanych:

    Świadczenia te różnią się przede wszystkim okresem niezdolności do pracy. Różnica wynika także ze względu na stronę je finansującą oraz oskładkowaniem i opodatkowaniem danego świadczenia.

    Wynagrodzenie chorobowe

    Wynagrodzenie chorobowe przysługuje pracownikowi za czas niezdolności do pracy, która trwa łącznie do 33 dni w roku kalendarzowym. Sytuacja ta dotyczy osób do ukończenia 50 roku życia. Dla osoby która ukończyła 50 lat ten okres to 14 dni. 14 dniowy okres wynagrodzenia chorobowego przysługuje od następnego roku kalendarzowego po roku, w którym osoba ukończyła 50 lat. Okres 33 i 14 dni nie musi wystąpić nieprzerwanie, jest to łączny okres w danym roku kalendarzowym. Wynagrodzenie chorobowe wypłaca pracodawca. Wyłączone jest ono z podstawy wymiaru składek na ubezpieczenia społeczne, FP i FGŚP. Nalicza się jednak od niego składkę na ubezpieczenie zdrowotne. Wynagrodzenie chorobowe stanowi przychód ze stosunku pracy dlatego płatnik jest zobowiązany naliczyć i pobrać od tego świadczenia podatek.

    Wynagrodzenie chorobowe a zasiłek

    Zasiłek chorobowy wypłacany jest ubezpieczonemu kolejno od 34 lub 15 dnia niezdolności do pracy. Wypłacany jest co do zasady przez Zakład Ubezpieczeń Społecznych, chyba że firma jest płatnikiem zasiłków. Płatnika zasiłków ustala się na każdy rok osobno. W związku z tym sprawdza się liczbę osób zgłoszonych do ubezpieczenia chorobowego na dzień 30 listopada poprzedniego roku kalendarzowego. Jeśli stan zatrudnienia jest powyżej 20 osób, płatnikiem zasiłków staje się firma, jeśli poniżej zasiłki wypłaca ZUS.

    Zasiłek chorobowy wypłacany jest przez okres:

    Dodatkowo, jeśli niezdolność do pracy powstała po ustaniu ubezpieczenia, czyli po zwolnieniu, zasiłek chorobowy przysługuje przez okres nie dłuższy niż 91 dni. Wyjątkiem jest niezdolność do pracy powstała wskutek poddania się niezbędnym badaniom lekarskim przewidzianym dla kandydatów na dawców komórek, tkanek i narządów oraz zabiegowi pobrania komórek, tkanek i narządów oraz niezdolności spowodowanej gruźlicą lub występującej w trakcie ciąży.

    Opodatkowanie i oskładkowanie zasiłku chorobowego

    Zasiłek chorobowy zwolniony jest ze składek ZUS, nie nalicza się od niego ani składek społecznych, FP, FGŚP ani składki zdrowotnej. Zasiłki pieniężne są przychodami z innych źródeł i są opodatkowane na zasadach ogólnych.

    Zasiłek chorobowy w odróżnieniu od wynagrodzenia chorobowego nie jest przychodem ze stosunku pracy. W związku z tym jeśli pracownik przebywałby cały miesiąc na L4 nie należą mu się zryczałtowane koszty uzyskania przychodu, co ważne nie można ich także uwzględnić w rozliczeniu rocznym.

    Jeśli nieobecność obejmowałaby przez połowę miesiąca wynagrodzenia chorobowe, a przez kolejną połowę zasiłek chorobowy, pracodawca obliczając podatek uwzględniłby koszty uzyskania przychodu. Musi jednak zwrócić uwagę na wysokość wynagrodzenia chorobowego, jeśli byłoby niższe niż wartość kosztów (250zł lub 300zł), to koszty należy obniżyć do wysokości wynagrodzenia chorobowego.

    W przypadku przepracowania części miesiąca, a pozostała część rozliczona jako zasiłek chorobowy, pracodawca uwzględnia koszty uzyskania przychodu obliczając zaliczkę na podatek od wynagrodzenia za przepracowaną część miesiąca.

    Podstawa wynagrodzenia oraz zasiłku chorobowego

    Podstawę wynagrodzenia chorobowego oraz zasiłku chorobowego stanowi przeciętne miesięczne wynagrodzenie wypłacone w okresie 12 miesięcy kalendarzowych poprzedzających wystąpienie niezdolności do pracy. Jeśli niezdolność powstała przed upływem 12 miesięcy, do podstawy brane jest przeciętne wynagrodzenia za pełne miesiące ubezpieczenia.

    Do podstawy wymiaru wynagrodzenia i zasiłku chorobowego wchodzą wszystkie składniki, które stanowią podstawę wymiaru składki na ubezpieczenie chorobowe. Są to:

    Oprócz składników przysługujących za okresy miesięczne uwzględnia się również składniki przysługujące za okresy dłuższe niż miesiąc; składniki kwartalne, roczne. Składniki roczne uwzględnia się w wysokości 1/12 kwoty wypłaconej pracownikowi za rok poprzedzający miesiąc w którym powstała nieobecność.

    W podstawie wymiaru wynagrodzenia chorobowego oraz zasiłku chorobowego nie uwzględnia się składników, do których pracownik zachowuje prawo za okres pobierania wynagrodzenia i zasiłku chorobowego, niezależne od oceny pracownika, takie jak nagrody np. z okazji ślubu, ukończenia studiów, bony okolicznościowe, nagrody motywacyjne. Składniki te uwzględnia się jednak w podstawie zasiłku przysługującego za okres po ustaniu zatrudnienia.

    Wysokość wynagrodzenia i zasiłku chorobowego

    Okres wyczekiwania na wynagrodzenie chorobowe

    Jeśli pracownik rozpoczyna pierwszą pracę na podstawie umowy pracę to prawo do wynagrodzenia chorobowego otrzyma dopiero po 30 dniach trwania obowiązkowego ubezpieczenia chorobowego. Jeśli zdarzy się że niezdolność wystąpi szybciej, pracownik nie otrzyma wynagrodzenia chorobowego.

    Wyjątki

    Sprawdź też nasz wpis dotyczący Zakładowego Funduszu Świadczeń Socjalnych.

    Korzyści podatkowe Fundacji Rodzinnych

    Fundacja rodzinna to forma prawna, która pozwala na gromadzenie i zarządzanie majątkiem w perspektywie długoterminowej. Na jakie korzyści podatkowe pozwala Fundacja Rodzinna? Majątek rodzinny wprowadzony do fundacji staje się jej własnością i możliwe jest spełnianie świadczeń zarówno pieniężnych i rzeczowych na rzecz beneficjentów. Świadczenia te mogą dotyczyć finansowania na przykład kosztów utrzymania, kształcenia lub leczenia beneficjentów. Podstawowym celem fundacji jest sukcesja międzypokoleniowa, czyli sprawne przekazywanie majątku kolejnym pokoleniom zgodnie z wolą fundatora oraz zwiększenie bezpieczeństwa majątku prywatnego.

    Kluczowe pojęcia

    Działalność Fundacji Rodzinnych

    Zgodnie z art. 5 ustawy z dnia 26 stycznia 2023 r. o fundacji rodzinnej, może ona wykonywać działalność gospodarczą w rozumieniu art. 3 ustawy z dnia 6 marca 2018 r. – Prawo przedsiębiorców (Dz. U. z 2023 r. poz. 221) tylko w zakresie:

    Kluczowe elementy w Fundacji Rodzinnej

    Fundacja rodzinna to kilka korzyści podatkowych. Wniesienie majątku, w zakresie podatku od spadków i darowizn, zwalnia z opodatkowania. Fundacja jest również zwolniona z opodatkowania podatkiem dochodowym od osób prawnych. Wyjątkiem tej sytuacji jest prowadzenie działalności zakazanej, rozumianej jako działalność niewymieniona w art.5 ustawy o fundacji rodzinnej. Podatek pojawia się dopiero w momencie wypłaty majątku na rzecz beneficjentów.

    Sprawdź przykłady korzyści podatkowe Fundacji Rodzinnych.

    Korzyści podatkowe Fundacji Rodzinnych

    1) Pożyczki dla wspólników – brak podatku od odsetek od kwoty udzielonej pożyczki przez Fundację Rodzinną.

    2) Wypłata zysku z lat ubiegłych

    Założenie Fundacji Rodzinnej krok po kroku

    Jakie zmiany są planowane?

    Na stronie internetowej Kancelarii Prezesa Rady Ministrów w wykazie prac legislacyjnych i programowych zostały w dn. 12.08.2024 r. opublikowane informacje o pracach nad projektem ustawy o zmianie ustawy o podatku dochodowym od osób fizycznych, od osób prawnych oraz niektórych innych ustaw. Poniżej znajdziesz proponowane zmiany, które mają dotyczyć fundacji rodzinnej w zakresie wprowadzenia:

    1. zmian uszczelniających regulacje dotyczące opodatkowania fundacji rodzinnej,

    2. poszerzenia podstawy obliczenia daniny solidarnościowej o świadczenia beneficjentów otrzymane z fundacji rodzinnej. Oznacza to, że beneficjenci musieliby zapłacić 4% podatku od nadwyżki ponad 1 mln zł. wypłaconych środków z fundacji rodzinnej.

    Projekt, nad którym pracuje Ministerstwo Finansów, ma trafić pod obrady Sejmu w III lub w IV kwartale 2024 r.

    Sprawdź też wpis na temat podstawowych informacji na temat Fundacji Rodzinnych.

    Fundacja Rodzinna – podstawowe informacje

    Czym jest Fundacja Rodzinna

    Fundacja rodzinna jest to podmiot prawny przeznaczony dla osób fizycznych, które chcą zabezpieczyć na przyszłość swoje aktywa majątkowe. Jej zasadniczym celem jest ochrona majątku rodzinnego przedsiębiorstwa i zarządzanie nim w perspektywie dłuższej niż jedno pokolenie. Jest to również rozwiązanie do zapewnienia sukcesji biznesu i majątku mające sprawić, aby firma przetrwała przez pokolenia. Dzięki temu jej majątek pozostaje w rękach rodziny czy też osób najbliższych dla fundatora. Sposób przeznaczenia majątku określa sam fundator.

    Fundacja rodzinna musi także posiadać siedzibę na terytorium Polski i posiadać osobowość prawną. Dzięki temu w obrocie prawnym może działać we własnym imieniu i na własną rzecz.

    Założenie Fundacji Rodzinnej

    Fundacja rodzinna może być utworzona na dwa, poniższe sposoby:

    Pierwszy: złożenie przez fundatora oświadczenia woli o powołaniu do życia polskiej fundacji rodzinnej. Fundator powinien je złożyć przed notariuszem, a akt fundacyjny musi mieć formę aktu notarialnego. Fundację może powołać jeden fundator lub kilku fundatorów.

    Drugi: na mocy ważnego testamentu – fundator może zamieścić w testamencie oświadczenie o utworzeniu fundacji. Ze względu na specyfikę testamentu, fundacje powołane w ten sposób będą miały wyłącznie jednego fundatora.

    Fundacja nabywa osobowość prawną z chwilą wpisu do rejestru fundacji rodzinnych. Sądem rejestrowym jest Sąd Okręgowy w Piotrkowie Trybunalskim. Fundator powinien wnieść do polskiej fundacji rodzinnej fundusz założycielski. Jego minimalna wartość to 100 000 złotych. W jego skład ma wchodzić mienie, które fundator zamierza przeznaczyć na realizację celów fundacji. Mogą to być pieniądze, papiery wartościowe, a także inne prawa.

    Na rzecz fundacji można będzie dokonać również darowizny. Nie ma ograniczeń co do tego, kto będzie mógł przekazać darowiznę na rzecz fundacji. Dzięki temu majątek fundacji będą mogły zasilać darowizny od różnych podmiotów. Przyczyni się do realizacji celów określonych przez fundatora.

    Z chwilą sporządzenia aktu założycielskiego albo ogłoszenia testamentu powstaje fundacja rodzinna w organizacji. Fundacja rodzinna w organizacji zarządza we własnym imieniu posiadanym majątkiem i zapewnia jego ochronę. W szczególności nabywa prawa, w tym własność nieruchomości i inne prawa rzeczowe, zaciąga zobowiązania, pozywa i jest pozywana.

    Fundacja rodzinna w organizacji jest co do zasady reprezentowana przez fundatora lub pełnomocnika powołanego przez fundatora.

    Statut Fundacji Rodzinnej

    Fundacja rodzinna funkcjonuje na podstawie sporządzonego statutu, który zawiera kluczowe informacje, takie jak:

    Kto może zostać fundatorem?

    Fundatorem może być osoba fizyczna, która posiada pełną zdolność do czynności prawnych. Jest to między innymi prawo swobodnego dysponowania swoim majątkiem.

    Fundator nie odpowiada za zobowiązania fundacji rodzinnej. Może kierować do organów fundacji uwagi, opinie lub zalecenia. Może też powierzyć wykonywanie swoich uprawnień innej osobie.

    Fundacja rodzinna odpowiada solidarnie z fundatorem za jego zobowiązania powstałe przed jej ustanowieniem, w tym z tytułu obowiązku alimentacyjnego. Odpowiedzialności tej nie można bez zgody wierzyciela wyłączyć ani ograniczyć. Fundacja rodzinna odpowiada także za wykonanie powstałego po jej ustanowieniu obowiązku alimentacyjnego obciążającego fundatora. Odpowiedzialność fundacji rodzinnej ogranicza się do wartości mienia wniesionego przez fundatora do fundacji. Fundator ma dużą swobodę w określeniu zasad zarządzania fundacją rodzinną, jej funkcjonowania i celu, dla którego została ona powołana. Najczęściej będzie to zapewnienie nieprzerwanego działania firmy oraz zapewnianie środków do życia dla członków najbliższej rodziny. Fundacja rodzinna może być ustanawiana na czas określony albo na czas nieokreślony.

    Kto może zostać beneficjentem?

    Beneficjentem fundacji rodzinnej może zostać:

    Fundacja spełnia świadczenia na rzecz beneficjentów. Prawa i obowiązku beneficjenta są niezbywalne, ale można się ich zrzec.

    Jeżeli beneficjentem jest osoba fizyczna, fundacja rodzinna może finansować koszty jej utrzymania i edukacji. Jeśli natomiast organizacja pozarządowa, fundacja może wspierać jej działalność zgodnie z definicją pożytku publicznego określoną w ustawie o fundacji rodzinnej.

    Z dochodów i majątku fundacji rodzinnej można finansować na przykład:

    Fundacja Rodzinna – kto nią kieruje?

    Fundacja rodzinna działa poprzez zarząd i może podlegać wewnętrznemu nadzorowi rady nadzorczej. Wskazani przez fundatora beneficjenci tworzą zgromadzenie beneficjentów, które zbiera się w określonych przypadkach. Przykład – przy uzupełniania składu danego organu, zatwierdzeniu sprawozdania finansowego. Dzięki temu wpływ rodziny na najważniejsze kwestie związane z działalnością fundacji rodzinnej w perspektywie wielu lat.

    Opodatkowanie Fundacji Rodzinnej

    Założenie fundacji rodzinnej oraz przekazanie do niej majątku nie jest opodatkowane podatkiem od czynności cywilnoprawnych (PCC) oraz podatkiem dochodowym od osób prawnych (CIT). Jeżeli fundacja rodzinna prowadzi działalność w ramach dozwolonej działalności gospodarczej, to jej dochody są zwolnione z opodatkowania podatkiem CIT.

    Fundacja rodzinna nie może bezpośrednio prowadzić działalności handlowej, działalności produkcyjnej, ani działalności usługowej.

    Działalność Fundacji Rodzinnej

    Fundacja rodzinna może wykonywać działalność gospodarczą tylko w zakresie określonym w ustawie o fundacji rodzinnej, gdzie będzie zwolniona z opodatkowania zgodnie z art. 5 ust. 1 ustawy o fundacji rodzinnej i art. 6 ust. 1 pkt 25 ustawy o podatku dochodowym od osób prawnych. Jest to rodzaj działalności dotyczący:

    W przypadku prowadzenia działalności poza zakresem określonym w ustawie, fundacja rodzinna podlega opodatkowaniu CIT w wysokości 25%. Rozliczany jest on na zasadach ogólnych bez możliwości skorzystania ze zwolnień i odliczeń dostępnych dla klasycznych form prowadzenia działalności.

    Fundacja rodzinna jest jednak zobowiązana do zapłaty podatku CIT w momencie spełnienia świadczeń na rzecz beneficjenta fundacji lub fundatora. Podatek CIT wynosi 15% od wartości spełnionych świadczeń. Nie można odliczyć kosztów uzyskania przychodów i amortyzacji.

    Fundacja rodzinna działa na zasadzie podobnej do estońskiego CIT-u. Dochody fundacji opodatkowane są dopiero w momencie przekazania ich do beneficjentów.

    Fundacja zapłaci także podatek dochodowy w ramach dochodów z wynajmu lub dzierżawy, której przedmiotem jest przedsiębiorstwo, zorganizowana część przedsiębiorstwa lub majątek służący prowadzeniu działalności gospodarczej przez beneficjenta, fundatora lub podmiot z nimi powiązany, a także w przypadku opóźnienia w zgłoszeniu do rejestru fundacji rodzinnych.

    Powstanie obowiązku zapłaty podatku

    Zdarzeniem skutkującym powstaniem obowiązku zapłaty podatku dochodowego przez fundację rodzinną, jest:

    Zgodnie z obowiązującymi przepisami, świadczenia w postaci ukrytych zysków to, m.in.:

    Zwolnienie z opodatkowania

    Beneficjenci fundacji, którzy otrzymują świadczenia od fundacji rodzinnej, mogą być zwolnieni lub opodatkowani podatkiem dochodowym od osób fizycznych. Zależy to od stopnia pokrewieństwa beneficjenta z fundatorem. Obowiązują poniższe 3 stawki podatkowe:

    Otrzymane z fundacji rodzinnej dochody fundatora i beneficjenta, jako podlegające przepisom o podatku dochodowym od osób fizycznych nie podlegają opodatkowaniu podatkiem od spadków i darowizn.

    Przychody z tytułu wypłaty przez fundacje rodzinną świadczenia na rzecz beneficjenta nie wiążą się z obowiązkiem składkowym – nie stanowią podstawy opodatkowania.

    Fundacja rodzinna może być też podatnikiem VAT i opodatkowanie odbywa się na ogólnych zasadach określonych w ustawie. W przypadku wniesienia majątku do fundacji, opodatkowanie VAT może mieć miejsce, a fundacja może mieć prawo do odliczenia podatku VAT naliczonego na tym majątku.

    Planowane zmiany

    Na stronie internetowej Kancelarii Prezesa Rady Ministrów w wykazie prac legislacyjnych i programowych zostały w dn. 12.08.2024 r. opublikowane informacje o pracach nad projektem ustawy o zmianie ustawy o podatku dochodowym od osób fizycznych, od osób prawnych oraz niektórych innych ustaw. Poniżej niektóre proponowane zmiany mają dotyczyć fundacji rodzinnej w zakresie wprowadzenia.

    1. zmian uszczelniających regulacje dotyczące opodatkowania fundacji rodzinnej,

    2. poszerzenia podstawy obliczenia daniny solidarnościowej o świadczenia beneficjentów otrzymane z fundacji rodzinnej. Oznacza to, że beneficjenci musieliby zapłacić 4% podatku od nadwyżki ponad 1 mln zł. wypłaconych środków z fundacji rodzinnej.

    Projekt, nad którym pracuje Ministerstwo Finansów, ma trafić pod obrady Sejmu w III lub w IV kwartale 2024 r.

    Sprawdź też wpis na temat korzyści podatkowych związanych z Fundacjami Rodzinnymi.

    Wakacje od ZUS

    Od 1 listopada 2024 r. niektórzy przedsiębiorcy będą mogli składać wnioski o zwolnienie ze składek na ubezpieczenie społeczne za wybrany miesiąc. Dotyczy to osób, które prowadzą jednoosobową działalność gospodarczą albo zatrudniają do 9 osób.

    Rozwiązanie skierowane jest do mikroprzedsiębiorców, wpisanych do CEIDG, którzy:

    Zgodnie z nowymi przepisami przedsiębiorcy mogą raz w roku za wybrany miesiąc nie płacić za siebie:

    W czasie wakacji składkowych przedsiębiorca będzie musiał opłacić składkę zdrowotną.

    Z ulgi można będzie skorzystać niezależnie od formy rozliczania podatku dochodowego (PIT, ryczałt, karta podatkowa).

    Zwolnienie z opłacenia składek w ramach wakacji składkowych stanowi pomoc de minimis. Dlatego zwolniony może być tylko taki przedsiębiorca, który nie wyczerpał jeszcze limitu pomocy de minimis. Musi dysponować limitem co najmniej w wysokości sumy obowiązujących go we wskazanym we wniosku miesiącu kalendarzowym składek podlegających zwolnieniu.

    Wniosek

    Przedsiębiorca lub jego pełnomocnik będzie mógł złożyć wniosek elektronicznie na Platformie Usług Elektronicznych (PUE)/eZUS – wyłącznie z konta płatnika. Od 1 listopada ZUS udostępni wniosek RWS (wniosek o zwolnienie z obowiązku opłacenia składek za wskazany miesiąc).

    Wniosek trzeba złożyć miesiąc przed wybranym miesiącem zwolnienia ze składek.

    Przykład: jeśli chcemy uzyskać wakacje składkowe za grudzień 2024 roku, wniosek musimy złożyć w listopadzie.

    Wspólnicy spółek cywilnych

    O zwolnienie z opłacania składek mogą ubiegać się również wspólnicy spółek cywilnych. Ważne jest, by wniosek złożyli ze swojego konta płatnika na PUE/eZUS, a nie z konta spółki, której są wspólnikami.

    Wykazanie wakacji od ZUS w deklaracjach rozliczeniowych

    W deklaracji ZUS DRA konieczne będzie wskazanie właściwego kodu tytułu ubezpieczenia, który uprawnia przedsiębiorców do skorzystania z wakacji od ZUS-u. Nowe kody tytułu ubezpieczenia to:

    W miesiącu korzystania ze zwolnienia ze składek ZUS przedsiębiorca powinien przesłać do ZUS DRA zawierające raporty:

    Zakładowy Fundusz Świadczeń Socjalnych ( ZFŚS)

    Zakładowy Fundusz Świadczeń Socjalnych ( ZFŚS) to gromadzone przez pracodawcę na odrębnym rachunku bankowym środki finansowe przeznaczone na finansowanie działalności socjalnej prowadzonej na rzecz:

    Pracodawca powinien wskazać w Regulaminie Zakładowego Funduszu Świadczeń Socjalnych, czy ktoś jeszcze będzie uprawniony do świadczeń – w tym, czy będą nimi osoby współpracujące na podstawie umów cywilnoprawnych.

    Dla kogo tworzenie ZFŚS jest obowiązkiem, a dla kogo nie?

    Tworzenie ZFŚS jest obowiązkowe dla wszystkich pracodawców z jednostek budżetowych i samorządowych bez względu na stan zatrudnienia.

    Pozostali pracodawcy mają obowiązek tworzenia ZFŚS jeśli:

    Liczbę zatrudnionych ustala się zawsze według stanu na 1 stycznia danego roku, zmiana ilości pracowników w ciągu roku nie ma wpływu na obowiązek tworzenia ZFŚS.

    Jeśli w przedsiębiorstwie, które ze względu na liczbę pracowników mają obowiązek tworzenia Zakładowego Funduszu Świadczeń Socjalnych, funkcjonuje układ zbiorowy pracy, strony układu mogą podjąć decyzję o nietworzeniu Funduszu.

    Pozostali przedsiębiorcy, zatrudniający poniżej 50 pracowników, podejmują dobrowolnie decyzję czy utworzyć Zakładowy Fundusz Świadczeń Socjalnych. Mogą też – zamiast tworzenia funduszu – wypłacać pracownikom świadczenie urlopowe. Świadczenie nie przysługuje osobom współpracującym z firmą na podstawie umów-zleceń czy innych umów cywilnoprawnych.

    Na co można przeznaczyć środki Funduszu?

    Środki zgromadzone przez Pracodawcę na koncie Zakładowego Funduszu Świadczeń Socjalnych służą finansowaniu ściśle określonych rodzajów działalności socjalnej. Są to:

    Z Zakładowego Funduszu Świadczeń Socjalnych można finansować również benefity, które mają na celu poprawę warunków życiowych pracowników oraz ich rodzin. Zakres i forma świadczeń mogą różnić się w zależności od regulaminu ZFŚS pracodawcy, który powinien być dostosowany do potrzeb i możliwości finansowych firmy oraz oczekiwań pracowników. Ważne jest, aby świadczenia były przyznawane w sposób sprawiedliwy i transparentny, zgodnie z ustalonymi kryteriami socjalnymi.

    Szczegółowe zasady i warunki korzystania ze świadczeń socjalnych, rodzaje działalności socjalnej oraz katalog osób uprawnionych są określane w regulaminie wewnętrznym – Regulaminie Zakładowego Funduszu Świadczeń Socjalnych. Pracodawca uzgadnia regulamin z zakładową organizacją związkową, a jeśli takiej organizacji nie ma – z pracownikiem wybranym przez załogę do reprezentowania jej interesów.

    Środki z Zakładowego Funduszu Świadczeń Socjalnych są nieopodatkowane do kwoty 1000 zł (zmiana z kwoty 2000 zł nastąpiła w 2024 roku) rocznie na osobę.

    Skąd środki na koncie Zakładowego Funduszu Świadczeń Socjalnych?

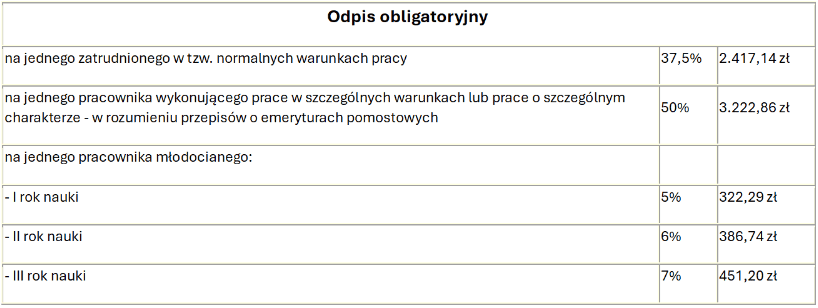
    Zakładowy Fundusz Świadczeń Socjalnych, tworzy się z corocznego odpisu podstawowego, naliczanego w stosunku do przeciętnej liczby zatrudnionych. Jego wysokość na jednego zatrudnionego ustala się jako określony procent przeciętnego wynagrodzenia miesięcznego w gospodarce narodowej w roku poprzednim lub w drugim półroczu roku poprzedniego, jeżeli przeciętne wynagrodzenie z tego okresu stanowiło kwotę wyższą

    Prezes GUS w obwieszczeniu z dnia 16 lutego 2024 r. ogłosił, że przeciętne wynagrodzenie miesięczne w gospodarce narodowej, pomniejszone o potrącone od ubezpieczonych składki na ubezpieczenia emerytalne, rentowe oraz chorobowe, w 2023 r. wyniosło 6.246,13 zł, a w drugim półroczu 2023 r. wyniosło 6.445,71 zł.

    Podstawę do wyliczenia odpisu podstawowego na jednego pracownika w 2024 r. stanowi wynagrodzenie miesięczne w gospodarce narodowej w drugim półroczu 2023 r., czyli kwota 6.445,71 zł.

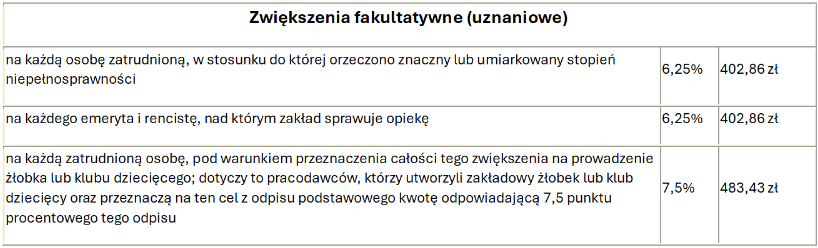
    Fundusz zasila się również środkami pochodzącymi z:

    Przedsiębiorcy mogą dodatkowo zwiększać środki funduszu z zysku netto do podziału, a spółdzielnie – z nadwyżki bilansowej.

    Kiedy trzeba przekazać środki na rachunek Funduszu?

    Równowartość dokonanych odpisów i zwiększeń naliczonych na dany rok kalendarzowy pracodawca powinien przekazać na rachunek bankowy Funduszu w terminie do 30 września tego roku, z tym że w terminie do 31 maja tego roku powinien przekazać kwotę stanowiącą co najmniej 75% równowartości odpisów.

    Pracodawca rozpoczynający działalność w roku kalendarzowym, który zobowiązany jest do utworzenia Zakładowego Funduszu Świadczeń Socjalnych, dokonuje odpisu na fundusz od następnego roku kalendarzowego. Natomiast jeśli rozpoczęcie działalności następuje w trakcie roku kalendarzowego w wyniku komercjalizacji, przejęcia, podziału lub połączenia zakładu z równoczesnym przejęciem pracowników, fundusz powinien być utworzony w roku rozpoczęcia działalności.

    Środki przekazane przez pracodawcę na konto Zakładowego Funduszu Świadczeń Socjalnych (odpisy i zwiększenia) są zaliczane do kosztów działalności pracodawcy.

    Kto jest odpowiedzialny za zarządzanie Funduszem?

    Zakładowym Funduszem Świadczeń Socjalnych administruje pracodawca, a środki Funduszu niewykorzystane w danym roku kalendarzowym przechodzą na rok następny.

    Mimo, że przepisy ustawy o ZFŚS nie mówią o Komisji Socjalnej wielu pracodawców tworząc Regulamin Funduszu decyduje się na powołanie tejże komisji. Komisja Socjalna może istnieć jeśli jej funkcjonowanie przewiduje Regulamin ZFŚŚ.

    Z uwagi na brak przepisów, panuje swoboda w określaniu zasad funkcjonowania Komisji Socjalnej, wyjątkiem są kompetencje Komisji.

    Zakładowa Komisja Socjalna zazwyczaj nie posiada możliwości decydowania o sposobie realizowania polityki socjalnej w zakładzie pracy. Oznacza to, że komisja socjalna zazwyczaj nie ma kompetencji, żeby w sposób wiążący decydować o zapisach w regulaminie zakładowego funduszu świadczeń socjalnych, sposobie rozdzielania środków funduszu czy ustalania jego budżetu. Pełni zatem tylko funkcję doradczą, wspomagającą, opiniującą oraz administracyjną.

    Rola Komisji Socjalnej w tym przypadku sprowadza do:

    W pewnych okolicznościach komisja socjalna ma specjalne kompetencje, takie jak:

    Podsumowanie

    Zakładowy Fundusz Świadczeń Socjalnych pełni istotną rolę w systemie wsparcia pracowniczego, oferując szeroki wachlarz świadczeń, mających na celu poprawę jakości życia pracowników i ich rodzin. ZFŚS stanowi cenny element polityki socjalnej przedsiębiorstw, przyczyniając się w ten sposób do budowania pozytywnego wizerunku pracodawcy i zwiększania satysfakcji wśród pracowników. Elastyczność i możliwość dostosowania do specyficznych potrzeb Funduszu sprawia, że jest on nie tylko świadczeniem, ale również inwestycją w kapitał ludzki.

    Podatek od przerzuconych dochodów

    Przepisy o podatku od przerzuconych dochodów wprowadzono do ustawy o CIT ze skutkiem od 1 stycznia 2022 r. Zostały one następnie częściowo zmienione i doprecyzowane ze skutkiem od 1 stycznia 2023 r. Celem podatku od przerzuconych dochodów jest przeciwdziałanie unikaniu opodatkowania poprzez transfer dochodów do podmiotu powiązanego z innego kraju o niższej lub znikomej stawce podatku dochodowego.

    Kto będzie zobowiązany do zapłaty?

    1. Spółki będące polskimi rezydentami podatkowymi.

    2. Zakłady podatkowe zagranicznych spółek, które dokonują wypłat na rzecz powiązanych nierezydentów.

    3. Spółki wypłacające środki do zagranicznych zakładów podatkowych.

    4. Spółki będące wspólnikami spółek osobowych.

    5. Podatkowe grupy kapitałowe.

    Czym są przerzucone dochody?

    W świetle art. 24aa ust. 2 i 3 ustawy CIT, co do zasady, za przerzucone dochody uznaje się koszty, w odniesieniu do których spełnione są łącznie następujące przesłanki:

    1. koszty te należą do katalogu kosztów pasywnych wymienionych w ust. 3 w/w artykułu (w tym koszty tzw. usług niematerialnych i opłat licencyjnych oraz finansowania dłużnego).

    2. za przerzucone dochody uznaje się wyłącznie koszty, które podatnik zaliczył w danym roku podatkowym do kosztów uzyskania przychodów.

    3. koszty te zostały poniesione przez podatnika na rzecz podmiotu powiązanego niemającego siedziby lub zarządu na terytorium Rzeczpospolitej Polskiej.

    4. przerzuconych dochodów nie łączy się z innymi dochodami, a zatem podatnik jest zobowiązany do zapłaty podatku nawet, jeśli osiąga stratę z prowadzonej działalności.

    Jakie koszty są poddane opodatkowaniu?

    1. usługi niematerialne – usługi doradcze, badania rynku, usługi reklamowe, zarządzania i kontroli, przetwarzania danych, ubezpieczeń, gwarancji i poręczeń oraz usługi o podobnym charakterze.

    2. opłaty i należności za korzystanie lub prawo do korzystania z praw własności intelektualnej (autorskie lub prawa majątkowe, licencje, prawa własności przemysłowej, know – how).

    3. przeniesienia ryzyka niewypłacalności dłużnika z tytułu pożyczek innych niż udzielonych przez banki i spółdzielcze kasy oszczędnościowo-kredytowe.

    4. koszty finansowania dłużnego związane z uzyskaniem środków finansowych i korzystaniem z tych środków: odsetki, opłaty, prowizje, premie, część odsetkową raty leasingowej oraz płatności o podobnym charakterze.

    5. opłaty i wynagrodzenia za przeniesienie funkcji, aktywów lub ryzyk.

    Na potrzeby ustalania kosztów uwzględnia się również:

    a) stanowiące w roku podatkowym odpisy amortyzacyjne lub odpisy umorzeniowe od wartości początkowej środka trwałego lub wartości niematerialnej i prawnej.

    b) koszty przypisane zgodnie z art. 5 ustawy o CIT, czyli przypadające na podatnika koszty z tytułu udziałów w zysku spółki niebędącej osobą prawną.

    Z podatku wyłączone są wypłaty dokonane na rzecz podmiotu powiązanego, który podlega opodatkowaniu od całości swoich dochodów w państwie członkowskim Unii Europejskiej lub Europejskiego Obszaru Gospodarczego. Dodatkowo należy sprawdzić, czy ten podmiot powiązany prowadzi istotną rzeczywistą działalność gospodarczą. W tym celu bierze się pod uwagę w szczególności, czy:

    1) zarejestrowanie podmiotu wiąże się z istnieniem przedsiębiorstwa, w ramach którego wykonuje on faktycznie czynności stanowiące działalność gospodarczą, w tym czy podmiot ten posiada lokal, wykwalifikowany personel oraz wyposażenie wykorzystywane w prowadzonej działalności gospodarczej.

    2) podmiot posiada możliwość samodzielnego decydowania o przeznaczeniu otrzymanej należności.

    3) podmiot ponosi ryzyko ekonomiczne związane z utratą danej należności.

    Opodatkowanie podatkiem od przerzuconych dochodów wymaga łącznego spełnienia wszystkich poniższych warunków. Brak spełnienia któregokolwiek z nich powoduje brak konieczności zapłaty podatku.

    1. Dochód (przychód) podmiotu powiązanego w państwie, w którym ma siedzibę lub zarząd, powstały z tytułu uzyskania jednego z w/w wydatków, podlega opodatkowaniu według stawki podatku dochodowego niższej niż 14,25% lub podlega zwolnieniu, lub wyłączeniu z opodatkowania tym podatkiem. Przepis nie wskazuje, że podatek zapłacony przez podmiot powiązany ma być podatkiem faktycznie zapłaconym. Podstawę kalkulacji stanowi tylko nominalna stawka podatku dochodowego bez uwzględnienia kosztów uzyskania przychodów ponoszonych przez ten podmiot.

    2 Zagraniczny podmiot powiązany uzyskuje od podatnika i innych polskich spółek powiązanych z podatnikiem, co najmniej 50% ogółu przychodów określonych zgodnie z przepisami o podatku dochodowym lub przepisami o rachunkowości

    Natomiast w przypadku, gdy podmiot powiązany otrzymuje przychody z tytułu wskazanych należności pasywnych nie tylko od jednego podatnika (w szczególności polskiej spółki), ale również od innych polskich spółek, wartość uzyskanych przez podmiot powiązany przychodów określa się łącznie dla tego podatnika i innych powiązanych z nim polskich spółek. Wystarczające jest jednak, aby inne polskie spółki ponosiły na rzecz zagranicznego podmiotu powiązanego koszty pasywne wskazane w ust. 3, niezależnie od spełnienia w odniesieniu do tych spółek warunków do objęcia podatkiem od przerzuconych dochodów.

    3. Podmiot powiązany przekazuje, w jakiejkolwiek formie, co najmniej 10% uzyskanych w/w wydatków na rzecz innego podmiotu:

    a) zaliczając te wydatki do kosztów rozliczanych dla celów podatku dochodowego lub odliczając te wydatki lub przychody od dochodu, podstawy opodatkowania lub od podatku w jakiejkolwiek formie, albo

    b) jeżeli przychody te składają się na zysk przeznaczony do wypłaty, bez względu na termin, w formie dywidendy lub innych przychodów z udziału w zyskach osób prawnych.

    Z przepisów wprost nie wynika, że przekazanie 10% przychodów musi nastąpić na rzecz innego podmiotu powiązanego. Nie jest wskazane w jakim celu te wydatki mają być poniesione (przekazanie przychodu ma być poniesione). „W jakiejkolwiek formie” obejmuje płatność, kompensatę, odroczoną płatność lub inne formy rozliczenia wiążące się z powstaniem należności i/lub dokona nieodpowiedniej płatności.

    4. Suma kosztów pasywnych poniesionych na rzecz wszystkich podmiotów powiązanych (zagranicznych oraz polskich) w danym roku podatkowym i zaliczonych do kosztów uzyskania przychodów wynosi co najmniej 3% sumy kosztów uzyskania przychodów podatnika za dany rok. W trakcie weryfikacji struktury kosztów należy uwzględnić płatności dokonywane na rzecz wszystkich podmiotów powiązanych.

    Zeznanie i rozliczenie podatku

    Jeżeli dany koszt spełnia definicję przerzuconego dochodu i zalicza się do podstawy opodatkowania tym podatkiem w danym roku podatkowym, podatnik ma obowiązek potraktować go jako odrębny dochód. Zgodnie bowiem z art. 24aa ust. 6 ustawy CIT przerzuconych dochodów nie łączy się z innymi dochodami (przychodami podatnika). Podatek od przerzuconych dochodów ma zatem charakter autonomiczny. W rezultacie, poniesienie straty przez daną spółkę, nie wyłącza opodatkowania podatkiem od przerzuconych dochodów.

    Podatek wynosi 19% podstawy opodatkowania. Zgodnie z art. 24aa ust. 9 ustawy CIT, podatek od przerzuconych dochodów wykazuje się za rok podatkowy w rocznym zeznaniu podatkowym i wpłaca się na rachunek urzędu skarbowego w terminie złożenia tego zeznania. Podstawę opodatkowania stanowi suma przerzuconych dochodów w roku podatkowym wydatków, o których mowa w art. 24aa ust. 3).

    Podatnik zobowiązany do rozliczenia podatku od przerzuconego dochodu, wykazuje ten podatek odrębnie w deklaracji CIT-8, na podstawie odpowiedniego załącznika do zeznania (formularz CIT/PD). Podatek należy zapłacić w terminie złożenia deklaracji podatkowej za zakończony rok podatkowy.

    Zgodnie z art. 24aa ust. 8 ustawy CIT, podatek od przerzuconych dochodów pomniejsza się o kwotę podatku u źródła pobranego od wypłat z tytułu kosztów pasywnych uwzględnionych w podstawie opodatkowania, jednak w wysokości nie większej niż kwota należnego podatku od przerzuconych dochodów. Przepis ten pozwala na wyeliminowanie ewentualnego podwójnego opodatkowania z tytułu podatku u źródła (np. odsetek i należności licencyjnych) oraz z tytułu podatku od przerzuconych dochodów.

    Podatek u źródła jest nadrzędny (ma pierwszeństwo) wobec podatku od przerzuconych dochodów i jeśli spółka pobrała podatek u źródła (np. w związku z należnościami licencyjnymi 20%), to od tych wypłat nie zapłaci podatku od przerzuconych dochodów (wg stawki 19%), ponieważ odliczenie wynikające z pobranego podatku u źródła skompensuje się z kwotą podatku od przerzuconych dochodów.

    Ciężar dowodu, że nie został spełniony co najmniej jeden z warunków w zakresie przerzuconych dochodów spoczywa na polskiej spółce, która zaliczyła do kosztów uzyskania przychodów koszty. W przypadku wątpliwości spółka może wystąpić z wnioskiem o wydanie interpretacji indywidualnej.

    Polska spółka może być zobowiązana do pozyskania od odbiorcy należności danych podatkowych, informacji o rzeczywistym odbiorcy płatności, czy też prowadzeniu rzeczywistej działalności gospodarczej.

    Przykładowe dokumenty poświadczające brak spełnienia przez podmiot zagraniczny przesłanek przerzuconego dochodu

    1. Oświadczenie podmiotu powiązanego otrzymane w formie pisemnej.

    2. Poświadczona za zgodność z oryginałem kopia sprawozdania finansowego lub zeznania podatkowego wraz z odpowiednią ewidencją.

    3. Dokumenty od niezależnego audytora lub doradcy podatkowego poświadczające dane w tym zakresie.

    4. Informacje, opinie uzyskane, w formie pisemnej lub elektronicznej od doradcy podatkowego, podmiotów prowadzących działalność gospodarczą w obszarze doradztwa podatkowego, prawnego, rozliczeń podatkowych lub księgowych.

    5. Publicznie dostępne informacje dotyczące przepisów obowiązujących w kraju siedziby, zarządu, zarejestrowania, położenia podmiotu powiązanego, zidentyfikowane i zarchiwizowane przez osoby odpowiedzialne za rozliczenia podatkowe polskiego podatnika.

    W przypadku dokonywania wypłat dot. kosztów na rzecz podmiotów powiązanych z tzw. „rajów podatkowych” będą one uznane automatycznie za przerzucone dochody bez względu na faktyczne spełnienie określonych przesłanek, o których mowa w art. 24aa ust. 2 ustawy. Do rajów podatkowych zaliczamy m.in.: niektóre państwa Ameryki Środkowej, Oceanii, a także Rosję.

    Pozostałe informacje

    Spółki opodatkowane estońskim CIT nie podlegają opodatkowaniu podatkiem od przerzuconych dochodów. Spółki te nie rozpoznają kosztów uzyskania przychodów, ponieważ nie podlegają opodatkowaniu na zasadach ogólnych CIT zg. art. 28h ustawy o CIT.

    Przepisy nie wykluczają płacenia przez spółkę podatku od przerzuconych dochodów i podatku minimalnego. Oba podatki zaliczają do podstawy opodatkowania te same kategorie kosztów (wydatków) ponoszonych na rzecz podmiotów powiązanych i mogą funkcjonować niezależnie od siebie. Przepisy o podatku minimalnym, w zakresie w jakim pozwalają pomniejszyć ten podatek o minimalny o zapłacony podatek CIT (art. 19 ustawy o CIT) nie odnoszą się do podatku od przerzuconych dochodów. To oznacza, że spółka może zapłacić jednocześnie podatek minimalny oraz podatek od przerzuconych dochodów.

    Urlop wypoczynkowy – to warto wiedzieć

    Urlop wypoczynkowy – kto ma do niego prawo?

    Urlop wypoczynkowy jest jednym z najważniejszych praw pracowniczych, które przysługują zatrudnionym na podstawie umowy o pracę. Jest to coroczna, nieprzerwana i płatna przerwa w wykonywaniu pracy. Urlop ma być wykorzystany w naturze. Pracownik nie może się zrzec prawa do urlopu wypoczynkowego. Pracodawca jest obowiązany udzielić pracownikowi urlopu w tym roku kalendarzowym, w którym pracownik uzyskał do niego prawo. Na wniosek pracownika urlop może być podzielony na części, w takim przypadku co najmniej jedna część wypoczynku powinna trwać nie mniej niż 14 kolejnych dni kalendarzowych.

    Wymiar urlopu wypoczynkowego

    Wymiar urlopu wypoczynkowego uzależniony jest od ogólnego stażu pracy – czyli wszystkich okresów zatrudnienia. Wynosi on:

    Przy zatrudnieniu w niepełnym wymiarze czasu pracy wymiar urlopu ustala się proporcjonalnie do wymiaru zatrudnienia np. przy ½ etatu jest to 10 lub 13 dni.

    Do okresu zatrudnienia, od którego zależy wymiar urlopu wlicza się okresy poprzedniego zatrudnienia bez względu na przerwy w zatrudnieniu oraz sposób ustania stosunku pracy. Jeżeli pracownik pozostaje w dwóch stosunkach pracy jednocześnie (lub więcej), wliczeniu podlega także okres poprzedniego niezakończonego zatrudnienia w części przypadającej przed nawiązaniem kolejnego stosunku pracy.

    Wlicza się również okresy zakończonej nauki w wymiarze:

    Okresy nauki nie podlegają sumowaniu.

    Jeżeli pracownik pobierał naukę w czasie zatrudnienia, do okresu pracy, od którego zależy wymiar urlopu, wlicza się bądź okres zatrudnienia, w którym była pobierana nauka, bądź okres nauki, w zależności od tego, co jest korzystniejsze dla pracownika.

    Okresy, które również mają wpływ na wymiar urlopu wypoczynkowego, to m.in.:

    Staż pracy pracownika ustala się na podstawie dokumentów przedłożonych przez pracownika w momencie podejmowania zatrudnienia np. (świadectwa pracy, udokumentowane okresy pracy za granicą). Jednak niedostarczenie określonych dokumentów na początku podejmowania zatrudnienia nie powoduje, że dane okresy nie będą mogły w ogóle podlegać wliczeniu do stażu pracy. Pracownik może przedłożyć pracodawcy świadectwa pracy w dowolnym momencie podczas trwania stosunku pracy tym samym udowadniając dodatkowy staż pracy, a pracodawca z dniem dostarczenia dodatkowych dokumentów będzie musiał na nowo przeliczyć staż pracy pracownika. Pracownik nabywa prawo do dodatkowych dni urlopu zaległego, które nie uległy jeszcze przedawnieniu (3 lata).

    Pierwszy urlop wypoczynkowy

    Pracownik podejmujący pracę po raz pierwszy, w roku kalendarzowym, w którym podjął pracę, uzyskuje prawo do urlopu z upływem każdego miesiąca pracy, w wymiarze 1/12 wymiaru urlopu przysługującego mu po przepracowaniu roku. Miesiąc pracy upływa w dniu poprzedzającym upływ miesięcznego terminu obliczonego stosownie do przepisów Kodeksu cywilnego. Prawo do kolejnych urlopów pracownik nabywa w każdym następnym roku kalendarzowym. Zasady udzielania pierwszego urlopu mają zastosowanie tylko w roku kalendarzowym, w którym pracownik po raz pierwszy podjął pracę, bez względu na liczbę pracodawców.

    Urlop wypoczynkowy proporcjonalny do okresu zatrudnienia

    W roku kalendarzowym, w którym ustaje stosunek pracy z pracownikiem uprawnionym do kolejnego urlopu, pracownikowi przysługuje:

    Jeżeli jednak przed ustaniem stosunku pracy w ciągu roku kalendarzowego pracownik wykorzystał urlop w wymiarze wyższym niż wynikający z okresu zatrudnienia, przysługuje mu u kolejnego pracodawcy urlop w odpowiednio niższym wymiarze.

    Łączny wymiar urlopu w roku kalendarzowym nie może być jednak niższy niż wynikający z okresu przepracowanego w tym roku u wszystkich pracodawców.

    Urlop w wymiarze proporcjonalnym przysługuje również pracownikowi powracającemu do pracy u dotychczasowego pracodawcy w ciągu roku kalendarzowego po trwającym co najmniej 1 miesiąc okresie:

    Rodzic wracający do pracy w tym samym roku kalendarzowym, w którym rozpoczynał urlop wychowawczy, ma prawo do pełnego urlopu wypoczynkowego. Jeżeli okres nieobecności (z wyjątkiem urlopu wychowawczego) przypada po nabyciu przez pracownika prawa do urlopu w danym roku kalendarzowym, wymiar urlopu pracownika powracającego do pracy w ciągu tego samego roku kalendarzowego ulega proporcjonalnemu obniżeniu, chyba że przed rozpoczęciem tego okresu pracownik wykorzystał urlop w przysługującym mu lub w wyższym wymiarze.

    Urlop wypoczynkowy pracownika młodocianego

    Pracownik młodociany uzyskuje prawo do urlopu z upływem 6 miesięcy od rozpoczęcia pierwszej pracy w wymiarze 12 dni roboczych. Z upływem roku pracy młodociany uzyskuje prawo do urlopu w wymiarze 26 dni roboczych. Jednak w roku kalendarzowym, w którym kończy on 18 lat, ma prawo do urlopu w wymiarze 20 dni roboczych, jeżeli prawo do urlopu uzyskał przed ukończeniem 18 lat. Młodocianemu uczęszczającemu do szkoły należy udzielić urlopu w okresie ferii szkolnych. Pracodawca jest obowiązany na wniosek młodocianego ucznia szkoły dla pracujących, udzielić mu w okresie ferii szkolnych urlopu bezpłatnego w wymiarze nieprzekraczającym łącznie z urlopem wypoczynkowym 2 miesięcy. Okres urlopu bezpłatnego wlicza się do okresu pracy, od którego zależą uprawnienia pracownicze. Młodocianemu, który nie nabył jeszcze prawa do urlopu, pracodawca może, na jego wniosek, udzielić zaliczkowo urlopu w okresie ferii szkolnych.

    Zasady udzielania urlopu wypoczynkowego

    Urlopu udziela się w tym roku, w którym pracownik nabył do niego prawo. Urlop powinien być udzielony zgodnie z planem urlopów. Plan urlopów ustala pracodawca, biorąc pod uwagę wnioski pracowników i konieczność zapewnienia normalnego toku pracy. Zasadniczo pracodawca ma obowiązek tworzenia planu urlopów, wyjątkiem są sytuacje kiedy zakładowa organizacja związkowa wyraziła zgodę na jego nietworzenie lub u danego pracodawcy zakładowa organizacja związkowa nie działa. Plan urlopowy na dany rok powinien być sporządzony do 31 grudnia roku poprzedniego. Gdy pracodawca nie sporządza planu urlopów następuje to na podstawie porozumienia pracownika z pracodawcą. Pracownik może wykorzystać 4 dni urlopu na swój wniosek, który pracodawca uwzględnia (tzw. „urlop na żądanie”). Pracodawca może jednostronnie udzielić urlopu pracownikowi w okresie wypowiedzenia.

    Na wniosek pracownicy udziela się jej urlopu bezpośrednio po urlopie macierzyńskim (rodzicielskim). Dotyczy to także pracownika-ojca wychowującego dziecko, który korzysta z urlopu macierzyńskiego, rodzicielskiego lub ojcowskiego. Pracodawca ma w takiej sytuacji obowiązek udzielenia urlopu wypoczynkowego.

    Urlopu udziela się w dni, które są dla pracownika dniami pracy, zgodnie z obowiązującym go rozkładem czasu pracy, w wymiarze godzinowym, odpowiadającym dobowemu wymiarowi czasu pracy pracownika w danym dniu.

    Przy udzielaniu urlopu jeden dzień urlopu odpowiada 8 godzinom pracy (20 dni x 8 godzin = 160 godzin; 26 dni x 8 godzin = 208 godzin).

    Gdy pracownika obowiązuje niższa dobowa norma czasu pracy jego dzień urlopu odpowiada tej niższej normie (np. 7 godzin w przypadku pracownika niepełnosprawnego – 20 dni x 7 godzin = 140 godzin; 26 dni x 7 godzin = 182 godziny).

    Udzielenie pracownikowi urlopu w dniu pracy w wymiarze godzinowym odpowiadającym części dobowego wymiaru czasu pracy jest dopuszczalne jedynie w przypadku, gdy część urlopu pozostająca do wykorzystania jest niższa niż pełny dobowy wymiar czasu pracy pracownika w dniu, na który ma być udzielony urlop.

    Kiedy dopuszczalna jest zmiana terminu wykorzystania urlopu wypoczynkowego?

    Pracodawca zobowiązany jest zmienić termin urlopu pracownika w przypadku:

    Te okoliczności powodują również przerwanie udzielonego urlopu.

    Pracodawca może zmienić termin urlopu:

    Pracodawca może odwołać pracownika z urlopu tylko wtedy kiedy jego obecności w zakładzie pracy wymagają okoliczności nie przewidziane w chwili rozpoczynania urlopu. W takim przypadku pracodawca jest obowiązany pokryć pracownikowi koszty związane bezpośrednio z odwołaniem go z urlopu.

    Wynagrodzenie za urlop wypoczynkowy

    Urlop jest płatny i pracownikowi przysługuje wynagrodzenie takie jakie otrzymałby gdyby w tym czasie pracował.

    Składniki wynagrodzenia określone w stawce miesięcznej w stałej wysokości uwzględnia się w wynagrodzeniu urlopowym w wysokości należnej pracownikowi w miesiącu wykorzystywania urlopu. Jeżeli pracownik otrzymuje zmienne składniki wynagrodzenia, to mogą być one obliczane na podstawie przeciętnego wynagrodzenia z okresu 3 miesięcy poprzedzających miesiąc rozpoczęcia urlopu. Jeśli jednak wynagrodzenie to jest znacząco zróżnicowane, okres ten może być przedłużony do 12 miesięcy. W razie zmiany w zmiennych składnikach wynagrodzenia lub zmiany wysokości takich składników w okresie, z którego ustala się podstawę wymiaru, wprowadzonych przed rozpoczęciem przez pracownika urlopu wypoczynkowego lub w miesiącu wykorzystywania tego urlopu, podstawę wymiaru ustala się ponownie z uwzględnieniem tych zmian.

    Zaległy urlop wypoczynkowy

    Pracodawca powinien udzielić urlopu pracownikowi w tym roku, w którym pracownik nabył do niego prawo. Urlopu niewykorzystanego w tym terminie pracodawca powinien udzielić najpóźniej do 30 września następnego roku kalendarzowego. Nieudzielenie przez pracodawcę urlopu zaległego w terminie określonym powyżej stanowi wykroczenie przeciwko prawom pracownika.

    Nieudzielenie urlopu w terminie nie powoduje, że pracownik traci prawo do takiego urlopu. Roszczenie pracownika o udzielenie zaległego urlopu wypoczynkowego przedawnia się dopiero z upływem 3 lat od dnia, w którym roszczenie stało się wymagalne.