Meritoros

Wartość wynagrodzenia w 2025 roku

Jedną z najistotniejszych kwestii dla pracownika i pracodawcy jest ustalenie stawki wynagrodzenia, jaką pracownik będzie co miesiąc otrzymywał za wykonywanie swoich obowiązków służbowych. Pracownicy często nie rozumieją dlaczego kwota która dostają na konto jest niższa niż ta zapisana w umowie.

Wysokość wynagrodzenia – brutto i netto

Kwota która podana jest na umowie o pracę to najczęściej kwota brutto, czyli całość wynagrodzenia, które zostaje pomniejszane o należne świadczenia publicznoprawne. Po odjęciu tych świadczeń pozostaje kwota netto, którą pracownik otrzymuje, tzw. „kwota na rękę”. Niezrozumiała dla pracowników staje się sytuacja, kiedy osoby mające takie samo brutto ostatecznie do wypłaty mają inne kwoty netto. Dla pracodawcy sytuacja też nie jest jasna. Jeśli nie posiada on od przyszłego pracownika dokumentów informujących o jego sytuacji i preferencjach nie jest w stanie przewidzieć jego kwoty netto, która zostanie wyliczona z brutta.

Wynagrodzenie brutto – jest to kwota wynagrodzenia zawierająca w sobie: podatek dochodowy, składki potrącone na ubezpieczenia społeczne oraz zdrowotne.

Wynagrodzenie netto – jest to kwota brutto po odjęciu należnych świadczeń publicznoprawnych, czyli po odliczeniu podatku i składek na ubezpieczenia społeczne oraz zdrowotne, składek PPK i innych potrąceń pracowniczych.

Wartość wynagrodzenia – ubezpieczenia społeczne

W skład ubezpieczeń społecznych wchodzą:

Łączne składki społeczne odprowadzane od wynagrodzenia brutto, leżące po stronie pracownika to 13,71%.

Ubezpieczenie zdrowotne

Ubezpieczenie zdrowotne wynosi 9%. Nalicza się je od wartości wynagrodzenia brutto, pomniejszonego o składki na ubezpieczenia społeczne (czyli o 13,71%). Całość odlicza się od wynagrodzenia brutto.

Zaliczka na podatek dochodowy

Aby poprawnie wyliczyć kwotę zaliczki na podatek dochodowy od wynagrodzenia brutto, należy wziąć pod uwagę złożone przez pracownika dokumenty. Przede wszystkim należy uwzględnić druk PIT2, w którym pracownik deklaruje odpowiednie ulgi od podatku lub ich brak. Należy również uwzględnić preferencyjne opodatkowanie, koszty uzyskania przychodu oraz dodatkowe zwolnienia z podatku.

Stawka podatku w pierwszym progu podatkowym pracownika, czyli do osiągnięcia dochodu na poziomie 120 000zł, to 12%, drugi próg podatkowy dla dochodów po przekroczeniu 120 000zł to 32%. Podstawę do opodatkowania oblicza się poprzez odjęcie z wynagrodzenia brutto pracownika składki ZUS oraz kosztów uzyskania przychodu, które w zależności od tego czy pracownik zamieszkuje w miejscowości w której znajduje się zakład pracy czy nie, wynoszą odpowiednio 250zł lub 300zł. Otrzymaną podstawę do opodatkowania mnożymy przez odpowiednią stawkę podatkową (12%/32%). Od otrzymanej kwoty mamy jeszcze możliwość odjęcia kwoty zmniejszającej podatek, pod warunkiem, że takie oświadczenie w dokumencie PIT 2 złożył pracownik.

Obliczenie wartości wynagrodzenia – przykłady:

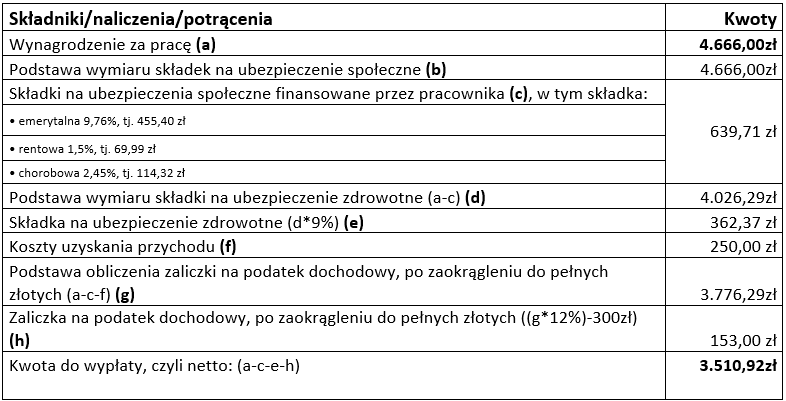
A. Przykład obliczenia wynagrodzenia netto i jego obciążeń przy założeniu, że:

Poniższa tabela przedstawia obliczenia:
Czy warto jest prowadzić elektroniczne akta osobowe? Sprawdź naszą aplikację

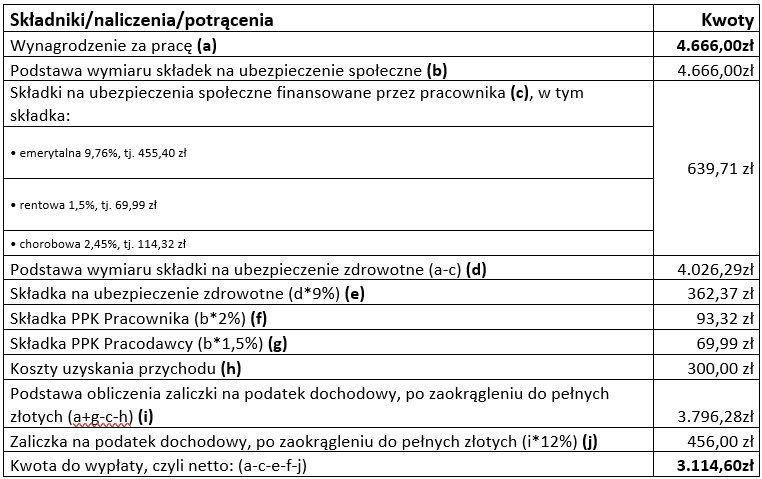
B. Przykład obliczenia wynagrodzenia netto i jego obciążeń przy założeniu, że:

Poniższa tabela przedstawia obliczenia:
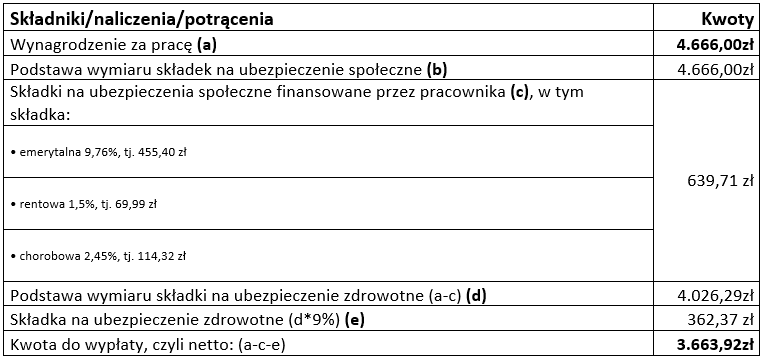
C. Przykład obliczenia wynagrodzenia netto i jego obciążeń przy założeniu, że:

Poniższa tabela przedstawia obliczenia:
Umowa zlecenie do 200 zł

Umowa zlecenie, pomimo braku zapewnienia wielu gwarantowanych przywilejów jest nadal jedną z najpopularniejszych form zawierania współpracy. Zaliczana do umów cywilnoprawnych, których stosowność regulują przepisy kodeksu cywilnego. Choć niekiedy wydaje się opcją najkorzystniejszą, to mimo wszystko może przysporzyć niemałych kłopotów. Jednym z nich może okazać się konieczność przekwalifikowania umowy zlecenia w stosunek pracy, a co za tym idzie: opłacenia zaległych składek ZUS, podatków oraz odsetek, czy kar finansowych, a także skutkować może roszczeniami pracowników o świadczenia gwarantowane na podstawie KP.

O tym, czym wyróżnia się umowa zlecenie, jak jest oskładkowana i opodatkowana oraz to, na co trzeba zwrócić uwagę, zawierając umowę z wynagrodzeniem nie przekraczającym kwoty 200 zł, dowiesz się w dalszej części tego artykułu.

Umowa zlecenie – charakterystyka

Umowa zlecenie jest jedną z form zatrudnienia, wchodzącą w skład umów cywilnoprawnych, uregulowanych przepisami kodeksu cywilnego. Zgodnie z art. 734 § 1 KC „przez umowę zlecenia przyjmujący zlecenie zobowiązuje się do wykonania określonej czynności dla dającego zlecenie”. Można przyjąć zatem, ze jest to umowa starannego działania, co oznacza, że jej realizacja nie zależy od osiągnięcia konkretnego efektu, lecz od należytego wykonywania powierzonych obowiązków. W przeciwieństwie do umowy o dzieło, która ma charakter umowy rezultatu, tutaj kluczowe jest zaangażowanie i dokładność, a nie końcowy wynik.

Na podstawie umowy zlecenia można zatem zatrudnić osobę do takich czynności jak: roznoszenie ulotek, sprzątanie pomieszczeń biurowych, tłumaczenie tekstów, czy pielęgnacja roślin, a więc do czynności powtarzalnych.

Umowa zlecenie, umowa o dzieło a umowa o pracę – różnice

W odróżnieniu do umowy o pracę umowa zlecenia wyróżnia się samodzielnością działania zleceniobiorcy, który nie podlega kierownictwu zleceniodawcy. Kluczowym aspektem jest tutaj również czas oraz miejsce wykonywania czynności – w przypadku umowy o pracę te aspekty są z góry jasno określone, natomiast umowa zlecenia charakteryzuje się dużą elastycznością w tym zakresie, uzależnioną od ustaleń stron.

Warto wspomnieć także o wynagrodzeniu. Kodeks pracy konkretnie wskazuje, że „wynagrodzenie przysługuje za pracę wykonaną […], a „pracownik nie może zrzec się prawa do wynagrodzenia ani przenieść tego prawa na inną osobę”, natomiast, zgodnie z art. 735 KC, zawierając umowę zlecenia, strony mogą ustalić, że Zleceniobiorca wykona czynności bez wynagrodzenia. Oczywiście ” jeżeli ani z umowy, ani z okoliczności nie wynika, że przyjmujący zlecenie zobowiązał się wykonać je bez wynagrodzenia, za wykonanie zlecenia należy się wynagrodzenie”.

Umowa zlecenia a oskładkowanie

Kwestia ozusowania umów zleceń czasem potrafi niejednego kadrowca przyprawić o zawrót głowy. Choć z pozoru kwestie ZUS wydają bardzo łatwe, to w praktyce wiążą się jednak z koniecznością analizowania danej sytuacji zleceniobiorcy. Sprawa jest łatwa, gdy zleceniodawca zatrudnia osobę, która nie ma nigdzie innego tytułu zatrudnienia. Jeśli jest to osoba powyżej 26 roku życia, to podlega pod obowiązkowe składki emerytalno-rentowe i ewentualnie dobrowolną chorobową. Osoba poniżej 26 roku życia, posiadająca status studenta, nie podlega pod ubezpieczenia społeczne. Trudność pojawia się, gdy osoba, która ukończyła 26 lat jest zatrudniona w innym zakładzie pracy. Jeśli wykonuje czynności na podstawie np. dwóch lub więcej umów zleceń lub umowy o pracę i umowy zlecenia, to mamy do czynienia z tzw. zbiegiem tytułów do ubezpieczeń. Kluczowe jest tutaj wynagrodzenie.

Przykład 1.

Pani Ania, trzydziestodwuletnia Copywriterka, pracuje na podstawie stosunku pracy w przedsiębiorstwie X i otrzymuje co najmniej minimalne wynagrodzenie z tego tytułu (w 2025 roku wynosi ono 4 666,00 zł brutto), podejmując współpracę z przedsiębiorstwem Y, na podstawie umowy zlecenia, podlega tylko pod obowiązkową składkę zdrowotną.

Przykład 2.

Pan Jacek, dwudziestodziewięcioletni Magazynier z tytułu umowy o pracę w firmie X zarabia mniej niż minimalne wynagrodzenie. Aby sobie dorobić, zatrudnił się u Zleceniodawcy Y, u którego będzie podlegał obowiązkowo do ubezpieczenia społecznego (z dobrowolną składką chorobową).

Przykład 3.

Pani Hania, dwudziestosześcioletnia Specjalistka ds. marketingu, podjęła współpracę na podstawie umowy zlecenia kolejno z trzema firmami: A, B oraz C. W firmie A oraz B zarabia mniej niż minimalne wynagrodzenie, ale ich łączna suma gwarantuje taką kwotę, dlatego z tyt. zatrudnienia w firmie A oraz B podlega obowiązkowo pod ubezpieczenia społeczne (z dobrowolną składką chorobową), natomiast w przedsiębiorstwie C może świadczyć usługi i odprowadzać tylko składkę zdrowotną.

Aspekty podatkowe umowy zlecenie

Umowa zlecenie, a więc przychody z działalności wykonywanej osobiście są opodatkowane na zasadach ogólnych według skali podatkowej. W I progu podatkowym, czyli do kwoty 120 000,00 zł należy odprowadzać zaliczkę na podatek dochodowy w wysokości 12% podstawy, natomiast powyżej wspomnianej kwoty obowiązywać będzie II próg podatkowy i zaliczka w wysokości 32%. Oczywiście w przypadku umowy zlecenie możliwe jest również skorzystanie z kilku ulg podatkowych po spełnieniu określonych warunków.

Jak wyglądają usługi kadr i płac w praktyce?

Umowa zlecenie do 200 zł

Zawierając jednak umowę zlecenia z wynagrodzeniem określonym w kwoce nie większej niż 200,00 zł brutto, nie rozliczymy jej już według skali podatkowej. W takim przypadku należy pobrać podatek zryczałtowany, a kosztów uzyskania przychodu nie stosuje się.

Trzeba jednak pamiętać, że jeśli umowa zlecenia będzie zawarta z wynagrodzeniem określonym w stawce godzinowej i w danym miesiącu wynagrodzenie w przeliczeniu na godziny nie przekroczy kwoty 200 zł, to wtedy należy pobrać podatek według skali podatkowej. Taka sama sytuacja będzie miała miejsce, gdy umowa zlecenie z wynagrodzeniem nieprzekraczającym wspomnianej kwoty, zostanie zawarta na okres dłuższy niż jeden miesiąc. Wtedy w ujęciu rocznym wynagrodzenie z tego tytułu przekroczy tę kwotę, w związku z czym należy zastosować skalę podatkową, a nie zryczałtowany podatek, już od pierwszego wynagrodzenia. Zasada ta będzie obowiązywała również, jeśli taka umowa zakończy się wcześniej i jednak wynagrodzenie nie przekroczy 200,00 zł.

Przykład 1.

Z Panem Janem została zawarta umowa zlecenie na okres jednego miesiąca z wynagrodzeniem określonym w kwocie brutto w wysokości 180,00 zł. Od tej umowy należy pobrać podatek zryczałtowany.

Przykład 2.

Pani Kasia zawarła z firmą X umowę zlecenia na okres od stycznia do kwietnia z określonym wynagrodzeniem miesięcznym 190,00 zł brutto. W związku z tym, że umowa jest zawarta na kilka miesięcy, należy od wynagrodzenia pobierać podatek według skali podatkowej, począwszy od pierwszej wypłaty.

Przykład 3.

Pan Edward zatrudnił się na podstawie umowy zlecenia w firmie Z. Umowa ta została podpisana na okres maj-sierpień, a wynagrodzenie określone na kwotę 170 zł brutto. Umowę tę jednak rozwiązał na mocy porozumienia stron w czerwcu. Pomimo wcześniejszego rozwiązania umowy zlecenia i w konsekwencji nieprzekroczenia łącznej kwoty 200,00 zł w ujęciu rocznym, należało od pierwszego wynagrodzenia pobrać zaliczkę na podatek według skali podatkowej.

Przykład 4.

Z Panią Natalią firma Y rozpoczęła współpracę na podstawie umowy zlecenia. Została ona zawarta na jeden miesiąc, a wynagrodzenie określone w stawce godzinowej w wysokości 35,00 zł na godzinę. W danym miesiącu wykonała ona czynności będące przedmiotem niniejszej umowy w wymiarze 4 godzin. Daje to łączną kwotę wynagrodzenia 140,00 zł brutto. Pomimo iż wynagrodzenie nie przekroczyło kwoty 200,00 zł, należy pobrać zaliczkę na podatek według skali podatkowej.

Warto również podkreślić, że oprócz niestosowania kosztów uzyskania przychodów, umowa zlecenie określona z miesięcznym wynagrodzeniem nieprzekraczającym 200,00 zł nie podlega także pod kwotę zmniejszającą podatek. Nie podlega też pod np. tzw. Ulgę dla Młodych.

Przychodów takich nie uwzględnia się również w deklaracji rocznej PIT-11, natomiast firma pobiera zryczałtowany podatek, odprowadza go do Urzędu Skarbowego i wykazuje go w PIT-8AR.

Obowiązki pracodawcy względem PFRON

PFRON, czyli Państwowy Fundusz Rehabilitacji Osób Niepełnosprawnych to organ administracji publicznej, utworzony na mocy ustawy 9 maja 1991 r. o zatrudnianiu i rehabilitacji zawodowej osób niepełnosprawnych, działa on na podstawie ustawy z 1997 roku, o rehabilitacji zawodowej i społecznej oraz zatrudnianiu osób niepełnosprawnych.

PFRON pracuje na rzecz osób niepełnosprawnych. Ułatwia podjęcie pracy i życie wśród innych ludzi, w rodzinie i społeczeństwie.

Celem działań PFRON jest wyrównywanie szans i poszanowanie praw osób niepełnosprawnych, a także dbanie o usuwanie barier w życiu codziennym, nauce, pracy i pełnieniu ról społecznych.

Budżet PFRON składa się z wpłat od pracodawców oraz dotacji z budżetu państwa.

Obowiązki pracodawcy względem PFRON – kiedy występują?

Pracodawca który zatrudnia powyżej 25 osób w przeliczeniu na pełen etat, a w tej liczbie nie zatrudnia 6% pracowników z niepełnosprawnością jest zobowiązany dokonywać wpłat na PFRON. Pracodawca z pierwszym dniem, w którym osiągnie zatrudnienie na poziomie 25 etatów (bez względu na to czy ma obowiązek dokonywać wpłat czy nie), musi zarejestrować się w PFRON. Rejestracji dokonuje poprzez odpowiedni dokument zgłoszeniowy, czyli:

Dokumenty te można złożyć elektronicznie korzystając z Systemu e-PFRON2.

Obowiązki pracodawcy względem PFRON – jak obliczyć?

Pracodawca do obliczeniach uwzględnia wszystkich zatrudnionych w swoim zakładzie pracowników, zarówno osoby pełnosprawne, jak i niepełnosprawne. Przez pojęcie pracownika należy rozumieć, zgodnie z art. 2 Kodeksu pracy (Dz. U. z 2023 r. poz. 1465 ze zm.), osobę zatrudnioną na podstawie umowy o pracę, powołania, wyboru, mianowania lub spółdzielczej umowy o pracę. Do stanu zatrudnienia nie uwzględnia się np. osób pracujących na podstawie umowy zlecenia lub wykonujących umowę o dzieło. Do liczby pracowników nie wlicza się osób niepełnosprawnych przebywających na urlopach bezpłatnych oraz osób pełnosprawnych zatrudnionych:

Przy wyliczaniu stanu zatrudnienia stosuje się metodę średniej arytmetycznej ze stanów dziennych w miesiącu. Wynik obliczeń podaje się z dokładnością do dwóch miejsc po przecinku, stosując zaokrąglenie w dół, jeżeli pierwsza odrzucona cyfra należy do przedziału od 0 do 4, albo w górę, jeżeli pierwsza odrzucona cyfra należy do przedziału od 5 do 9.

Który pracodawca zwolniony jest z wpłat do PFRON?

Jeśli pracodawca:

Jak ustalić wskaźnik zatrudnienia osób niepełnosprawnych?

Wskaźnik zatrudnienia osób niepełnosprawnych wylicza się według następującego wzoru:

W = ZON / ZOG

gdzie:

W – wskaźnik (uzyskaną wartość należy wykazać z dokładnością do czterech miejsc po przecinku). ZON – stan zatrudnienia osób niepełnosprawnych w przeliczeniu na pełny wymiar czasu pracy (z miesiąca sprawozdawczego – etaty). ZOG – stan zatrudnienia ogółem w przeliczeniu na pełny wymiar czasu pracy (z miesiąca sprawozdawczego – etaty).

Jak ustalić wysokość składki do PFRON?

Wysokość wpłaty przekazywanej na PFRON stanowi iloczyn 40,65% przeciętnego wynagrodzenia w poprzedzającym kwartale i liczby pracowników odpowiadającej różnicy między zatrudnieniem zapewniającym osiągnięcie wskaźnika zatrudnienia osób z niepełnosprawnością (6% lub 2%) a rzeczywistym zatrudnieniem osób niepełnosprawnych.

Kwotę składki na PFRON oblicza się według następującego wzoru:

K = 0,4065 x PW x [(ZOG x 0,06) – ZON)]

gdzie:

K – kwota wpłaty. PW – Przeciętne wynagrodzenie. ZON – stan zatrudnienia osób niepełnosprawnych w przeliczeniu na pełny wymiar czasu pracy (z miesiąca sprawozdawczego – etaty). ZOG – stan zatrudnienia ogółem w przeliczeniu na pełny wymiar czasu pracy (z miesiąca sprawozdawczego – etaty).

Obniżenie wpłat na PFRON

Wpłaty na PFRON ulegają obniżeniu, z tytułu zakupu produkcji lub usługi, (z wyłączeniem handlu), odpowiednio, wytworzonej lub świadczonej przez zakłady aktywności zawodowej, przedsiębiorstwa społeczne zatrudniające co najmniej 10 pracowników w przeliczeniu na pełny wymiar czasu pracy lub innych pracodawców zatrudniających, co najmniej 25 pracowników w przeliczeniu na pełny wymiar czasu pracy – jeżeli wskaźnik zatrudnienia osób niepełnosprawnych zaliczonych do osób o:

wynosi co najmniej 30%, zwanych „sprzedającymi”.

Warunkiem obniżenia wpłaty jest:

Obniżenie wpłaty przysługuje do wysokości 50% wpłaty na PFRON, do której obowiązany jest nabywca w danym miesiącu. Przysługująca, a niewykorzystana kwota obniżenia może być uwzględniana we wpłatach na PFRON przez okres nie dłuższy niż 6 miesięcy, licząc od dnia uzyskania informacji o kwocie obniżenia.

Termin opłacania składek na PFRON

Pracodawca zobowiązany jest dokonać wpłaty na PFRON do 20. dnia miesiąca następującego po miesiącu, w którym spełniał on przesłanki powodujące powstanie obowiązku opłaty składki na PFRON. Jeżeli termin wpłaty będzie przypadał w sobotę lub w dzień ustawowo wolny od pracy, za ostatni dzień terminu uważa się następny dzień po dniu wolnym od pracy.

Obowiązki pracodawcy względem PFRON rodzaje składanych deklaracji składanych

1. DEK-1-0 (deklaracja miesięczna) składana, jeśli:

2. DEK-1-a (deklaracja miesięczna) składana, jeśli:

3. DEK-1-b (deklaracja miesięczna) składana, jeśli:

4. DEK-1-u (załącznik do deklaracji miesięcznych DEK-1-0, DEK-1-a albo DEK-1-b) składana, jeśli stosowane jest obniżenie wpłaty z tytułu: ulgi za zakupy lub ulgi za dostępność.

5. DEK-2-a składana, jeśli:

6. DEK-2-b składana, jeśli:

7. DEK-2-u składana, jeśli:

8. DEK-W składane, jeśli:

9. DEK-R (deklaracja roczna) składana, jeśli:

10. DEK-Z (deklaracja ewidencyjna) składana, jeśli:

Rodzaje informacji składanych przez pracodawców zwolnionych z wpłat na PFRON:

1. INF-1 (informacja miesięczna o zatrudnieniu osób niepełnosprawnych, o zatrudnieniu i kształceniu osób niepełnosprawnych lub o działalności na rzecz osób niepełnosprawnych) składana, jeśli:

2. INF-2 (informacja roczna – o zatrudnieniu, kształceniu lub działalności na rzecz osób niepełnosprawnych) składana, jeśli:

3. INF-Z (informacja ewidencyjna) składana, jeśli:

Rodzaje informacji składanych przez sprzedających:

4. INF-1-u (wraz z załącznikiem INF-U) składana, jeśli:

Prowadzenie działalności gospodarczej przez osobę niepełnosprawną

Osoby z orzeczeniem o niepełnosprawności, które prowadzą własną działalność gospodarczą, mają możliwość skorzystania z różnych ulg i form pomocy. Ich zakres i wysokość zależy od stopnia posiadanego orzeczenia o niepełnosprawności oraz ewentualnego prawa do renty. Poniżej przedstawiono informacje dotyczące najpowszechniejszych form wsparcia. Obejmują one składkę zdrowotną oraz refundację składek społecznych z Państwowego Funduszu Rehabilitacji Osób Niepełnosprawnych (PFRON). Poniżej opisano kwestię zwolnienia z obowiązku opłacania składki zdrowotnej, uwzględniając prawo przedsiębiorcy do renty.

Refundacja PFRON- działalność gospodarcza osoby z niepełnosprawnością

Najpopularniejszą formą wsparcia osób z niepełnosprawnością jest z pewnością refundacja składek emerytalnej i rentowej z PFRON. Jest to możliwe dzięki udostępnieniu pomocy wszystkim osobom niepełnosprawnym prowadzącym działalność gospodarczą. Nie występują przy tym wyłączenia związane ze stopniem niepełnosprawności ani prawem do renty. PFRON od stopnia niepełnosprawności uzależnia wyłącznie wysokość świadczeń, które wynoszą:

Refundacji podlegają jedynie obowiązkowe składki emerytalna i rentowa, opłacono w terminie. Za składki opłacone w terminie Fundusz uznaje również składki opłacone z opóźnieniem nie dłuższym niż 14 dni. Aby uzyskać pomoc z PFRON, konieczna jest rejestracja podmiotu oraz złożenie wniosku Wn-U-G z wymaganymi załącznikami. Wniosek można złożyć najwcześniej w dniu opłacenia składek, za które ubiega się o refundację. Istotne jest również, aby zaległości wobec PFRON nie przekraczały 100 zł. Refundacja nie obejmuje kwot składek sfinansowanych ze środków publicznych, takich jak wakacje składkowe. Przyznana refundacja stanowi pomoc de minimis oraz przychód podatkowy.

Zwolnienie z opłacania składki zdrowotnej

W tej uldze należy rozróżnić trzy rozwiązania warunkowane przede wszystkim przez posiadanie prawa do renty oraz rodzaj stopnia niepełnosprawności. Wszystkie preferencje opisano w Ustawie z dnia 27 sierpnia 2004 r. o świadczeniach opieki zdrowotnej finansowanych ze środków publicznych (ustawa zdrowotna).
Można je stosować wybiórczo, w zależności od spełnianych kryteriów.

Składka zdrowotna a przyznane prawo do renty

Renciści prowadzący działalność gospodarczą mogą skorzystać ze zwolnienia opisanego w art. 82 ust. 8 ustawy zdrowotnej. Zostało w nim ustanowione zwolnienie ze składki zdrowotnej dla osób pobierających świadczenie rentowe, którego miesięczna wysokość nie przekracza kwoty minimalnego wynagrodzenia. W 2025 roku jest to kwota 4666 zł. Dodatkowo rencista musi spełniać jeden z poniżej przedstawionych warunków:

lub

Spełnienie ustawowych warunków pozwoli renciście zastosować zwolnienie za miesiące, w których zostały one zrealizowane.

Składka zdrowotna a brak prawa do renty

Zwolnieniem z opłacania składki zdrowotnej objęte są również osoby nieposiadające prawa do renty. Beneficjentami tej ulgi mogą być jednak jedynie przedsiębiorcy zaliczeni do umiarkowanego lub znacznego stopnia niepełnosprawności. Tutaj wyróżnić należy dwa rodzaje zwolnienia:

Przepis ten obejmuje przedsiębiorców rozliczających dochody z działalności niezależnie od formy opodatkowania: skali podatkowej, podatku liniowego czy ryczałtu. Warunkiem skorzystania z preferencji jest nieosiągnięcie miesięcznego przychodu wyższego niż 50% najniższej emerytury. W okresie od 01.03.2024 r. do 28.02.2025 r. kwota ta wynosi 890,48 zł brutto.
Preferencja przysługuje również przedsiębiorcom opłacającym podatek dochodowy w formie karty podatkowej. Zwolnienie obowiązuje za miesiąc, w którym spełniono powyższe warunki.

Ta forma zwolnienia wydaje się korzystniejsza finansowo, ponieważ przysługuje niezależnie od wysokości osiąganych przychodów. Jej stosowanie podlega jednak bardziej restrykcyjnym zasadom i obejmuje przedsiębiorców prowadzących działalność gospodarczą jako jedyne źródło ubezpieczenia zdrowotnego. Dodatkowo podatek należy rozliczać na zasadach skali podatkowej w ujęciu miesięcznym, zgodnie z informacją DI/200000/43/849/2024. Zwolnienie dotyczy osób, które zostały zakwalifikowane do umiarkowanego lub znacznego stopnia niepełnosprawności na co najmniej jeden miesiąc w roku.

Płatność składki zdrowotnej

Po spełnieniu powyższych przesłanek przedsiębiorca ma prawo zapłacić:

Warto dodać, że zgodnie z odpowiedzią na Interpelację do ministra zdrowia nr 43475, ulga może zostać wykorzystana dopiero w rozliczeniu rocznym. Możliwości skorzystania nie determinuje fakt wykazywania jej w miesięcznych deklaracjach rozliczeniowych. Dodatkowo w miesiącu, w którym przedsiębiorca nie opłaca zaliczki na PIT, nie ma zatem również obowiązku opłacania składki zdrowotnej.

Zastanawiasz się, jak się z nami pracuje? Sprawdź!

Niewykonywanie pracy z zachowaniem wynagrodzenia

Wynagrodzenie jest świadczeniem przysługującym w zamian za świadczoną przez pracownika pracę (czyli wynagrodzenie przysługuje za pracę wykonaną). Za czas niewykonywania pracy pracownik ma prawo do wynagrodzenia, jeżeli wynika to z przepisów prawa pracy.

Wysokość wynagrodzenia

Przy ustalaniu wynagrodzenia za czas zwolnienia od pracy lub niewykonywania pracy, stosuje się zasady ustalania wynagrodzenia za urlop. Składniki wynagrodzenia oblicza się na podstawie przeciętnej z miesiąca, w którym przypadło zwolnienie lub okres niewykonywania pracy.

Przy ustalaniu wynagrodzenia za zwolnienie z obowiązku świadczenia pracy w okresie wypowiedzenia oraz zwolnienie pracownicy w ciąży lub karmiącej dziecko piersią, stosuje się te same zasady.

Niewykonywanie pracy z zachowaniem wynagrodzenia – kiedy przysługuje?

W przypadku niemożliwości świadczenia pracy z przyczyn leżących po stronie pracodawcy, jeżeli pracownik był gotów do wykonywania tej pracy przysługuje mu wynagrodzenie za pracę, w wysokości jego osobistego zaszeregowania określonego stawką godzinową lub miesięczną, a jeśli taki składnik wynagrodzenia nie został wyodrębniony przy określaniu warunków wynagradzania, w wysokości 60% wynagrodzenia. W żadnym wypadku wynagrodzenie nie może być niższe niż wysokość minimalnego wynagrodzenia za pracę.

Za czas niezdolności do pracy z powodu choroby lub odosobnienia w związku z chorobą zakaźną pracownik zachowuje prawo do wynagrodzenia. Wynagrodzenie za czas choroby przysługuje pracownikowi przez okres łącznie do 33 dni w roku kalendarzowym. W przypadku pracownika, który ukończył 50. rok życia, czas ten wynosi do 14 dni. Wysokość wynagrodzenia za ten czas wynosi 80% standardowego wynagrodzenia. W wyjątkowych przypadkach, takich jak wypadek w drodze do lub z pracy, choroba w trakcie ciąży, poddanie się niezbędnym badaniom lekarskim dla kandydatów na dawców komórek, tkanek i narządów, oraz poddanie się zabiegowi pobrania komórek, tkanek i narządów, wynagrodzenie wynosi 100%. Za czas niezdolności do pracy za okres dłuższy niż 33 lub 14 dni przysługuje zasiłek chorobowy.

Pracownik, który z inicjatywy pracodawcy lub za jego zgodą podnosi kwalifikacje zawodowe, ma prawo do urlopu szkoleniowego. Przysługuje mu również zwolnienie z całości lub części dnia pracy. Zwolnienie obejmuje czas potrzebny na punktualne przybycie na zajęcia oraz na czas ich trwania. Warunkiem jest zawarcie porozumienia między pracownikiem a pracodawcą. Za czas urlopu szkoleniowego oraz za czas zwolnienia z całości lub części dnia pracy pracownik zachowuje prawo do wynagrodzenia.

Pracownicom ciężarnym lub karmiącym dziecko piersią przysługuje zwolnienie od pracy w określonych sytuacjach. Dotyczy to zatrudnienia przy pracach szczególnie uciążliwych, szkodliwych dla zdrowia lub przy pracach wzbronionych, jeśli nie zostały one przeniesione do innej pracy. Zwolnienie obejmuje również czas zleconych przez lekarza badań diagnostycznych związanych z ciążą, jeśli nie mogą być wykonane poza godzinami pracy.

Pracownica karmiąca dziecko piersią ma prawo do dwóch półgodzinnych przerw w pracy, które są wliczane do czasu pracy. Jeśli karmi więcej niż jedno dziecko, przysługują jej dwie przerwy po 45 minut każda.

Pracownik wychowujący co najmniej jedno dziecko w wieku do 14 lat ma prawo do zwolnienia od pracy w ciągu roku kalendarzowego. Zwolnienie to wynosi 2 dni lub 16 godzin. Pracownik zachowuje w tym czasie prawo do wynagrodzenia.

Szkolenia okresowe w zakresie BHP odbywają się w czasie pracy, pracownicy zachowują prawo do wynagrodzenia za czas tych szkoleń. Pracodawca ma obowiązek do przeprowadzania konsultacji z pracownikami w zakresie BHP, które powinny się odbywać w godzinach pracy. Za czas nieprzepracowany w związku z udziałem w konsultacjach pracownicy lub ich przedstawiciele zachowują prawo do wynagrodzenia. Również za czas udziału w posiedzeniach komisji BHP pracownicy zachowują prawo do wynagrodzenia.

Zarówno okresowe, jak i kontrolne badania lekarskie przeprowadza się w miarę możliwości w godzinach pracy. Za okres niewykonywania pracy w związku z przeprowadzanymi badaniami pracownik zachowuje prawo do wynagrodzenia.

Pracodawca może do końca okresu wypowiedzenia zwolnić pracownika z obowiązku świadczenia pracy z zachowaniem prawa do wynagrodzenia. Jeśli wypowiedzenie następuje z inicjatywy pracodawcy, pracownik ma prawo do zwolnienia na poszukiwanie pracy. Jego wymiar zależy od okresu wypowiedzenia i wynosi 2 lub 3 dni. W tym czasie pracownik zachowuje prawo do wynagrodzenia.

Sprawdź także obowiązki pracodawcy i prawa pracownika przy rozwiązaniu umowy o pracę.

Pracownik ma prawo do zwolnienia od pracy w ciągu roku kalendarzowego. Zwolnienie to wynosi 2 dni albo 16 godzin. Przysługuje ono w przypadku działania siły wyższej w pilnych sprawach rodzinnych spowodowanych chorobą lub wypadkiem. Warunkiem jest konieczność natychmiastowej obecności pracownika.W okresie tego zwolnienia od pracy pracownik zachowuje prawo do wynagrodzenia w wysokości połowy wynagrodzenia.

Pracownikowi przysługuje zwolnienie od pracy, z zachowaniem prawa do wynagrodzenia, w razie:

  1. – ślubu pracownika – 2 dni,
  2. – urodzenia się dziecka pracownika – 2 dni,
  3. – ślubu dziecka – 1 dzień,
  4. – zgonu i pogrzebu małżonka, dziecka, ojca lub matki – 2 dni,
  5. – zgonu i pogrzebu siostry lub brata, teściowej lub teścia, babki lub dziadka albo innej osoby pozostającej na utrzymaniu pracownika lub pod jego bezpośrednią opieką – 1 dzień.

Sprawowanie obowiązków członka komisji pojednawczej mimo, że jest funkcją społeczną członek komisji pojednawczej zachowuje prawo do wynagrodzenia za czas nieprzepracowany w związku z udziałem w jej pracach.

Prowadzisz akta osobowe? Sprawdź jak możesz prowadzić e-Teczki.

Pracownik powołany przez Prezesa Najwyższej Izby Kontroli lub dyrektora delegatury Najwyższej Izby Kontroli wykonuje czynności inspektora-rzeczoznawcy. Może to robić w wymiarze nieprzekraczającym 20 dni w roku. Zachowuje on prawo do wynagrodzenia za czas zwolnienia od pracy.

JPK CIT

Czym jest JPK_CIT?

JPK_CIT jest to nowe narzędzie do raportowania przeznaczone dla płatników podatku dochodowego od osób prawnych.

Zgodnie z rozporządzeniem Ministra Finansów z 16 sierpnia 2024 r. od 1 stycznia 2025 r. wprowadzono dodatkowe wymagania w zakresie prowadzenia ksiąg rachunkowych i ich formy przekazywania do organów podatkowych. Podatnicy muszą prowadzić księgi wyłącznie w formie elektronicznej i corocznie przekazywać dane do organów skarbowych. Dane będą zawierać nowe struktury w pliku XML ze specjalnymi znacznikami identyfikującymi konta księgowe. Podatnicy będą przesyłać strukturę JPK_CIT razem z deklaracją CIT-8.

Zgodnie z założeniami ma to uprościć i przyśpieszyć rozliczenie podatku CIT, dać możliwość łatwej eliminacji błędów w rozliczeniach i wprowadzić lepszą komunikację między płatnikami podatku dochodowego a administracją skarbową. Wszystko dzięki ustandaryzowanej strukturze danych w pliku JPK_CIT, przez co już na etapie przygotowywania tego pliku można będzie wychwycić ewentualne błędy. Z kolei organy skarbowe będą miały możliwość skuteczniejszego typowania podmiotów do kontroli podatkowej, szybsze zwalczanie nadużyć podatkowych, a także łatwiejszy i szybszy dostęp do danych z ksiąg rachunkowych.

Zastanawiasz się nad założeniem Fundacji Rodzinnej? Sprawdź jej korzyści podatkowe.

Z czego składa się plik?

Plik JPK_CIT obejmuje dwa podstawowe struktury:

Od kiedy ma obowiązywać?

Harmonogram wprowadzenia JPK_CIT obejmuje 3 terminy dla różnych grup podatników:

Jeżeli rok podatkowy zaczyna się 1 stycznia 2025 to JPK_CIT musi być wysłany do 31 marca 2026, a jeśli rok obrotowy nie pokrywa się z rokiem kalendarzowym to termin na wysyłkę będzie na koniec roku obrotowego.

Termin na wysyłkę JPK_CIT przypadnie na 2027 r.

Termin na wysyłkę JPK_CIT przypadnie na 2028 r.

Podmioty zobowiązane do raportowania JPK_CIT w pierwszym roku obowiązywania przepisów mają czasowe zwolnienie. Dotyczy to roku obrotowego, który zaczyna się po 31 grudnia 2024 r., a przed 1 stycznia 2026 r. Zwolnienie obejmuje obowiązek przesyłania danych o ewidencji środków trwałych oraz wartości niematerialnych i prawnych (JPK_ST_KR). Ta grupa podatników przesyłająca dane z ksiąg do urzędu skarbowego wyśle tylko plik JPK_KR_PD.

Jakie informacje znajdą się w JPK_CIT?

Struktura tego pliku przewiduje przesyłanie poniższych informacji:

Jak należy się przygotować do wdrożenia JPK_CIT?

Poniżej informacje, co należy zrobić, aby przygotować się do wdrożenia JPK_CIT

Obowiązki pracodawcy i prawa pracownika przy rozwiązaniu umowy o pracę

Rozwiązanie umowy o pracę jest istotnym etapem w relacji pracodawcy i pracownika, regulowanym szczegółowo przez Kodeks pracy. Zakończenie stosunku pracy może nastąpić na różne sposoby, m.in. za porozumieniem stron, za wypowiedzeniem lub bez wypowiedzenia. W każdym przypadku zarówno pracodawca, jak i pracownik mają określone prawa i obowiązki.

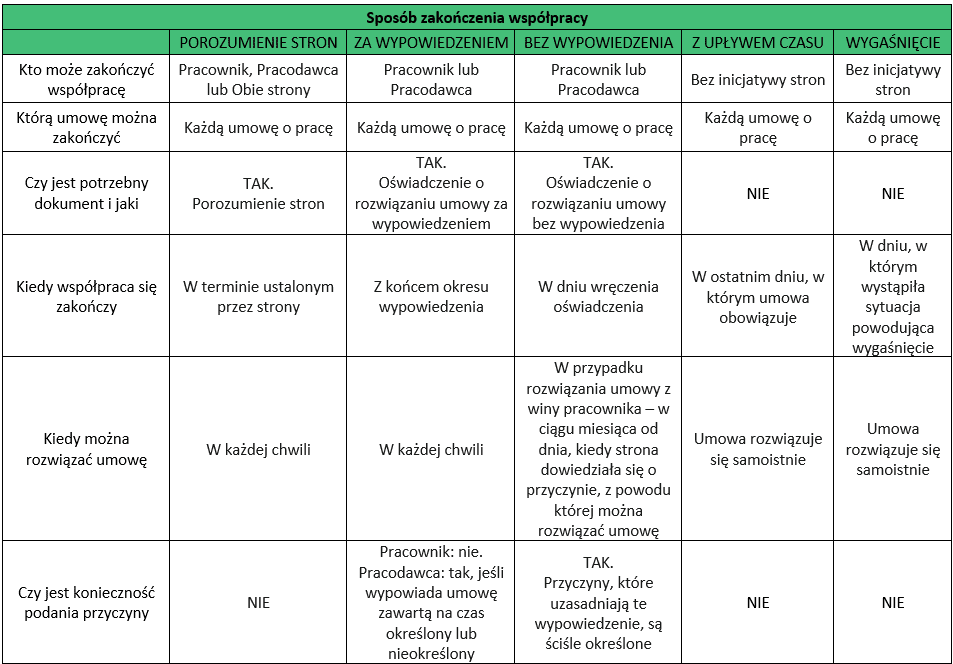
Sposoby zakończenia współpracy

Przepisy przewidują pięć sposobów zakończenia współpracy między pracownikiem, a pracodawcą. Są to:

Każdy z tych sposobów ma inne skutki prawne i faktyczne, zarówno dla pracodawcy, jak i dla pracownika. Rodzaj zawartej umowy o pracę oraz powód zakończenia współpracy determinują zakres obowiązków pracodawcy i praw pracownika. Powód rozwiązania umowy o pracę określa tryb lub tryby, które można zastosować przy jej rozwiązaniu.

Obowiązki pracodawcy przy rozwiązaniu umowy o pracę

Pracodawca ma obowiązek sporządzić pisemne oświadczenie o rozwiązaniu umowy o pracę.

Przy wypowiedzeniu umowy o pracę pracodawca musi zapewnić pracownikowi odpowiedni okres wypowiedzenia zgodnie z przepisami. Okres ten zależy od stażu pracy u danego pracodawcy (od 2 tygodni do 3 miesięcy).

Po zakończeniu umowy pracodawca musi wypłacić pracownikowi wszystkie należne świadczenia, w tym wynagrodzenie za ostatni okres pracy oraz ewentualnie :

  1. – Odprawę pracowniczą lub emerytalno-rentową -w sytuacji, gdy pracownik spełnia ustawowe przesłanki do otrzymania odprawy pracowniczej, pracodawca zobowiązany jest do jej wypłaty wraz z ustaniem stosunku zatrudnienia. Jeśli pracownik przechodzi na rentę lub emeryturę na pracodawcy ciąży obowiązek wypłaty odprawy.

  1. – Odszkodowanie – jeżeli pracodawca jednostronnie skraca okres wypowiedzenia przewidziany w zawartej z pracownikiem umowie o pracę, ogłosił upadłość lub rozwiązuje stosunek pracy z innych, niezależnych od pracownika powodów, zatrudniony nabywa prawo do otrzymania odszkodowania wynoszącego równowartość wynagrodzenia należnego za czas pracy w okresie wypowiedzenia przewidzianym umową. Prawo pracy przewiduje jednak rozwiązania korzystne dla pracownika również w sytuacji, gdy on sam rozwiązuje umowę, nie zachowując okresu wypowiedzenia. Zgodnie z przepisami pracodawca także za ten okres powinien wypłacić mu określone ustawowo odszkodowanie.

  1. – Ekwiwalent za niewykorzystany urlop – w sytuacji, gdy pracownik w czasie zatrudnienia i w okresie wypowiedzenia nie wykorzystał należnego mu urlopu, pracodawca jest zobowiązany do wypłaty ekwiwalentu za niewykorzystany urlop.

Każdemu pracownikowi przysługuje co najmniej minimalne wynagrodzenie za pracę. Sprawdź jego wysokość.

Pracodawca przeprowadza i opłaca okresowe badania lekarskie na wniosek pracownika, jeżeli pracownik zajmował stanowisko narażone na działanie substancji rakotwórczych lub pyłów zwłókniających, po rozwiązaniu stosunku pracy.

Pracodawca wystawia świadectwo pracy zawierające informacje o przebiegu zatrudnienia w terminie 7 dni od zakończenia stosunku pracy, niezależnie od tego, czy stosunek pracy wygasł, czy umowa została rozwiązana. Wyjątkiem jest sytuacja, w której pracownik po zakończeniu stosunku pracy natychmiast podpisuje kolejną umowę z tym samym pracodawcą. Jeśli na wynagrodzenie pracownika nałożono egzekucję komorniczą, pracodawca umieszcza tę informację w świadectwie pracy. W przypadku, gdy pracodawca zna nowe miejsce zatrudnienia pracownika, którego wynagrodzenie podlega egzekucji komorniczej, przesyła tam wszelkie dokumenty dotyczące zajęcia komorniczego oraz informuje o tym komornika i dłużnika.

Po zakończeniu stosunku pracy, pracodawca powinien wyrejestrować byłego pracownika z ZUS w terminie 7 dni od momentu ustania zatrudnienia. Wyrejestrowanie obejmuje również członków rodziny, którzy zostali przypisani do ubezpieczenia zdrowotnego pracownika.

Prawa pracownika w związku z rozwiązaniem umowy o pracę

Pracownik, który uważa, że wypowiedzenie lub zwolnienie było nieuzasadnione lub narusza przepisy prawa, ma prawo odwołać się do sądu pracy, ma na to 21 dni od otrzymania pisma od pracodawcy. Może żądać przywrócenia do pracy lub odszkodowania.

W przypadku rozwiązania umowy z przyczyn niezależnych od pracownika (np. zwolnienia grupowe, likwidacja stanowiska) pracownik może mieć prawo do odprawy. Jej wysokość zależy od stażu pracy u danego pracodawcy.

Pracownik ma prawo do przepracowania lub wynagrodzenia za okres wypowiedzenia. Pracodawca nie może skrócić tego okresu bez odpowiedniej podstawy prawnej lub zgody pracownika.

Pracodawca wypowiadający umowę podwładnemu ma obowiązek udzielić mu dni wolnych na poszukiwanie nowej pracy. Wymiar dni wolnych przysługujących na poszukiwanie zatrudnienia zależy od okresu wypowiedzenia. W przypadku 3-miesięcznego okresu wypowiedzenia przysługują 3 dni, miesięczny i dwutygodniowy okres wypowiedzenia uprawnia do 2 dni wolnego. Wolne przysługuje tylko w przypadku wypowiedzenia dokonanego przez pracodawcę. Jeżeli pracownik wypowiada umowę, wolne nie przysługuje.

Pracownik zobowiązany jest do końca trwania umowy do wykorzystania przysługującego mu urlop wypoczynkowy. Jeśli pracodawca zobowiązuje pracownika do wykorzystania urlopu w trakcie wypowiedzenia, ten nie może mu odmówić. Jeśli jednak z uzasadnionych przyczyn pracodawca nie jest w stanie udzielić pracownikowi urlopu do końca okresu wypowiedzenia, zobowiązany jest do wypłaty ekwiwalentu.

Pracodawca może zwolnić pracownika z obowiązku świadczenia pracy w okresie wypowiedzenia. Decyzja ta należy do pracodawcy i nie wymaga zgody pracownika. Zwolnienie może dotyczyć całego okresu wypowiedzenia lub jego części. Za ten okres pracownikowi przysługuje wynagrodzenie.

Pracownik otrzymuje odprawę w wysokości co najmniej jednomiesięcznego wynagrodzenia, jeśli rozwiązanie umowy jest związane z przejściem na emeryturę lub rentę.

Pracodawca wypłaca odszkodowanie w przypadku, gdy skorzysta z prawa do skrócenia okresu wypowiedzenia. Kodeks pracy dopuszcza tę możliwość w przypadku trzymiesięcznego okresu wypowiedzenia, jeśli rozwiązanie następuje z powodu ogłoszenia upadłości lub likwidacji pracodawcy bądź z innych przyczyn niedotyczących pracownika. Okres wypowiedzenia może ulec skróceniu do miesiąca. Odszkodowanie wypłaca się w wysokości wynagrodzenia za pozostałą część wypowiedzenia.

Przy rozwiązywaniu umowy pracodawca nie może kierować się dyskryminującymi powodami (np. wiekiem, płcią, przynależnością do związku zawodowego).

Jak wygląda praca w nowoczesnym biurze rachunkowym? Sprawdź!

Upominki świąteczne – podatkowe ujęcie

Świąteczny czas kojarzy się z prezentami. Przedsiębiorcy często przekazują upominki świąteczne swoim klientom, kontrahentom czy pracownikom. Warto pamiętać, że zarówno przekazanie, jak i otrzymanie upominku wiąże się z pewnymi konsekwencjami na gruncie podatkowym. Dotyczy to zarówno w podatku dochodowym i w podatku od towarów i usług.

Upominki świąteczne – ujęcie podatkowe w VAT

W zakresie podatku VAT przekazanie upominku należy rozpatrywać na dwóch płaszczyznach:

Podatnicy mogą obniżyć podatek należny o kwotę podatku naliczonego. Jest to możliwe, jeżeli nabywane towary lub usługi są wykorzystywane do czynności opodatkowanych. Związanych zatem z prowadzoną przez podatnika działalnością gospodarczą. Przekazywanie upominków kontrahentom najczęściej ma na celu promocję przedsiębiorstwa. Zatem spełniony jest główny warunek prawa do odliczenia, a tym samym do obniżenia podatku należnego o podatek naliczony.

Jednocześnie nieodpłatne przekazanie prezentu dla celów VAT jest traktowane jako dostawa towarów i podlega opodatkowaniu. Wręczając taki prezent przedsiębiorca musi naliczyć i odprowadzić podatek VAT.

W przepisach widnieją 2 wyjątki zwalniające z tego obowiązku. Istnieje to w momencie kiedy:

Zastanawiasz się nad założeniem Fundacji Rodzinnej? Sprawdź korzyści podatkowe.

Upominki świąteczne – ujęcie podatkowe PIT i CIT

Na gruncie podatków dochodowych wydatki poniesione na nabycie prezentów dla kontrahentów nie stanowią kosztów uzyskania przychodów. Organy podatkowe traktują takie wydatki co do zasady jako wydatki reprezentacyjne, które są wyłączone z KUP.

Jeśli wydatek na zakup upominku będzie miał za zadanie zachęcenie do skorzystania z oferowanych towarów lub usług, można zaliczyć go do kosztów reklamowych. Warunkiem jest, aby upominek zawierał logo firmy.

Wyjątek stanowi zakup alkoholu, który nie może być uznany za koszt podatkowy (pomimo np. logo na butelce).

Podatek dochodowy po stronie obdarowanego

Skutki w podatku dochodowym wywołuje także przyjęcie prezentu. W przypadku, gdy przyjmującym jest przedsiębiorcą, musi on rozpoznać przychód z nieodpłatnego świadczenia. Musi naliczyć i odprowadzić podatek dochodowy. Obdarowany jest zwolniony od konieczności odprowadzenia podatku dochodowego, gdy otrzyma upominki reklamowe, których wartość nie przekracza 200 zł oraz jeśli pełnią one funkcję reklamy lub promocji obdarowującego.

Zastanawiasz się, jak się u nas pracuje? Sprawdź!

Podatek dochodowy po stronie darującej

W przypadku kiedy odbiorcą upominku jest przedsiębiorca celach informacyjnych darczyńca powinien przekazać do US deklarację PIT-8AR.

Przedsiębiorca po wręczeniu osobie fizycznej, która nie prowadzi działalności gospodarczej, prezentu o wartości powyżej 200 zł, powinien na koniec roku wystawić informację PIT-11. Czasami może to być problematyczne, bo wiąże się to z koniecznością pozyskania danych osobowych potrzebnych do uzupełnienia ww. formularza.

Kasowy PIT już od 1 stycznia 2025

Czym jest kasowy PIT?

Kasowy PIT jest to rozwiązanie, które polega na obowiązku zapłaty podatku dochodowego przez podatnika dopiero wówczas, gdy jego kontrahent dokona zapłaty za wydany towar albo wykonaną usługę. Spowoduje to opóźnienie momentu powstania obowiązku podatkowego, który nie będzie zależał jak do tej pory od wystawienia faktury tylko od dnia zapłaty. Gdy kontrahent ureguluje należność częściowo, np. zapłaci zaliczkę, przedpłatę, czy ratę, wtedy przychodem podatnika i podstawą do opodatkowania będzie tylko ta opłacona część.

Co w przypadku braku zapłaty?

Jeżeli przedsiębiorca po upływie dwóch lat, licząc od dnia wystawienia faktury, nie otrzyma od kontrahenta zapłaty to będzie musiał rozpoznać przychód z działalności gospodarczej. Ta sama zasada będzie również obowiązywać w przypadku likwidacji działalności gospodarczej.

Kasowy PIT dobrowolny

Kasowy PIT będzie stanowić dobrowolną formę rozliczenia podatku dochodowego. Będzie obowiązywać już od 1 stycznia 2025 r. Jest przewidziany zarówno dla podatników, którzy prowadzą działalność gospodarczą od pewnego czasu, jak i dla tych, który dopiero działalność rozpoczynają. Będzie mieć zastosowanie jedynie do transakcji B2B, czyli stroną transakcji musi być inny przedsiębiorca.

Kto może skorzystać?

Z kasowego PIT będą mogli skorzystać przedsiębiorcy prowadzący działalność gospodarczą, którzy:

Istotne jest, że kasowy PIT nie dotyczy wyłącznie przychodów, ale również kosztów. Oznacza to, że dopóki nie zostanie opłacona przez podatnika faktura kosztowa to nie będzie kosztem uzyskania przychodu. Koszt będzie uznany za poniesiony dopiero w momencie jego faktycznej zapłaty.

Czego nie będzie dotyczyć kasowy PIT?

Obowiązki ewidencyjne i powiadomienia

Decydując się na kasowy PIT przedsiębiorca będzie musiał prowadzić ewidencję faktur dokumentującą przychody rozliczane metodą kasową. Po upływie 2 lat, licząc od dnia wystawienia faktury, przedsiębiorca będzie musiał rozpoznać przychód z działalności gospodarczej. Dotyczy to sytuacji także gdy podatnik nie otrzyma od kontrahenta zapłaty za wydany towar lub wykonaną usługę.

Innym niezbędnym wymogiem będzie złożenie właściwemu naczelnikowi urzędu skarbowego oświadczenia o wyborze metody kasowej rozliczania przychodów do 20 lutego roku podatkowego. Podatnicy rozpoczynający działalność w trakcie roku muszą złożyć oświadczenie do 20 dnia miesiąca następującego po miesiącu, w którym rozpoczęli działalność. Jeżeli rozpoczęcie działalności nastąpiło w grudniu roku podatkowego, oświadczenie należy złożyć do końca roku podatkowego.

Jak długo należy stosować kasowy PIT

W przypadku wyboru metody kasowej rozliczania przychodów podatnik jest obowiązany stosować tę metodę przez cały rok podatkowy. Dokonany wybór dotyczy również kolejnych lat, chyba, że przedsiębiorca zrezygnuje z tej metody, najpóźniej do 20 lutego danego roku.

Sprawdź także informację na temat ulgi IP Box.

Minimalne wynagrodzenie za pracę

Czym jest wynagrodzenie minimalne

Minimalne wynagrodzenie za pracę jest to kwota, która przysługuje pracownikowi niezależnie od posiadanych kwalifikacji, zaszeregowania osobistego, składników wynagrodzenia, systemu i rozkładu czasu pracy stosowanych u danego pracodawcy, ani szczególnych właściwości i warunków pracy. Minimalne wynagrodzenie za pracę w Polsce nie różnicujemy ze względu na region, branżę, sektor gospodarczy, grupę zawodową czy posiadane kwalifikacje. Wynagrodzenie to jest ustanowione dla całego kraju. Ustalona wysokość minimalnego wynagrodzenia dla pracowników ma formę stawki miesięcznej (może być przeliczana na stawkę godzinową). Minimalne wynagrodzenie jest corocznie waloryzowane.

Przy porównaniu wysokości wynagrodzenia pracownika z obowiązującą wysokością minimalnego wynagrodzenia za pracę uwzględnia się wszystkie przysługujące pracownikowi składniki wynagrodzenia oraz inne świadczenia wynikające ze stosunku pracy. Są to składniki, które zaliczamy do wynagrodzeń osobowych według zasad statystyki zatrudnienia i wynagrodzeń określonych przez Główny Urząd Statystyczny.

Minimalne wynagrodzenie za pracę, obejmuje zatem nie tylko wynagrodzenie zasadnicze, ale również inne składniki wynagrodzenia, w tym m. in. premie i nagrody. Jest to zatem łączne wynagrodzenie pracownika za nominalny czas pracy w danym miesiącu.

Co nie wlicza się do wynagrodzenia minimalnego?

Do minimalnego wynagrodzenia za pracę nie wlicza się takich składników wynagrodzenia jak:

Zmiana minimalnego wynagrodzenia za pracę od 01.01.2025r, a wpływ na świadczenia pracownicze

Zgodnie z rozporządzeniem Rady Ministrów z dnia 12 września 2024 r. w sprawie wysokości minimalnego wynagrodzenia za pracę oraz wysokości minimalnej stawki godzinowej w 2025 r. kwoty te będą wynosić odpowiednio:

Podane w Rozporządzeniu kwoty to oczywiście kwoty brutto. Przyjmijmy założenie, że pracownik zatrudniony został w oparciu o umowę o prace z wynagrodzeniem minimalnym oraz nie korzysta z ulgi dla młodych. Dodatkowo zadeklarował stosowanie podstawowych kosztów uzyskania przychodu oraz korzystanie z pełnej kwoty zmniejszającej podatek (300zł). Pracownik znajduje się w pierwszym progu podatkowym oraz nie odprowadza składek na Pracownicze Plany Kapitałowe. W takim przypadku jego netto wyniesie 3 510,92 zł.

Porównując dla podanego przykładu pracownika jego wynagrodzenie:

Zastanawiasz się, jak pracuje się w Meritoros? Sprawdź!

Wzrost minimalnego wynagrodzenia a koszty pracodawcy

Dla Pracodawców wzrost minimalnego wynagrodzenia za pracę wiąże się ze wzrostem kosztów zatrudnienia pracowników. Oprócz samego wynagrodzenia pracodawca zwiększa również składki ZUS oraz świadczenia, które są zależne i obliczane na podstawie kwoty minimalnej.

Świadczenia, na które ma wpływ wynagrodzenie minimalne

Do takich świadczeń należą: