Usługa „Twój e-PIT” cieszy się ogromnym powodzeniem, polega ona na rozliczeniu podatników przez urząd skarbowy na podstawie złożonych przez pracodawcę PIT-11. Mimo tego, że usługa działa od 2019 roku, to część podatników wciąż rozlicza się samodzielnie.
Poniżej przedstawiamy instrukcję w jaki sposób sprawdzić, zmienić, zaakceptować i wysłać roczną deklarację przy pomocy usługi „Twój e-PIT”. Należy także zaznaczyć, że na obecną chwilę usługa ta nie dotyczy podatników prowadzących działalność gospodarczą i działów specjalnych produkcji rolnej.
Po zalogowaniu do systemu zostaje nam wyświetlony główny pulpit usług. Na stronie możemy wybrać usługi, które nas interesują. Po zalogowaniu, oprócz rocznych deklaracji podatkowych można także monitorować otrzymane mandaty, złożyć pisma urzędowe lub zweryfikować swój mikrorachunek podatkowy.
Po kliknięciu na usługę „Twój e-PIT” zostajemy przekierowani na osobną stronę internetową. Możemy na niej sprawdzić sporządzoną przez urząd skarbowy roczną deklarację podatkową, dokumenty już złożone (w tym za poprzednie lata), dokumenty źródłowe (między innymi złożone przez pracodawców PIT-11) oraz swoją historie logowania.
Klikając na zakładkę „bieżące dokumenty” zostanie wyświetlona sporządzona roczna deklaracja podatkowa. Możemy wtedy sprawdzić, czy dane podatkowe i personalne są poprawne, dodać ulgi i odliczenia (więcej na temat ulg i odliczeń tutaj), wpisać organizację, na którą chcemy przekazać 1% podatku. Co więcej, możemy także wybrać, czy chcemy rozliczyć się wspólnie z małżonkiem lub jako osoba samotnie wychowująca dziecko. Po wprowadzeniu ewentualnych zmian lub poprawek wystarczy kliknąć „akceptuj i wyślij”. Po przetworzeniu deklaracji będzie można pobrać UPO, czyli urzędowe potwierdzenie odbioru – dokument potwierdzający, że roczna deklaracja została złożona. Jeżeli zauważymy błąd w wysłanej już deklaracji, w ramach usługi „Twój e-PIT” możemy także sporządzić korektę.
Ulgi i odliczenia
Od 15 lutego 2021 roku można składać roczne deklaracje PIT za 2020 rok. W zależności od tego czy pracujemy na umowę o pracę, umowy cywilnoprawne, jesteśmy opodatkowani ryczałtem, kartą podatkową czy liniową stawką podatku musimy rozliczyć się na różnych deklaracjach podatkowych. Najczęściej składane deklaracje to:
-PIT-28 – ryczałt od przychodów ewidencjonowanych,
-PIT-36 – działalność gospodarcza opodatkowana skalą podatkową,
-PIT-36L – działalność gospodarcza opodatkowana skalą podatkową,
-PIT-37 – między innymi umowa o pracę.
Podatnicy, którzy składają deklaracje roczne mają prawo, w zależności od formy opodatkowania, do różnych ulg i odliczeń. Dzięki ulgom i odliczeniom można zmniejszyć podatek do zapłaty lub nawet skorzystać ze zwrotu nadpłaconego podatku.
Do ulg i odliczeń, zmniejszających podstawę opodatkowania, zaliczamy:
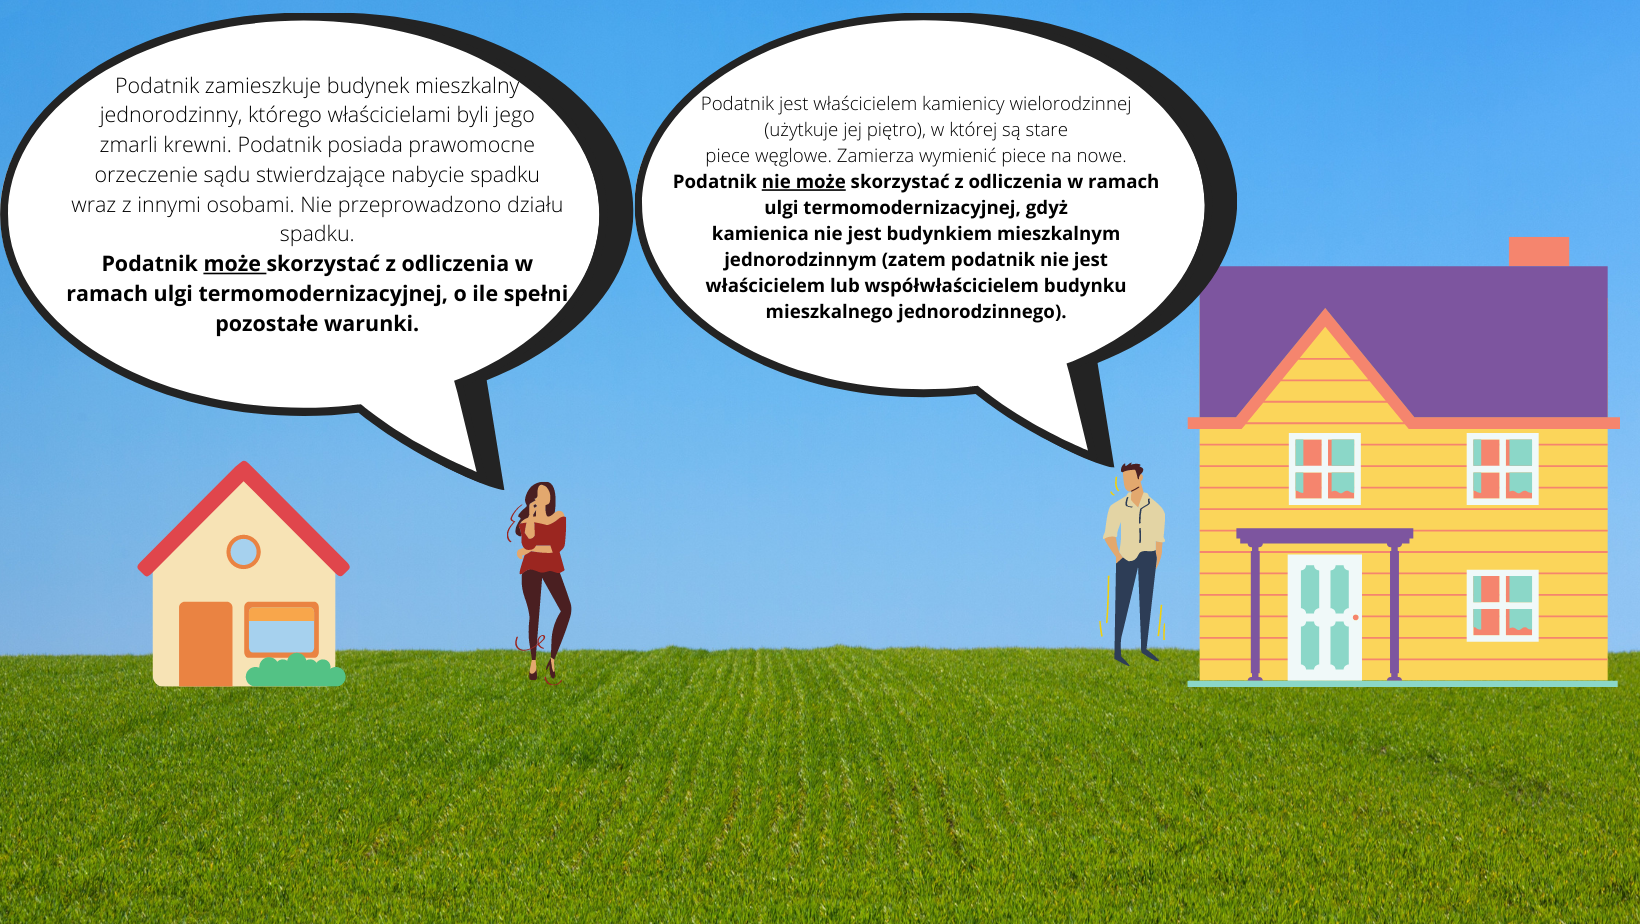
–Ulgę termomodernizacyjną – odliczeniu podlegają wydatki (udokumentowane fakturą) na termomodernizację jednorodzinnych budynków mieszkalnych. Więcej o tej uldze pisaliśmy tutaj,
–Stratę podatkową – poniesioną stratę ze źródła przychodów w roku podatkowym, można odliczyć od uzyskanego dochodu z tego samego źródła w kolejnych latach podatkowych. Więcej na temat tej ulgi pisaliśmy tutaj,
–Ulgę rehabilitacyjną – z ulgi można skorzystać, jeśli jest się osobą niepełnosprawną lub ma się na utrzymaniu osobę niepełnosprawną. Odliczeniu podlegają wydatki poniesione na rehabilitację lub wydatki związane z ułatwieniem wykonywania czynności życiowych,
–Wpłaty na IKZE – odliczeniu podlegają wpłaty na indywidualne konto zabezpieczenia emerytalnego (IKZE) w danym roku podatkowym,
–Ulgę na działalność badawczo-rozwojową – ulga skierowana jest do podatników prowadzących działalność badawczo-rozwojową (B+R), którym przysługują określone, chronione prawem prawa własności intelektualnej (kwalifikowane IP), a przedmiot ochrony został w ramach tej działalności wytworzony, rozwinięty lub ulepszony przez podatnika,
–Składki ZUS – odliczeniu podlegają składki na ubezpieczenie społeczne zapłacone w roku podatkowym bezpośrednio na własne ubezpieczenia emerytalne, rentowe, chorobowe oraz wypadkowe podatnika oraz osób z nim współpracujących, a także składki potrącone w roku podatkowym przez płatnika ze środków podatnika, od przychodu, który podlega opodatkowaniu,
–Ulgę z tytułu przekazanej darowizny – jest to ulga pozwalająca na odliczenie wydatków z tytułu darowizny na rzecz organizacji pożytku publicznego, darowizny na krwiodawstwo, darowizny na cele kultu religijnego, darowizny na kształcenie rozwojowe, darowizny przekazane na walkę z COVID-19 oraz darowizny komputerów przenośnych,
–Ulgę na Internet – ulga polega na odliczeniu faktycznie poniesionych wydatków na Internet, nie więcej jednak niż 760 zł w roku podatkowym. Ulga przysługuje wyłącznie w dwóch kolejno po sobie następujących latach podatkowych, jeżeli w okresie poprzedzającym te lata podatnik nie korzystał z tego odliczenia.
Ulgi i odliczenia od podatku:
–Ulga prorodzinna – ulga przysługuje rodzicom, opiekunom lub rodzicom zastępczym. Warunkiem zastosowania tej ulgi jest faktyczne wykonywanie władzy rodzicielskiej nad małoletnim dzieckiem. Wysokość ulgi to rocznie 1112,04 zł na pierwsze i drugie dziecko, na trzecie dziecko rocznie 2000,04 zł, na czwarte i każde kolejne dziecko to kwota 2700 zł,
–Składka zdrowotna – odliczeniu podlegają składki na ubezpieczenie zdrowotne, faktycznie zapłacone. Kwota ta nie może być jednak wyższa niż 7,75% podstawy wymiaru składek,
–Ulga abolicyjna (ulga na powrót, za pracę za granicą) – od podatku odlicza się kwotę, która odpowiada różnicy między podatkiem obliczonym metodą odliczenia proporcjonalnego, a kwotą podatku obliczonego tzw. metodą wyłączenia z progresją.
Robiąc roczną deklaracje PIT warto dokładnie przeanalizować wszystkie ulgi i odliczenia z których można skorzystać. Należy także pamiętać, że część z tych ulg jest limitowana. Przykładem takiego limitu jest limit odliczenia darowizny na cele kultu religijnego, krwiodawstwa, organizacji pożytku publicznego czy szkołę lub edukację zawodową– nie więcej niż 6% dochodu.
Ulga termomodernizacyjna
W rocznej deklaracji PIT można zastosować wiele ulg: prorodzinną, na Internet, a także ulgę termomodernizacyjną. Ulga termomodernizacyjna przysługuje wyłącznie tym podatnikom, którzy są właścicielami lub współwłaścicielami budynku mieszkalnego jednorodzinnego. Za budynek mieszkalny jednorodzinny uważa się budynek wolno stojący albo budynek w zabudowie bliźniaczej, szeregowej lub grupowej, służący zaspokajaniu potrzeb mieszkaniowych, stanowiący konstrukcyjnie samodzielną całość, w którym dopuszcza się wydzielenie nie więcej niż dwóch lokali mieszkalnych albo jednego lokalu mieszkalnego i lokalu użytkowego o powierzchni całkowitej nieprzekraczającej 30% powierzchni całkowitej budynku.
Z ulgi mogą skorzystać podatnicy, którzy opodatkowują swoje dochody według skali podatkowej lub według jednolitej 19% stawki podatku lub opłacają ryczałt od przychodów ewidencjonowanych.
Co więcej, przedsięwzięcie termomodernizacyjne w budynku musi zostać zakończone w terminie trzech kolejnych lat, licząc od końca roku podatkowego, w którym poniesiono pierwszy wydatek. Warto także pamiętać, że z ulgi nie można korzystać w przypadku budynku będącego w budowie, odliczenie dotyczy wyłącznie budynków już wybudowanych.
Odliczenia dokonuje się w zeznaniu składanym za rok podatkowy, w którym poniesiono dane wydatki. Kwota odliczenia nieznajdująca pokrycia w rocznym dochodzie podatnika podlega odliczeniu w kolejnych latach, nie dłużej jednak niż przez 6 lat, licząc od końca roku podatkowego, w którym poniesiono pierwszy wydatek.
Za przedsięwzięcie termomodernizacyjne uważa się:
-ulepszenie, dzięki któremu następuje zmniejszenie zapotrzebowania na energię dostarczaną na potrzeby ogrzewania i podgrzewania wody użytkowej oraz ogrzewania do budynków mieszkalnych,
-ulepszenie, dzięki któremu następuje zmniejszenie strat energii pierwotnej w lokalnych sieciach ciepłowniczych oraz zasilających je lokalnych źródłach ciepła, jeżeli budynki mieszkalne, do których dostarczana jest z tych sieci energia; spełniają wymagania w zakresie oszczędności energii, określone w przepisach prawa budowlanego, lub zostały podjęte działania mające na celu zmniejszenie zużycia energii dostarczanej do tych budynków,
-wykonanie przyłącza technicznego do scentralizowanego źródła ciepła, w związku z likwidacją lokalnego źródła ciepła, w wyniku czego następuje zmniejszenie kosztów pozyskania ciepła dostarczanego do budynków mieszkalnych,
-całkowitą lub częściową zamianę źródeł energii na źródła odnawialne lub zastosowanie wysokosprawnej kogeneracji.
Odliczeniu podlegają wydatki:
-wymienione w załączniku do rozporządzenia Ministra Inwestycji i Rozwoju z dnia 21 grudnia 2018 r. w sprawie określenia wykazu rodzajów materiałów budowlanych, urządzeń i usług związanych z realizacją przedsięwzięć termomodernizacyjnych (Dz. U. poz. 2489) – tj. między innymi: montaż instalacji fotowoltaicznej, uruchomienie i regulacja źródła ciepła oraz analiza spalin, regulacja i równoważenie hydrauliczne instalacji, materiały budowlane wchodzące w skład systemu ogrzewania elektrycznego, pompa ciepła wraz z osprzętem, kolektor słoneczny wraz z osprzętem, ogniwo fotowoltaiczne wraz z osprzętem itd,
-dotyczące przedsięwzięcia termomodernizacyjnego, które zostanie zakończone w okresie 3 kolejnych lat, licząc od końca roku podatkowego, w którym podatnik poniósł pierwszy wydatek,
-udokumentowane fakturą wystawioną przez podatnika podatku od towarów i usług niekorzystającego ze zwolnienia od tego podatku (za kwotę wydatku uważa się wydatek wraz z podatkiem od towarów i usług, o ile podatek ten nie został odliczony na podstawie ustawy o podatku od towarów i usług),
-które nie zostały sfinansowane (dofinansowane) ze środków Narodowego Funduszu Ochrony Środowiska i Gospodarki Wodnej lub wojewódzkich funduszy ochrony środowiska i gospodarki wodnej lub zwrócone podatnikowi w jakiejkolwiek formie,
-które nie zostały zaliczone do kosztów uzyskania przychodów, odliczone od przychodu na podstawie ustawy o zryczałtowanym podatku dochodowym od niektórych przychodów osiąganych przez osoby fizyczne lub uwzględnione przez podatnika w związku z korzystaniem z ulg podatkowych w rozumieniu Ordynacji podatkowej.
Kwota odliczenia nie może przekroczyć 53 000 zł w odniesieniu do wszystkich realizowanych przedsięwzięć termomodernizacyjnych w poszczególnych budynkach, których podatnik jest właścicielem lub współwłaścicielem. Limit ulgi nie jest związany z jedną inwestycją lub jednym przedsięwzięciem termomodernizacyjnym, jest określony dla danego podatnika, niezależnie od liczby inwestycji termomodernizacyjnych. Jeśli podatnicy pozostają w związku małżeńskim, to każdemu z nich przysługuje odliczenie w maksymalnej wysokości 53 000 zł.
Podatnik może także stracić prawo do ulgi, w wypadku, gdy nie zrealizuje przedsięwzięcia termomodernizacyjnego w terminie trzech lat. W takim wypadku jest on zobowiązany do zwrotu zastosowanej ulgi.
Na czym polega odliczenie VAT?
Przedsiębiorcy, a najczęściej ci, którzy dopiero rozpoczynają działalność gospodarczą, często zastanawiają się na czym polega odliczenie podatku VAT. Co więcej, nie rzadko bywa też tak, że podatek VAT mylony jest z podatkiem PIT. Podatki te są całkowicie odrębnymi, niezależnymi od siebie podatkami. Więcej o podatkach dochodowych osób fizycznych pisaliśmy TUTAJ.
Podatek VAT – stawki i zwolnienia
Podatek VAT, czyli podatek od wartości dodanej, to kwota, która doliczana jest do cen większości towarów i usług. Podstawowa stawka VAT to 23%. Obniżone stawki VAT to 8% (na przykład roboty budowlane), 5% (na przykład książki i czasopisma), 0% (na przykład wewnątrzwspólnotowa dostawa towarów) oraz stawka zwolniony (usługi zwolnione z VAT podmiotowo lub przedmiotowo). Warto zwrócić także uwagę na obowiązek podatkowy w podatku VAT. Więcej na ten temat przeczytacie TUTAJ.
Z podatku VAT można zostać zwolnionym ze względu na limit sprzedaży (zwolnienie podmiotowe) lub ze względu na rodzaj wykonywanej działalności (zwolnienie przedmiotowe).
Odliczenie VAT – przykłady
Zgodnie z prawem, podatnik ma możliwość odliczenia od VATu należnego (VAT z faktur sprzedaży) VATu naliczonego (VATu z faktur zakupu). Kwestię odliczenia podatku VAT najlepiej wyjaśnić na przykładach:
Faktury sprzedaży i faktury zakupu
Podatek VAT to kwota, która powiększa wartość sprzedawanej usługi lub towaru. Przy założeniu, że osoba A sprzedaje usługę o wartości 100 zł, która podlega pod podstawową 23% stawkę VATu, to cena brutto, jaką może zaoferować swojemu klientowi wynosi 123 zł (100 zł netto plus 23% VAT). Osoba, która zakupiła taką usługę i jest przedsiębiorcą (osoba B) ma prawo do odliczenia VATu, który wcześniej zapłaciła przy zakupie usługi od osoby A. Osoba B przy sprzedaży swoich usług/towarów także ma obowiązek doliczyć do ceny netto podatek VAT. Zakładając, że osoba B sprzedaje usługę za kwotę 300 zł netto, która podlega pod 23% stawkę VATu, to cena brutto, którą zaproponuje swojemu klientowi to kwota 369 zł. Po rozliczeniu miesiąca, osoba A zobowiązana jest do zapłaty podatku VAT do urzędu skarbowego w kwocie wynikającej z faktury sprzedaży w wysokości 23 zł. Osoba B natomiast zobowiązana jest do zapłacenia do urzędu skarbowego podatku VAT ze swojej faktury sprzedażowej, przy czym ma prawo do obniżenia tego podatku o VAT z faktur zakupowych. Dzięki temu obniżeniu, osoba B zapłaci 46 zł podatku do urzędu (69 zł – 23 zł).
Brak faktur sprzedaży
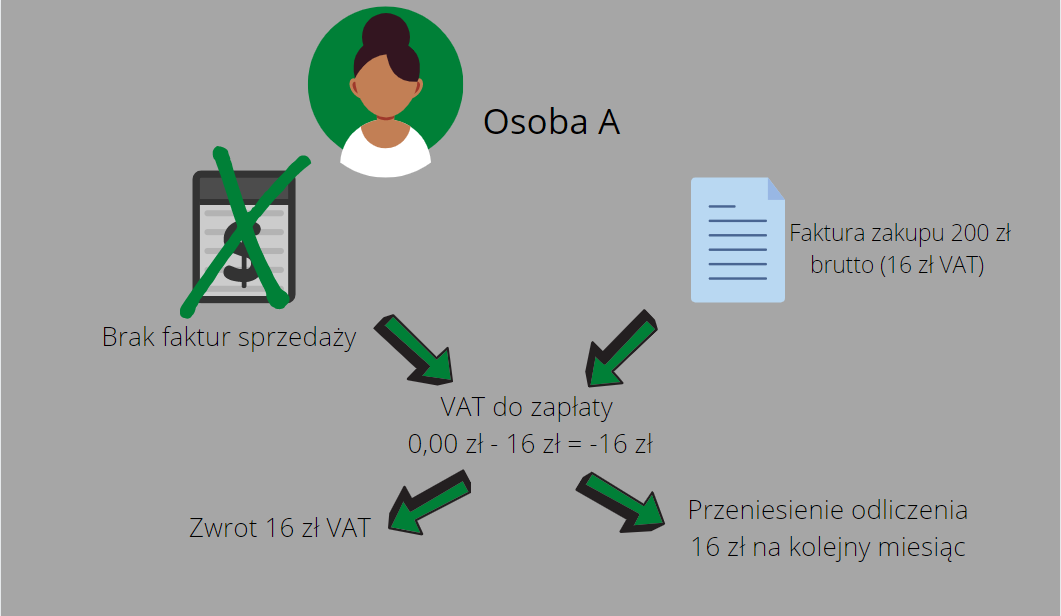
Zdarza się również tak, że w danym miesiącu podatnik nie sprzedaje żadnych towarów lub usług. Mimo braku sprzedaży, podatnik nadal ma prawo odliczenia VATu. Przypadek taki obrazuje drugi przykład:
Podatnik A w kolejnym miesiącu zakupił specjalistyczne czasopisma o wartości 200 zł netto, które podlegały pod 8% VAT, co w rezultacie dało kwotę brutto w wysokości 216 zł. Po rozliczeniu tego miesiąca podatnik ma prawo do zwrotu podatku VAT w wysokości 16 zł lub przeniesienia tej kwoty (czyli nadwyżki VATu) do doliczenia na kolejny miesiąc.
Przy obliczaniu podatku VAT należy pamiętać, że nie ze wszystkich faktur zakupowych można odliczyć podatek VAT. Przykładami takich zakupów mogą być usługi gastronomiczne lub hotelowe, ale także wydatki eksploatacyjne dotyczące samochodów. O odliczeniu VATu przy wydatkach samochodowych pisaliśmy tutaj.
Zastanawiasz się nad zmianą pracy? A może jeszcze nie posiadasz doświadczenia w zawodzie księgowego/księgowej i chcesz podjąc się stażu?
Wejdź w zakładkę KARIERA i sprawdź nasze aktualne oferty pracy, może to właśnie Ciebie szukamy!
Obowiązek rozliczania się za pomocą kasy fiskalnej
Kasa fiskalna to urządzenie, na którym można zapisać wszystkie towary lub usługi z asortymentu swojej firmy oraz ewidencjonować ich sprzedaż. Obowiązek ewidencji sprzedaży za pomocą kasy fiskalnej dla niektórych rodzajów działalności jest obowiązkowy, natomiast część przedsiębiorstw może skorzystać ze zwolnienia z tego obowiązku.
Kasy fiskalnej przeznaczone są dla przedsiębiorców, którzy sprzedają usługi lub towary osobom fizycznym nieprowadzącym działalności gospodarczej lub rolnikom ryczałtowym.
Przedsiębiorstwa, które mogą skorzystać ze zwolnienia z obowiązku posiadania kasy fiskalnej to firmy, których:
– obrót ze sprzedaży osobom fizycznym, które nie prowadzą działalności gospodarczej lub rolnikom ryczałtowym nie przekroczył w poprzednim roku podatkowym 20 000 zł.
Obrót ten liczy się w stosunku do sprzedaży w danym roku. Jeśli działalność gospodarcza została założona 1 listopada i wtedy także został sprzedany pierwszy towar/usługa, limit ten liczy się proporcjonalnie do ilości dni pozostałych do końca roku, tj.
20 000 zł * [(30 dni+ 31 dni)/365 dni w roku]= 3 342, 47 zł
Oznacza to, że limit, którego przedsiębiorca nie może przekroczyć w tym roku, aby móc skorzystać ze zwolnienia z kasy fiskalnej to 3 342,47 zł.
Zwolnienie z kasy fiskalnej traci moc po upływie dwóch miesięcy następujących po miesiącu, w którym limit został przekroczony. Termin ten liczy się od końca miesiąca, w którym limit został przekroczony. Jeśli limit został przekroczony w poprzednim roku rozrachunkowym, przedsiębiorca zobowiązany jest do ewidencji sprzedaży na kasie fiskalnej już od 1 dnia kolejnego roku obrachunkowego.
Zwolnienie dotyczy także niektórych kategorii towarów i usług bez względu na wielkość obrotu (zwolnienie przedmiotowe), są to na przykład: usługi związane z uzdatnianiem i dostarczaniem wody, usługi pocztowe i kurierskie, usługi finansowe i ubezpieczeniowe, czynności notarialne.
Niektóre rodzaje działalności, bez względu na obrót, zobowiązane są do ewidencjonowania sprzedaży na kasie fiskalnej. Dotyczy to przedsiębiorców, którzy prowadzą biznes w zakresie: usług fryzjerskich, kosmetycznych, kosmetologicznych, doradztwa podatkowego, naprawy pojazdów silnikowych oraz motorowerów. Lista towarów i usług, które podlegają pod obowiązkową ewidencję sprzedaży na kasie fiskalnej znajduje się w art. 4 Rozporządzenia z dnia 28 grudnia 2018 r. w sprawie zwolnień z obowiązku prowadzenia ewidencji przy zastosowaniu kas rejestrujących.
Wyróżniamy cztery rodzaje kas fiskalnych: kasy on-line, kasy elektronicznym zapisem kopii kasy z papierowym zapisem kopii oraz kasy w formie oprogramowania. Różnicą między kasami jest sposób zapisu danych. Kasy starszego typu są stopniowo wycofywane z rynku. Zgodnie z przepisami, część branż ma obowiązek ewidencjonowania sprzedaży z udziałem kas online. Na działalności zostały nałożone konkretne terminy wymiany kas:
-1 stycznia 2020 roku:
-świadczą usługi naprawy pojazdów silnikowych oraz motorowerów, w tym naprawy opon, ich zakładania, bieżnikowania i regenerowania oraz w zakresie wymiany opon lub kół dla pojazdów silnikowych i motorowerów
-sprzedają benzynę silnikową, olej napędowy, gaz przeznaczony do napędu silników spalinowych
-1 stycznia 2021 roku:
-świadczą stałe lub sezonowe usługi związane z wyżywieniem – stacjonarne placówki gastronomiczne oraz usługi w zakresie krótkotrwałego zakwaterowania
-sprzedają węgiel, brykiet i podobne paliwa stałe wytwarzane z węgla, węgla brunatnego, koksu i półkoksu przeznaczonych do celów opałowych
-1 lipca 2021 roku:
-fryzjerskie
-kosmetyczne i kosmetologiczne
-budowlane
-w zakresie opieki medycznej
-prawnicze
-związane z działalnością obiektów służących poprawie kondycji fizycznej (wyłącznie w zakresie wstępu)
Przedsiębiorcy, którzy kupią kasę online i zaczną jej używać w ciągu 6 miesięcy od dnia, w którym rozpoczęli ewidencjonowanie sprzedaży, mogą skorzystać z ulgi na jej zakup. Ulga wynosi 90% ceny netto kasy fiskalnej, nie więcej jednak niż 700 zł. Dotyczy to zarówno czynni podatników VAT, jak i podatników zwolnionych z VAT.
Tarcza Finansowa 2.0
W związku z obostrzeniami panującymi w Polsce, została wprowadzona Tarcza Finansowa 2.0 oferująca subwencje dla mikro, małych i średnich przedsiębiorstw. W przeciwieństwie do Tarczy Finansowej 1.0, obecna Tarcza 2.0 skierowana jest tylko do określonej grupy przedsiębiorców, które dodatkowo spełnią szereg warunków.
Tarcza Finansowa 2.0 (na obecną chwilę) skierowana jest:
-do mikroprzedsiębiorstw możliwość otrzymania subwencji finansowej w kwocie 18 tys. zł lub 36 tys. zł na jednego zatrudnionego,
-do małych i średnich przedsiębiorstw i polega na dofinansowaniu kosztów stałych nie pokrytych przychodami, w formie subwencji finansowej w kwocie 70% straty brutto.
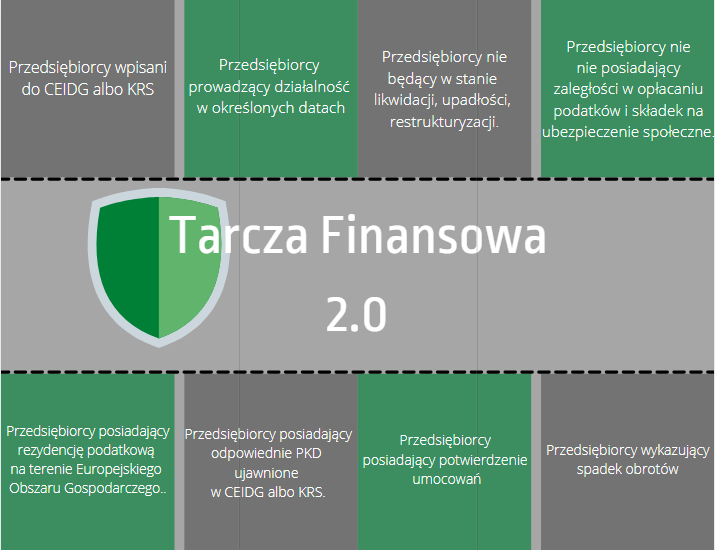
Beneficjentami subwencji mogą być przedsiębiorcy, którzy jednocześnie spełnili wszystkie poniższe warunki:
1) są wpisani do CEIDG albo KRS (zgodnie z Art. 4 ust. 1 i 2 ustawy prawo przedsiębiorców, to jest między innymi osoby fizyczne, osoby prawne lub jednostki organizacyjne niebędące osobą prawną, a także spółdzielnie, stowarzyszenia, fundacje, jeżeli prowadzą działalność gospodarczą).
2) prowadzą działalność na 31 grudnia 2019 roku oraz na dzień składania wniosku.
3) nie będą w stanie likwidacji, upadłości, restrukturyzacji.
4) nie posiadają zaległości w opłacaniu podatków i składek na ubezpieczenie społeczne. Warunek jest spełniony, jeśli co najmniej na jedną z dat: 31 grudnia 2019 roku, 31 grudnia 2020 roku lub dzień składania wniosku podatnik nie ma zaległości.
5) posiadając rezydencję podatkową na terenie Europejskiego Obszaru Gospodarczego. Główny beneficjent rzeczywisty w rozumieniu art. 2 ust. 2 pkt 1 Ustawy AML nie może posiadać rezydencji podatkowej w tzw. „rajach podatkowych”. Odejście od tej zasady jest jednak możliwe, jeśli Beneficjenta Programu i/lub jego głównego beneficjenta rzeczywistego zobowiąże się do przeniesienia rezydencji podatkowej na teren Europejskiego Obszaru Gospodarczego w terminie do 9 miesięcy od dnia udzielenia finansowania w ramach Programu.
6) posiadają odpowiednie PKD ujawnione w CEIDG albo KRS na wszystkie trzy daty: 31 grudnia 2019 roku, 1 listopada 2020 roku oraz na dzień składania wniosku. Kod PKD nie musi być umieszczony jako przeważający rodzaj działalności, co więcej podatnik może mieć ujawnione różne, podlegające pod subwencje kody w podanych terminach. Poniżej zostały przedstawione kody podlegające pod subwencje:
17.29.Z – Produkcja pozostałych wyrobów z papieru i tektury;
18.12.Z – Pozostałe drukowanie;
18.13.Z – Działalność usługowa związana z przygotowywaniem do druku;
18.14.Z – Introligatorstwo i podobne usługi;
49.39.Z – Pozostały transport lądowy pasażerski, gdzie indziej niesklasyfikowany;
47.71.Z – Sprzedaż detaliczna odzieży prowadzona w wyspecjalizowanych sklepach;
47.76.Z – Sprzedaż detaliczna kwiatów, roślin, nasion, nawozów, żywych zwierząt domowych, karmy dla zwierząt domowych prowadzona w wyspecjalizowanych sklepach;
47.81.Z – Sprzedaż detaliczna żywności, napojów i wyrobów tytoniowych prowadzona na straganach i targowiskach;
47.82.Z – Sprzedaż detaliczna wyrobów tekstylnych, odzieży i obuwia prowadzona na straganach i targowiskach;
47.89.Z – Sprzedaż detaliczna pozostałych wyrobów prowadzona na straganach i targowiskach;
56.21.Z – Przygotowywanie i dostarczanie żywności dla odbiorców zewnętrznych (katering);
55.10.Z – Hotele i podobne obiekty zakwaterowania;
55.20.Z – Obiekty noclegowe turystyczne i miejsca krótkotrwałego zakwaterowania;
56.10.A – Restauracje i inne stałe placówki gastronomiczne;
56.10.B – Ruchome placówki gastronomiczne;
56.29.Z – Pozostała usługowa działalność gastronomiczna;
56.30.Z – Przygotowywanie i podawanie napojów;
59.14.Z – Działalność związana z projekcją filmów;
73.11.Z – Działalność agencji reklamowych;
74.20.Z – Działalność fotograficzna;
77.21.Z – Wypożyczanie i dzierżawa sprzętu rekreacyjnego i sportowego;
79.11.A – Działalność agentów turystycznych;
79.12.Z – Działalność organizatorów turystyki;
79.11.B – Działalność pośredników turystycznych;
79.90.A – Działalność pilotów wycieczek i przewodników turystycznych;
79.90.B – Działalność w zakresie informacji turystycznej;
79.90.C – Pozostała działalność usługowa w zakresie rezerwacji, gdzie indziej niesklasyfikowana;
82.30.Z – Działalność związana z organizacją targów, wystaw i kongresów;
85.51.Z – Pozaszkolne formy edukacji sportowej oraz zajęć sportowych i rekreacyjnych;
85.52.Z – Pozaszkolne formy edukacji artystycznej;
85.59.B – Pozostałe pozaszkolne formy edukacji, gdzie indziej niesklasyfikowane;
86.90.A – Działalność fizjoterapeutyczna;
86.90.D – Działalność paramedyczna;
90.01.Z – Działalność związana z wystawianiem przedstawień artystycznych- zespół muzyczny;
90.02.Z – Działalność wspomagająca wystawianie przedstawień artystycznych;
90.04.Z – Działalność obiektów kulturalnych;
91.02.Z – Działalność muzeów;
93.11.Z – Działalność obiektów sportowych;
93.13.Z – Działalność obiektów służących poprawie kondycji fizycznej;
93.19.Z – Pozostała działalność związana ze sportem;
93.21.Z – Działalność wesołych miasteczek i parków rozrywki;
93.29.A – Działalność pokojów zagadek, domów strachu, miejsc do tańczenia i w zakresie innych form rozrywki lub rekreacji organizowanych w pomieszczeniach lub w innych miejscach o zamkniętej przestrzeni;
93.29.B – Pozostała działalność rozrywkowa i rekreacyjna, gdzie indziej niesklasyfikowana;
93.29.Z – Pozostała działalność rozrywkowa i rekreacyjna;
96.04.Z – Działalność usługowa związana z poprawą kondycji fizycznej.
7) posiadają potwierdzenie umocowań, tzn. momencie składania wniosku konieczne jest dołączenie potwierdzenia umocowania osoby reprezentującej Beneficjenta.
8) wykazują spadek obrotów. Przedsiębiorca musi wykazać minimum 30% spadek obrotów w okresie 1 kwietnia – 31 grudnia 2020 r. w stosunku do 1 kwietnia – 31 grudnia 2019 r. lub w okresie 1 października – 31 grudnia 2020 r. w stosunku do 1 października – 31 grudnia 2029 r.
Wnioski o subwencje można składać od 15 stycznia 2021 roku do 28 lutego 2021 roku.
Działalność nierejestrowana
Działalność nierejestrowana jest to jedna z form prowadzenia działalności bez konieczności rejestrowania się w CEIDG (Centralnej Ewidencji i Informacji o działalności Gospodarczej) oraz bez konieczności opłacania ZUS. Jest to drobna działalność, nazywana także „firmą na próbę”.
Aby móc prowadzić działalność nierejestrowaną, należy spełnić łącznie poniższe warunki:
-jest się osobą fizyczną,
-przychody z działalności w żadnym miesiącu nie przekroczą 50% kwoty minimalnego wynagrodzenia (w 2021 roku minimalne wynagrodzenie wynosi 2800 zł brutto),
-nie wykonuje się działalności w ramach spółki cywilnej,
-nie prowadzi się działalności regulowanej (takiej, która wymaga zezwoleń lub koncesji),
-w okresie ostatnich 60 miesięcy nie wykonywało się działalności gospodarczej.
Posiadanie działalności nierejestrowanej rodzi także, mimo przywilejów, szereg obowiązków nakładanych na podatnika:
– prowadzenie uproszczonej ewidencji sprzedaży,
-rozliczać przychody z działalności nierejestrowej (po odliczeniu kosztów) w zeznaniu rocznym PIT-36, według skali podatkowej,
-przestrzegać praw konsumentów,
-wystawiać faktury lub rachunki na żądanie kupującego/kontrahenta.
Warto również zaznaczyć, że prowadząc działalność nierejestrowaną jest się przedsiębiorcą w świetle prawa cywilnego.
Przy działalności nierejestrowanej bardzo ważne jest, by nie przekroczyć miesięcznego limitu kwotowego. W żadnym z miesięcy kwota przychodu nie może przekroczyć 50% kwoty minimalnego wynagrodzenia za dany rok. Przychodem są otrzymane oraz należne kwoty ze sprzedaży towarów bądź usług. Oznacza to, że przychód powstaje także w momencie sprzedania towaru lub wykonania usługi (i wystawienia rachunku), mimo, że klient jeszcze nie dokonał zapłaty.
Jeśli limit kwotowy zostanie przekroczony, działalność nierejestrowana zostaje uznana jako działalność gospodarcza. Od momentu przekroczenia limitu kwotowego, podatnik ma obowiązek zarejestrowania się w CEIDG w terminie 7 dni. Wiąże się to także z obowiązkiem zapłaty składek ZUS. Więcej o składka ZUS można przeczytać tutaj.
Jeśli podatnik oprócz działalności nierejestrowanej zatrudniony jest dodatkowo na umowie zlecenie to podlega ubezpieczeniom jako zleceniobiorca. Podmiot zatrudniający takiego podatnika pełni wtedy rolę płatnika składek ZUS i powinien takie składki odprowadzić.
Działalność nierejestrowana zapewnia także wiele istotnych korzyści dla podatnika:
-nie trzeba zgłaszać działalności w ewidencji przedsiębiorców (CEIDG), urzędzie skarbowym i GUS,
-nie trzeba płacić składek na obowiązkowe ubezpieczenia społeczne ani ubezpieczenia zdrowotne z tytułu pozarolniczej działalności,
-nie trzeba płacić comiesięcznych (albo kwartalnych) zaliczek na podatek – podatek płaci się dopiero przy rozliczeniu rocznym,
-nie trzeba płacić podatku VAT – obejmuje cię zwolnienie podmiotowe (za wyjątkiem niektórych działalności, które wymagają rejestracji do VAT),
– co do zasady jest się zwolnionym z obowiązku wystawiania faktur. Należy ją jednak wystawić, jeżeli klient zażąda tego w ciągu 3 miesięcy od końca miesiąca, w którym dostarczono mu towar lub usługę bądź otrzymano całość lub część zapłaty.
-nie trzeba prowadzić skomplikowanej księgowości (tylko uproszczoną ewidencję sprzedaży).
Podatek od spadków i darowizn
Dziedziczenie po bliskich spadku lub otrzymanie darowizny rodzi obowiązek podatkowy po stronie obdarowanego. Co do zasady, obowiązek podatkowy przy spadku powstaje z chwilą uprawomocnienia się postanowienia sądu stwierdzającego nabycie spadku lub zarejestrowania aktu poświadczenia dziedziczenia przez notariusza, natomiast przy darowiźnie z chwilą złożenia przez darczyńcę oświadczenia w formie aktu notarialnego, a w razie zawarcia umowy bez zachowania przewidzianej formy – z chwilą spełnienia przyrzeczonego świadczenia. Z opłacenia podatku od spadków i darowizn można zostać zwolnionym, lecz pod pewnymi warunkami.
Limity kwotowe
Podatkowi od spadków i darowizn nie podlega nabycie majątku w drodze spadku/darowizny o czystej wartości w kwocie nie wyższej, niż – 9637 zł – dla osób należących do I grupy podatkowej, – 7276 zł – dla osób należących do II grupy podatkowej, – 4902 zł – dla osób należących do III grupy podatkowej.
Wśród I grupy podatkowej wyróżnia się: małżonka, wstępnych (rodzice, dziadkowie, pradziadkowie), zstępnych (dzieci, wnuki, prawnuki), pasierba, ojczyma, macochę, rodzeństwo, teściów, zięcia, synową
Wśród II grupy podatkowej wyróżnia się: zstępnych rodzeństwa (np. dzieci siostry, wnuki brata), rodzeństwo rodziców (np. ciotki, wujowie), zstępnych i małżonków pasierbów, małżonków rodzeństwa i rodzeństwo małżonków, małżonków rodzeństwa małżonków, małżonków innych zstępnych (np. mąż wnuczki),
Wśród III grupy podatkowej wyróżnia się nabywców pozostałych.
Przy obliczaniu limitu, liczy się majątek otrzymany w ciągu 5 lat od jednej osoby łącznie. Opodatkowaniu podlega tylko kwota ponad wyżej podany limit. Jeśli otrzymany majątek nie przewyższa powyższych limitów, podatnik nie musi składać deklaracji podatkowej ani płacić podatku od spadków i darowizn.
Jeśli kwoty przewyższają limity, w przypadku spadku obdarowany zobowiązany jest do złożenia w Urzędzie Skarbowym, do miesiąca po uprawomocnienia się postanowienia sądu stwierdzającego nabycie spadku lub zarejestrowania aktu poświadczenia dziedziczenia przez notariusza, zaznania podatkowego o nabyciu rzeczy lub praw majątkowych (SD-3) lub wspólnego zeznania podatkowego (SD -3 wraz z informacjami o pozostałych podatnikach SD -3/A). Termin płatności podatku od spadków i darowizn wynosi 14 dni od dnia doręczenia podatnikowi decyzji organu podatkowego ustalającej wysokość podatku.
Obdarowany, w związku z darowizną przewyższającą limit, zobowiązany jest do złożenia w Urzędzie Skarbowym zeznania podatkowego o nabyciu rzeczy lub praw majątkowych (SD -3) w ciągu miesiąca od dnia otrzymania darowizny. Do zeznania należy dołączyć dokumenty mające wpływ na określenie podstawy opodatkowania. Termin płatności podatku od spadków i darowizn wynosi 14 dni od dnia doręczenia podatnikowi decyzji organu podatkowego ustalającej wysokość podatku.
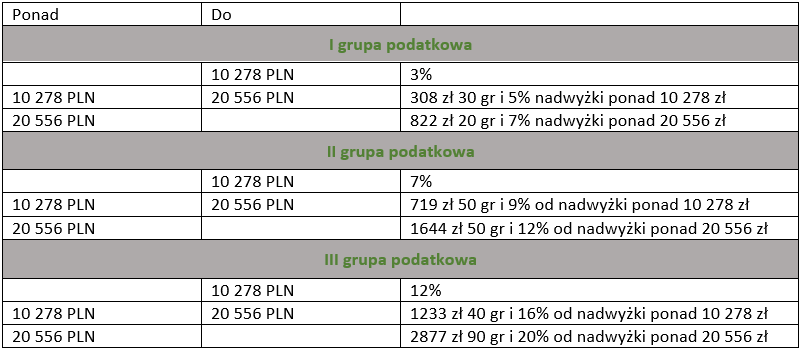
Podatek od spadków i darowizn podlega opodatkowaniu zgodnie z niżej przedstawioną tabelą:
Zwolnieniu z podatku od spadków i darowizn podlega najbliższa rodzina tj. małżonek, dzieci, wnuki, prawnuki, rodzice, dziadkowie, pasierbowie, rodzeństwo, ojczym i macocha. Aby zostać zwolnionym z podatku, należy w ciągu 6 miesięcy od dnia powstania obowiązku podatkowego, złożyć do Urzędu Skarbowego formularz SD-Z2. Formularz można przesłać przez Internet lub pocztą tradycyjną. Po złożeniu deklaracji, Urząd Skarbowy może poprosić o dostarczenie także potwierdzenia przelewu lub przekazu pocztowego, dokumenty potwierdzające co zostało darowane, w jaki sposób, od kogo lub po kim dostało się majątek oraz jaki jest stopień pokrewieństwa między osobami.
Jeśli formularz SD-Z2 nie zostanie złożony w odpowiednim czasie, darowiznę lub spadek będzie trzeba złożyć deklarację podatkową (SD-3) oraz opodatkować, zgodnie z wyżej przedstawioną tabelą. Jeśli to urząd Skarbowy w takcie kontroli wykryje majątek, który powstał w wyniku spadku lub darowizny, obdarowany zobowiązany będzie to opodatkowania majątku w wysokości 20% wysokości tego majątku.
Odliczenie straty podatkowej
Często na początku swojej działalności, podatnicy inwestując w rozwój swojej firmy ponoszą znaczące koszty. Nie rzadko zdarza się wtedy, że w pierwszych latach podatkowych osiągają stratę, a zyski dopiero w kolejnych latach funkcjonowania firmy. Starte, którą podatnik poniósł w danym roku można rozliczyć w kolejnych latach podatkowych.
Zgodnie z przepisami, począwszy od roku podatkowego rozpoczynającego się po dniu 31.12.2018 r. podatnik, który w roku podatkowym poniósł stratę, (czyli przychód z danego źródła przychodów był niższy od kosztów poniesionych w celu jego uzyskania) ma możliwość:
-obniżyć dochód uzyskany z tego źródła w najbliższych kolejno po sobie następujących pięciu latach podatkowych, z tym że kwota obniżenia w którymkolwiek z tych lat nie może przekroczyć 50% wysokości tej straty lub
-obniżyć jednorazowo dochód uzyskany z tego źródła w jednym z najbliższych kolejno po sobie następujących pięciu lat podatkowych o kwotę nieprzekraczającą 5 000 000 zł, nieodliczona kwota podlega rozliczeniu w pozostałych latach tego pięcioletniego okresu, z tym że kwota obniżenia w którymkolwiek z tych lat nie może przekroczyć 50% wysokości tej straty
Straty za wcześniejsze lata, czyli powstałe przed 2019 rokiem będą rozliczane nadal na starych zasadach, czyli według przepisów obowiązujących do 31.12.2018 roku. Podatnicy mogą obniżyć dochód uzyskany z tego źródła w najbliższych kolejno po sobie następujących pięciu latach podatkowych, z tym, że kwota obniżenia w którymkolwiek z tych lat nie może przekroczyć 50% wysokości tej straty.
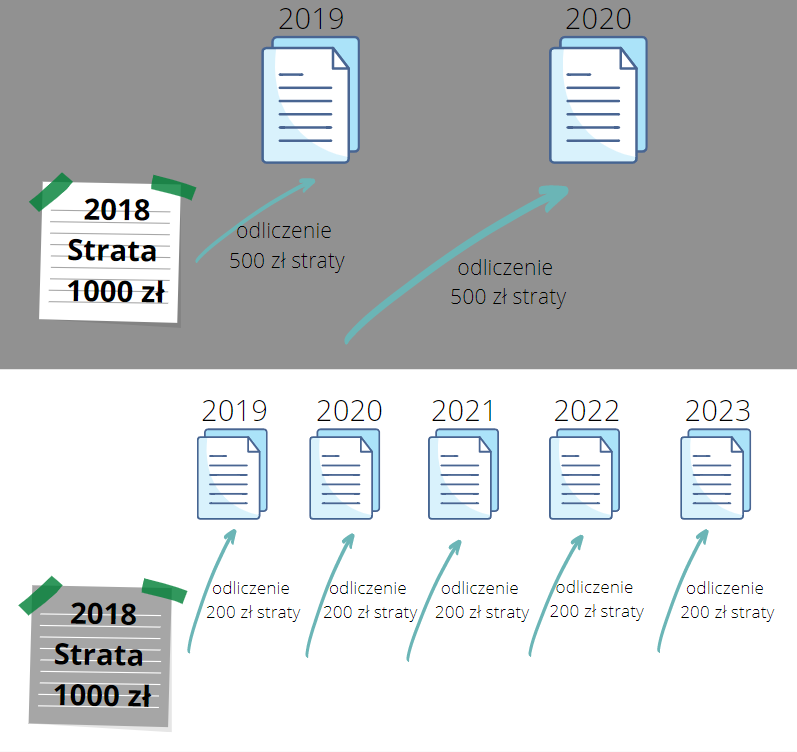
Przykładowo: podatnik w 2018 roku osiągnął stratę 1 000 zł, natomiast w 2019 roku osiągnął dochód w wysokości 2 000 zł, a w 2020 roku dochód w wysokości 3 000 zł. Podatnik może maksymalnie odliczyć kwotę straty zarówno w roku 2019, jak i 2020 w wysokości maksymalnie 500 zł w każdym z dwóch kolejnych lat. Jako opcję alternatywną, podatnik może wybrać rozliczenie straty w pięciu kolejnych latach i odliczać ją (jeśli osiągnie wystarczający dochód) w wysokości 200 zł rocznie.
Powyższy przepis oznacza też, że w rozliczeniu rocznym składanym za 2020 rok podatnik, który wykazał stratę w roku 2019, będzie mógł ją rozliczyć jednorazowo, według nowych zasad, o ile osiągnie wystarczający dochód, pozwalający na zmniejszenie podstawy opodatkowania o pełną kwotę straty z 2019 roku.
Przykładowo: jeśli podatnik w 2019 roku osiągnął starte w wysokości 6 000 000 zł, natomiast w 2020 roku osiągnął dochód w wysokości 7 000 000 zł, to stratę, jaką podatnik maksymalnie może odliczyć w deklaracji za 2020 roku to 5 000 000 zł, pozostały 1 000 000 zł będzie mógł rozliczyć w deklaracjach za kolejne lata.
Przy rozliczaniu straty należy pamiętać, że strata z danego źródła przychodu może być odliczona jedynie od dochodów z tego samego źródła.
Stratę można odliczyć, wykazując ją w zeznaniach podatkowych: PIT-36, PIT-36S, PIT-36L, PIT-36LS, PIT-28, PIT-28S, PIT-38.
Zasady odliczania starty podatkowej nie dotyczą:
-straty powstałej z odpłatnego zbycia nieruchomości lub ich części, spółdzielczego własnościowego prawa do lokalu mieszkalnego lub użytkowego oraz prawa do domu jednorodzinnego w spółdzielni mieszkaniowej, a także prawa wieczystego użytkowania gruntów;
– straty powstałej z odpłatnego zbycia rzeczy;
– straty powstałej z odpłatnego zbycia walut wirtualnych,
– straty powstałej z niezrealizowanych zysków, o których mowa w art. 30 da ustawy PIT,
– straty powstałej ze źródeł przychodów, z których dochody są wolne od podatku dochodowego,
– straty powstałej z działów specjalnych produkcji rolnej, jeżeli przez okres pięciu następnych lat podatkowych dochód nie będzie ustalany na podstawie ksiąg podatkowych: księgi rachunkowej lub podatkowej księgi przychodów i rozchodów.
W związku z panującą sytuacją związaną z COVID-19, podatnicy mogą także odliczyć stratę poniesioną w 2020 roku, jeśli z tego powodu:
-ponieśli w 2020 r. stratę z pozarolniczej działalności gospodarczej oraz
-uzyskali w 2020 r. łączne przychody z pozarolniczej działalności gospodarczej niższe o co najmniej 50% od łącznych przychodów uzyskanych w 2019 r. z tej działalności
Mogą jednorazowo obniżyć o wysokość tej straty, nie więcej jednak niż o kwotę 5.000.000 zł, odpowiednio dochód lub przychód uzyskany w 2019 r. z pozarolniczej działalności gospodarczej.
Jako łączne przychody rozumie się sumę przychodów uwzględnianych przy obliczaniu podatku na podstawie art. 27 ust. 1 i art. 30c ustawy o podatku dochodowym od osób fizycznych oraz ryczałtu od przychodów ewidencjonowanych.
Aby skorzystać z tego odliczenia, podatnicy po zamknięciu 2020 roku podatkowego, muszą sporządzić korektę deklaracji PIT-36, PIT-36L, PIT-28 za 2019 rok.
Źródło: Broszura informacyjna Ministerstwa Finansów 195118/K dotycząca zeznań rocznych składanych za 2020 r.
Karta podatkowa
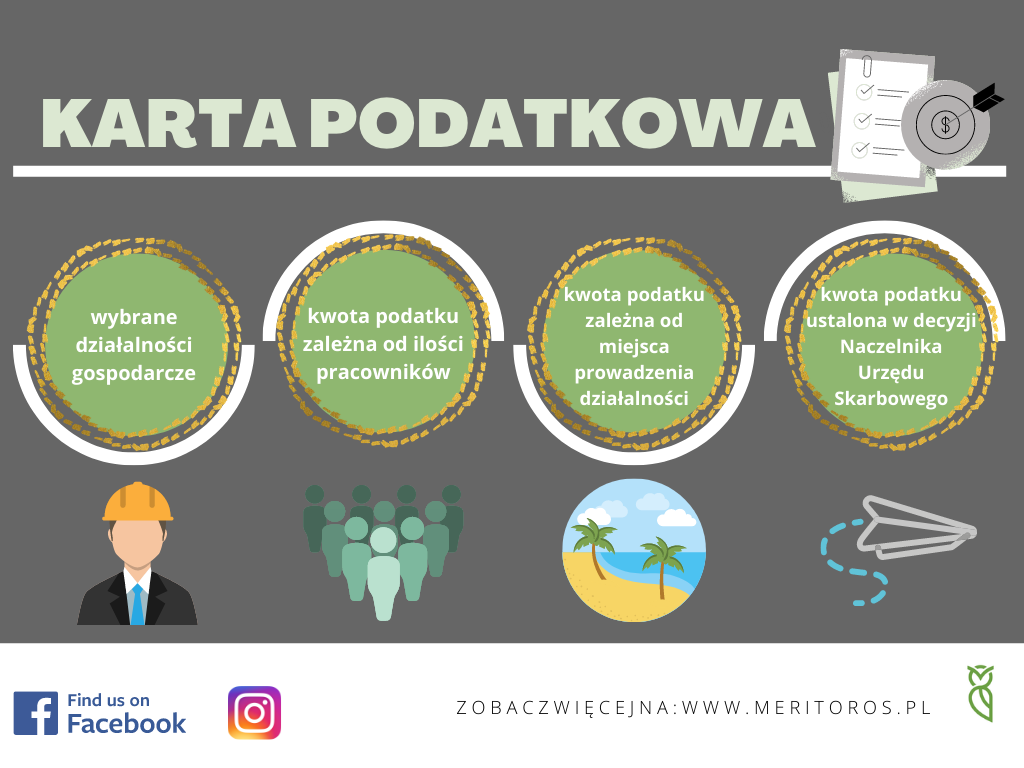
Podatnicy mogą wybrać różne formy opodatkowania: kartę podatkową, ryczałt od przychodów ewidencjonowanych, opodatkowanie na zasadach ogólnych lub podatek liniowy. Karta podatkowa to najprostsza forma opodatkowania. Kwota podatku jest stała i wynika z decyzji wydanej przez Naczelnika Urzędu Skarbowego.
Kwota podatku płacona w formie karty podatkowej uzależniona jest od rodzaju działalności, liczby zatrudnionych pracowników oraz miejsca prowadzenia działalności. Nie wszystkie rodzaje działalności mogą ubiegać się o płacenie podatku w formie karty podatkowej, natomiast te, które mogą być nią objęte to między innymi:
-działalność usługowa w zakresie handlu detalicznego żywnością, napojami, wyrobami tytoniowymi oraz kwiatami. Ze wskazanej formy nie mogą skorzystać przedsiębiorcy dokonujący sprzedaży napojów alkoholowych o zawartości alkoholu powyżej 1,5%,
-działalność usługowa w zakresie handlu detalicznego artykułami nieżywnościowymi. Ze wskazanej formy nie mogą skorzystać przedsiębiorcy dokonujący sprzedaży między innymi paliw silnikowych, środków transportu samochodowego, części i akcesoriów do pojazdów mechanicznych, ciągników rolniczych czy motocykli,
-działalność gastronomiczna pod warunkiem, że nie dokonuje się sprzedaży napojów o zawartości alkoholu powyżej 1,5%,
-działalność w zakresie usług rozrywkowych,
-działalność w postaci zawodu lekarza, lekarza stomatologa, felczera, technika dentystycznego, pielęgniarki oraz położnej wykonujących czynności z zakresu ochrony zdrowia ludzkiego,
-działalność w zakresie usług edukacyjnych, polegającą na udzielaniu lekcji na godziny.
Działalności te muszą dodatkowo spełnić warunki odnośnie zatrudnienia lub/oraz wykonywania czynności związanych z działalnością, określone są one w części X załącznika nr 3 do ustawy o zryczałtowanym podatku dochodowym od niektórych przychodów osiąganych przez osoby fizyczne.
Opodatkowanie kartą podatkową dotyczy także spółek cywilnych, jeśli prowadzą one działalność:
-usługową lub wytwórczą,
-usługową w zakresie handlu detalicznego żywnością, napojami, wyrobami tytoniowymi oraz kwiatami,
-usługową w zakresie handlu detalicznego artykułami nieżywnościowymi,
-gastronomiczną – pod warunkiem, że nie dokonuje sprzedaży napojów o zawartości alkoholu powyżej 1,5%,
-w zakresie usług transportowych wykonywanych przy użyciu jednego pojazdu,
-w zakresie usług rozrywkowych.
Aby skorzystać z możliwości rozliczania się za pomocą karty podatkowej, podatnik musi także zachować limit zatrudnionych pracowników. Liczbę pracowników ustala się inaczej dla osób fizycznych, a inaczej dla spółek cywilnych. Ustalanie liczby pracowników zależy także od rodzaju działalności. Przy czym na przykład dla działalności usługowej do liczby pracowników wlicza się osoby pracujące na umowie o pracę, umowie o pracę nakładczą oraz członków rodziny podatnika mających inne niż podatnik miejsce pobytu stałego lub czasowego. Do pracowników nie wlicza się natomiast między innymi członków rodziny pozostających we wspólnym gospodarstwie domowym z podatnikiem opodatkowanym kartą podatkową lub osób zatrudnionych w celu nauki zawodu lub przyuczenia do wykonywania określonej pracy, z zastrzeżeniem spełnienia dodatkowych warunków.
Klikając tutaj można przeczytać tekst ustawy wraz z załącznikiem. Pozwoli to upewnić się, czy prowadzona działalność może być opodatkowana kartą podatkową.
Dodatkowo za pomocą karty podatkowej mogą się rozliczać przedsiębiorcy, którzy spełnią łącznie wszystkie poniższe warunki:
-prowadzą działalność gospodarczą na terytorium Polski,
-prowadzą jeden z rodzajów działalności przedstawiony w części X załącznika nr 3 do ustawy o zryczałtowanym podatku dochodowym od niektórych przychodów osiąganych przez osoby fizyczne,
-nie korzystają z usług osób niezatrudnionych na podstawie umowy o pracę, a także z usług innych przedsiębiorstw lub zakładów, chyba że są to usługi specjalistyczne, czyli czynności oraz prace, które wchodzą w inny niż zgłoszony zakres działalności i są niezbędne do wykonania wyrobu i świadczenia usług w sposób całkowity, w tym także czynności i prace towarzyszące,
-których małżonek nie prowadzi działalności gospodarczej w tym samym zakresie,
-podatnik nie prowadzi innej działalności gospodarczej poza jednym rodzajem działalności wskazanym w zgłoszeniu organowi podatkowemu,
-podatnik nie wytwarza wyrobów opodatkowanych podatkiem akcyzowym.
Jeśli podatnik naruszy któregokolwiek z wyżej przedstawionych warunków, traci prawo do opłacania zryczałtowanego podatku dochodowego w formie karty podatkowej. Przedsiębiorca musi o tym fakcie pisemnie zawiadomić Urząd Skarbowy w ciągu 7 dni od wystąpienia okoliczności.
Jeśli przedsiębiorca chce wybrać opodatkowanie kartą podatkową musi do 20 stycznia danego roku złożyć wniosek PIT-16 do Naczelnika Urzędu Skarbowego. Wniosek można złożyć papierowo w Urzędzie Skarbowym lub za pośrednictwem platformy CEIDG. Jeśli podatnik dopiero rozpoczyna prowadzenie działalności, wniosek o opodatkowanie karta podatkową musi złożyć jeszcze przed rozpoczęciem działalności. Wybór formy opodatkowania będzie mieć zastosowanie także w kolejnych latach pod warunkiem, że podatnik nie zrezygnuje z tej formy opodatkowania.
Po złożeniu wniosku, podatnik musi otrzymać decyzję od Naczelnika Urzędu Skarbowego, w której ustalona będzie wysokość podatku w ramach karty podatkowej. Naczelnik określa wysokość podatku dochodowego w ramach karty podatkowej na dany rok. Oznacza to, że decyzja ustalająca wysokość podatku dochodowego w ramach karty podatkowej jest wydawana odrębnie dla kolejnych lat. Stawka podatku może także ulec zmianie, jeśli zmienią się składowe mające wpływ na stawkę podatku na przykład zmieni się liczba pracowników u przedsiębiorcy. O wszelkich zmianach mających wpływ na stawkę podatku przedsiębiorca musi poinformować Naczelnika Urzędu Skarbowego.
Naczelnik Urzędu Skarbowego może także wydać decyzję, w której stwierdzi brak przesłanek do opodatkowania w formie karty podatkowej. W takim przypadku przedsiębiorca zobowiązany jest do opodatkowania dochodów w formie ryczałtu od przychodów ewidencjonowanych (pod warunkiem, że spełniasz warunki opodatkowania ryczałtem) lub do opodatkowania na zasadach ogólnych. Podatnik nie może wybrać opodatkowania podatkiem liniowym.
Podatnicy, którzy wybrali opodatkowanie w formie karty podatkowej są zwolnieni z obowiązku składania zeznań podatkowych, muszą jednak do 31 stycznia roku następnego złożyć deklarację PIT-16A. Przedsiębiorcy płacą podatek ustalony w decyzji Naczelnika Urzędu Skarbowego do 7 dnia miesiącac następującego po rozliczanym miesiącu, natomiast za grudzień w terminie do 28 grudnia danego roku.
Warto także pamiętać, że opodatkowanie kartą podatkową uniemożliwia wspólne rozliczenie z małżonkiem oraz skorzystanie z preferencyjnego rozliczenia dla osób samotnie wychowujących dzieci.