
Meritoros

Kadry i płace outsourcing – kiedy outsourcing staje się koniecznością, a nie wyborem?

Dlaczego kadry i płace trafiają na agendę dopiero wtedy, gdy pojawia się problem?

W wielu organizacjach obszar kadr i płac funkcjonuje w tle jako coś, co ma po prostu działać. Dopóki wynagrodzenia są wypłacane na czas, a dokumentacja pracownicza pozostaje uporządkowana, temat rzadko trafia na poziom zarządczej refleksji. Sytuacja zmienia się dopiero wtedy, gdy pojawia się problem – kontrola, błąd w naliczeniach, konflikt z pracownikiem lub nagła absencja osoby odpowiedzialnej za cały proces.

W takich momentach ujawnia się rzeczywista natura tego obszaru. Kadry i płace nie są wyłącznie funkcją administracyjną, lecz jednym z najbardziej wrażliwych elementów operacyjnych firmy. To właśnie dlatego coraz więcej organizacji zaczyna postrzegać kadry i płace outsourcing nie jako opcję, ale jako świadomą decyzję o ograniczeniu ryzyka i zwiększeniu stabilności.

Kadry i płace nie są „prostym procesem administracyjnym”

Formalnie mówimy o naliczaniu wynagrodzeń, ewidencji czasu pracy, umowach i dokumentacji pracowniczej. W praktyce to gęsta sieć zależności pomiędzy prawem pracy, przepisami podatkowymi, regulacjami ZUS, interpretacjami organów i wewnętrznymi regulaminami firmy.

Zmiany przepisów nie mają dziś charakteru incydentalnego. Są częste, wielowątkowe i wymagają bieżącej interpretacji. Dla wewnętrznych działów oznacza to stałą presję aktualizacyjną, konieczność szkoleń oraz ryzyko, że wiedza jednego kluczowego specjalisty stanie się wąskim gardłem całej organizacji.

W tym sensie kadry i płace przestają być „funkcją wspierającą”, a zaczynają być obszarem realnego ryzyka operacyjnego.

Koszt etatu to nie tylko wynagrodzenie

W dyskusjach o outsourcingu często pojawia się argument finansowy, ale bywa on spłycany do prostego porównania: faktura zewnętrzna kontra pensja pracownika. Tymczasem rzeczywisty koszt utrzymania kompetencji kadrowo-płacowych jest znacznie szerszy.

To także:

W mniejszych i średnich organizacjach koncentracja wiedzy w rękach jednej osoby jest standardem, ale z punktu widzenia ciągłości procesów jest to rozwiązanie kruche. Outsourcing zmienia ten model: odpowiedzialność nie spoczywa na jednostce, lecz na zespole i zdefiniowanych procedurach.

Odpowiedzialność i kontrola jakości jako element usługi

Przekazanie procesów zewnętrznemu partnerowi nie polega wyłącznie na „zleceniu obsługi”. W dojrzałym modelu BPO oznacza ono również formalne przejęcie odpowiedzialności za poprawność i terminowość realizowanych działań.

Profesjonalne podmioty outsourcingowe pracują w oparciu o:

Dodatkowym elementem zabezpieczającym jest ubezpieczenie odpowiedzialności cywilnej. W praktyce oznacza to, że ewentualne konsekwencje błędów nie obciążają wyłącznie klienta, co w modelu wewnętrznym jest niemal nieuniknione.

Technologia jako narzędzie, nie cel sam w sobie

Cyfryzacja obszaru HR i płac bywa przedstawiana jako uniwersalne rozwiązanie problemów organizacyjnych. Rzeczywistość jest bardziej złożona. Systemy HRM, elektroniczne teczki czy portale pracownicze faktycznie usprawniają pracę, ale tylko wtedy, gdy są właściwie wdrożone i obsługiwane.

Dla wielu firm barierą są:

Outsourcing zmienia perspektywę. Klient korzysta z technologii jako elementu usługi, bez konieczności samodzielnego zarządzania infrastrukturą i jej rozwojem. Istotne jest przy tym to, że narzędzie nie zastępuje kompetencji, ale je wspiera.

Skalowanie bez przebudowy struktur

Wzrost organizacji niemal zawsze oznacza wzrost złożoności procesów kadrowych: więcej umów, różne modele zatrudnienia, nowe lokalizacje, większą liczbę wyjątków. W modelu wewnętrznym często prowadzi to do doraźnych rozwiązań i narastania chaosu proceduralnego.

Outsourcing pozwala skalować obsługę bez konieczności każdorazowego przebudowywania zespołu czy redefiniowania ról. Zakres usług może się zmieniać wraz z organizacją, bez utraty kontroli nad jakością i terminowością.

Decyzja organizacyjna, nie tylko finansowa

Przekazanie procesów kadrowo-płacowych na zewnątrz nie powinno być postrzegane jako sposób na rozwiązanie bieżących problemów. Jest to przede wszystkim decyzja o zmianie sposobu zarządzania ryzykiem, odpowiedzialnością oraz wiedzą specjalistyczną.

Dla jednych organizacji będzie to krok w kierunku uporządkowania procesów i zwiększenia ich przewidywalności. Dla innych element przygotowania do dynamicznego wzrostu lub odpowiedź na rosnącą złożoność regulacyjną.

Niezależnie od motywacji, kadry i płace outsourcing staje się coraz częściej standardem w nowoczesnym zarządzaniu organizacją. Wynika to nie tylko z aspektów kosztowych, ale przede wszystkim z potrzeby zapewnienia bezpieczeństwa operacyjnego i stabilności procesów.
Potrącenia z zasiłków w 2026 r. Praktyczny przewodnik dla działów kadr

Wierzyciel lub komornik może zapukać do drzwi pracodawcy, gdy pracownik nie reguluje swoich zobowiązań. Wówczas to pracodawca (lub inny płatnik świadczenia) odpowiada za prawidłowe potrącenie należności. Warto przy tym pamiętać, że zasiłki z ubezpieczenia społecznego również podlegają egzekucji, ale na innych zasadach niż wynagrodzenia pracownicze. W praktyce kadrowej to rozróżnienie ma kluczowe znaczenie, zwłaszcza gdy w jednym miesiącu pojawia się kilka różnych świadczeń. Ten przewodnik porządkuje najważniejsze różnice, limity, kwoty wolne oraz kroki obliczeniowe – z przykładami liczbowymi i podpowiedziami, jak unikać błędów.

Reżim prawny: zasiłki to nie to samo co wynagrodzenia

Wynagrodzenia pracownicze podlegają Kodeksowi pracy (m.in. art. 87–91). Natomiast zasiłki z ubezpieczenia społecznego (chorobowy, macierzyński, opiekuńczy, świadczenie rehabilitacyjne) rozliczamy według ustawy o emeryturach i rentach z Funduszu Ubezpieczeń Społecznych, w szczególności art. 139–141. Na gruncie podatkowym zasiłki to przychody z innych źródeł – nie stosujemy do nich przepisów Kodeksu pracy o potrąceniach, choć wciąż mogą być egzekwowane.

To rozróżnienie jest kluczowe zwłaszcza wtedy, gdy w tym samym miesiącu wypłacane jest wynagrodzenie chorobowe (art. 92 k.p.) i zasiłek – każde świadczenie liczymy w jego własnym reżimie. W działach kadr i płac to jedna z częstszych trudności operacyjnych.

Co i kiedy wolno potrącić z zasiłku

Z zasiłku można potrącać należności wynikające z tytułów egzekucyjnych (alimentacyjne i niealimentacyjne), a także inne należności przewidziane w ustawie o emeryturach i rentach z FUS (np. nienależnie pobrane świadczenia). Bez pisemnej zgody pracownika nie wolno potrącać zaliczek czy kar pieniężnych.

W praktyce potrącenia z zasiłków najczęściej dotyczą zajęć komorniczych i administracyjnych – alimentów oraz zobowiązań niealimentacyjnych.

Maksymalne dopuszczalne potrącenia liczy się od kwoty brutto zasiłku:
• do 60% przy egzekucji alimentacyjnej,
• do 25% przy egzekucji niealimentacyjnej.

Samo potrącenie wykonuje się – tak jak przy wynagrodzeniach – z kwoty netto świadczenia.

Kwoty wolne od potrąceń: obowiązują od 1 marca 2026 r. do 28 lutego 2027 r.

Kwoty wolne są stałe w danym okresie i nie zależą od minimalnego wynagrodzenia. Dla poszczególnych rodzajów potrąceń wynoszą:

• 849,42 zł – należności alimentacyjne,
• 1401,57 zł – należności inne niż alimentacyjne,
• 1121,28 zł – m.in. nienależnie pobrane świadczenia i inne przypadki wskazane w przepisach (np. nieopłacone składki, nienależnie pobrane świadczenia rodzinne, świadczenie „aktywny rodzic”, świadczenie wspierające),
• 339,76 zł – odpłatność za pobyt w DPS/ZOL/zakładach opiekuńczo‑leczniczych.

Gdy zasiłek przysługuje za część miesiąca, kwotę wolną liczymy proporcjonalnie: pełną kwotę dzielimy przez 30 i mnożymy przez liczbę dni, za które należy się zasiłek.

Takiego dzielenia nie stosujemy przy wynagrodzeniu (tam proporcję liczy się według wymiaru etatu). W działach kadr to jedna z najważniejszych różnic między potrąceniami z wynagrodzeń a potrąceniami z zasiłków.

Jak liczyć potrącenie z zasiłku w praktyce

  1. Ustal rodzaj potrącenia: alimentacyjne czy niealimentacyjne – to wyznacza limit procentowy i właściwą kwotę wolną.
  2. Oblicz limit procentowy od kwoty brutto zasiłku (60% lub 25%).
  3. Wyznacz zaliczkę na podatek i oblicz kwotę netto zasiłku.
  4. Uwzględnij kwotę wolną (w razie zasiłku za część miesiąca – w proporcji).
  5. Rzeczywista kwota potrącenia to wartość nie większa niż limit procentowy i jednocześnie taka, by po potrąceniu pozostała co najmniej kwota wolna.

Jeżeli zasiłek netto jest równy lub niższy od kwoty wolnej – nie potrącamy.

Przykład 1 (alimenty, limit 60%)

Zasiłek chorobowy: 4856 zł brutto.
Limit: 4856 × 60% = 2913,60 zł.
Zaliczka PIT: 583 zł.
Zasiłek netto: 4273 zł.
Kwota wolna dla alimentów: 849,42 zł.
Do wypłaty po potrąceniu: 4273 – 2913,60 = 1359,40 zł (wartość wyższa niż kwota wolna, więc potrącenie dopuszczalne w pełnym limicie).

Przykład 2 (należność niealimentacyjna, limit 25%)

Zasiłek chorobowy: 4856 zł brutto.
Limit: 4856 × 25% = 1214,00 zł.
Zaliczka PIT: 583 zł.
Zasiłek netto: 4273 zł.
Kwota wolna: 1401,57 zł.
Różnica netto – kwota wolna to 2871,43 zł, zatem możliwe potrącenie nie przekroczy 1239,00 zł.
Do wypłaty: 3034,00 zł.

Przykład 3 (zasiłek za część miesiąca i alimenty)

Zasiłek przysługuje za 15 dni.
Kwota wolna proporcjonalna: 849,42 ÷ 30 × 15 = 424,71 zł.

Planowane potrącenie nie może obniżyć wypłaty poniżej 424,71 zł – nawet jeśli limit procentowy od brutto wskazywałby wyższe możliwe potrącenie.

Wynagrodzenie chorobowe a zasiłek: nie mylić reżimów

Opisane zasady dotyczą wyłącznie zasiłków z ubezpieczenia społecznego. Wynagrodzenie chorobowe wypłacane przez pracodawcę na podstawie art. 92 k.p. rozliczamy według Kodeksu pracy (art. 87–91).

Jeżeli w jednym miesiącu wypłacane są wynagrodzenie chorobowe i zasiłek, potrącenia ustala się oddzielnie dla każdego świadczenia – według właściwych przepisów. W codziennej pracy kadr to częste źródło błędów.

Najczęstsze błędy i jak ich unikać

• liczenie limitu od kwoty netto zamiast od brutto (limit zawsze od brutto),
• pomijanie kwoty wolnej lub nieprawidłowe proporcjonowanie przy zasiłku za część miesiąca,
• potrącanie zaliczek i kar pieniężnych bez pisemnej zgody pracownika – przy zasiłkach to niedopuszczalne,
• mieszanie zasad wynagrodzenia chorobowego z zasadami potrąceń z zasiłków.

Minichecklista dla kadr i płac

• Zweryfikuj rodzaj tytułu: alimentacyjny czy niealimentacyjny.
• Ustal brutto zasiłku, oblicz podatek, wyznacz netto.
• Sprawdź właściwą kwotę wolną (i proporcję, gdy zasiłek dotyczy części miesiąca).
• Porównaj limit procentowy z różnicą: kwota netto – kwota wolna. Potrąć wartość nie większą niż wskazuje limit i nie zaniżając wypłaty poniżej progu wolnego.
• Zadbaj o pisemną zgodę na potrącenia dobrowolne (zaliczki, kary), jeśli mają wystąpić.
• Po wypłacie rozlicz i przechowuj dokumentację oraz poinformuj pracownika o potrąceniu.

Najczęstsze pytania

Czy kwoty wolne zależą od minimalnego wynagrodzenia?
Nie. To stałe kwoty obowiązujące od 1 marca 2026 r. do 28 lutego 2027 r.

Jak postąpić, gdy zasiłek przysługuje tylko za część miesiąca?
Kwotę wolną ustalamy proporcjonalnie: pełna kwota ÷ 30 × liczba dni zasiłku.

Czy PPK wpływa na kwoty wolne od potrąceń?
PPK wpływa tylko na wysokość netto świadczenia, ale nie na same ustawowe kwoty wolne.

Czy można łączyć potrącenia alimentacyjne i niealimentacyjne?
Rozstrzygające są kolejność, tytuły i limity określone przepisami. Każdy przypadek należy rozliczać indywidualnie.

Praca zdalna – czy pracownikowi należy się ekwiwalent lub ryczałt?

Od momentu wprowadzenia do Kodeksu pracy przepisów regulujących pracę zdalną wielu pracodawców zastanawia się, czy wykonywanie obowiązków z domu wiąże się z koniecznością wypłaty dodatkowych świadczeń. Jednym z najczęściej pojawiających się pytań jest kwestia ekwiwalentu lub ryczałtu za koszty związane z pracą zdalną.

Definicja pracy zdalnej

W 2023 roku ustawodawca wprowadził do Kodeksu pracy przepisy regulujące zasady wykonywania pracy zdalnej. Zawierają one m.in. definicję tego pojęcia. Zgodnie z przepisami praca zdalna to praca wykonywana całkowicie lub częściowo w miejscu wskazanym przez pracownika i każdorazowo uzgodnionym z pracodawcą, w szczególności z wykorzystaniem środków bezpośredniego porozumiewania się na odległość. Oznacza to, że obowiązki mogą być wykonywane poza siedzibą pracodawcy, np. w domu pracownika, o ile miejsce wykonywania pracy zostało wcześniej uzgodnione z pracodawcą.

Praca zdalna okazjonalna a praca zdalna hybrydowa

Zgodnie z art. 67³³ Kodeksu pracy praca zdalna okazjonalna może być wykonywana na wniosek pracownika złożony w formie papierowej lub elektronicznej, w wymiarze nieprzekraczającym 24 dni w roku kalendarzowym.

W przeciwieństwie do pracy zdalnej wykonywanej na stałe lub w modelu hybrydowym, praca zdalna okazjonalna:

Limit 24 dni przysługuje każdemu pracownikowi zatrudnionemu na podstawie umowy o pracę – niezależnie od wymiaru etatu czy liczby dni pracy wynikających z harmonogramu. Obowiązuje on w roku kalendarzowym, dlatego w przypadku zatrudnienia w trakcie roku pracodawca USTALA  limit proporcjonalnie do okresu zatrudnienia i z uwzględnieniem już wykorzystanej liczby dniw  poprzednim miejscu pracy danego pracownika.

Przepisy nie określają szczegółowych zasad korzystania z pracy zdalnej okazjonalnej. Oznacza to, że pracownik może złożyć wniosek o:

Przepisy nie określają również terminu, w jakim należy złożyć wniosek o okazjonalną pracę zdalną. Przyjmuje się zatem, że powinien on zostać złożony w sposób analogiczny do wniosku o urlop na żądanie. Należy jednak pamiętać, że pracodawca nie ma obowiązku automatycznego wyrażenia zgody – może zaproponować inny termin skorzystania z pracy zdalnej lub odmówić jej udzielenia.

Warto również zwrócić uwagę, że w przeciwieństwie do standardowej pracy zdalnej informacja o wykorzystaniu pracy zdalnej okazjonalnej powinna znaleźć się w świadectwie pracy, a wnioski pracownika należy przechowywać w części B akt osobowych.

Praca zdalna wykonywana w sposób stały lub hybrydowy

Praca zdalna, która nie mieści się w limicie pracy zdalnej okazjonalnej, może być wykonywana w całości zdalnie lub w modelu mieszanym, czyli hybrydowym. Szczegółowe regulacje w tym zakresie znajdują się w art. 67¹⁹ Kodeksu pracy.

Uzgodnienia dotyczące wykonywania pracy zdalnej mogą zostać dokonane:

Inicjatywa w tym zakresie może pochodzić zarówno od pracodawcy, jak i od pracownika. Wystąpienie o pracę zdalną powinno nastąpić w formie papierowej lub elektronicznej. Każda ze stron ma również możliwość zgłoszenia potrzeby zakończenia pracy zdalnej i powrotu do wykonywania obowiązków w siedzibie pracodawcy.

Zwrot kosztów pracy zdalnej

Przepisy dotyczące pracy zdalnej nakładają na pracodawcę obowiązek zapewnienia pracownikowi materiałów i narzędzi niezbędnych do wykonywania pracy.

Jeżeli jednak pracodawca nie zapewni pracownikowi niezbędnych narzędzi lub pracownik korzysta z własnych zasobów, przysługuje mu zwrot kosztów związanych z wykonywaniem pracy zdalnej. Dotyczy to w szczególności kosztów:

Zwrot kosztów może zostać ustalony w formie:

W przypadku ryczałtu jego wysokość powinna być ustalona z uwzględnieniem m.in.:

Warto również odpowiednio udokumentować sposób ustalenia wysokości ryczałtu oraz opisać go w dokumentacji wewnętrznej pracodawcy.

Czy ekwiwalent lub ryczałt podlega opodatkowaniu i składkom ZUS?

Ekwiwalent oraz ryczałt wypłacany pracownikowi w związku z pracą zdalną nie stanowią przychodu ze stosunku pracy, o ile są wypłacane zgodnie z przepisami. Oznacza to, że świadczenia te:

Zwrot kosztów przy pracy zdalnej okazjonalnej

W praktyce pojawia się błędne przekonanie, że w przypadku pracy zdalnej okazjonalnej pracodawca nie powinien wypłacać ekwiwalentu lub ryczałtu. Nie jest to jednak prawdą.

Pracodawca może przyznać pracownikowi ekwiwalent lub ryczałt również w przypadku pracy zdalnej okazjonalnej, a wypłata takiego świadczenia nadal korzysta ze zwolnienia z podatku i składek ZUS.

Warto jednak, aby zasady zwrotu kosztów pracy zdalnej zostały jasno określone w przepisach wewnątrzzakładowych, np. w regulaminie pracy zdalnej. Pracodawca może w nich wskazać, czy zwrot kosztów przysługuje wyłącznie w przypadku pracy zdalnej wykonywanej na stałe lub hybrydowo, czy również przy pracy zdalnej okazjonalnej.


Podstawa prawna

Wynagrodzenie brutto a netto w 2026 roku – jak poprawnie wyliczyć swoją pensję?

Jednym z najczęściej pojawiających się tematów w rozmowach o pracy i wynagrodzeniu jest różnica pomiędzy kwotą brutto a netto. Zarówno pracownicy, jak i pracodawcy regularnie spotykają się z pytaniami: dlaczego na umowie widnieje jedna kwota, a na konto wpływa zupełnie inna? oraz od czego właściwie zależy wysokość wynagrodzenia „na rękę”?

Wynagrodzenie brutto a netto w 2026 roku nadal opera się na znanych mechanizmach, jednak dla wielu osób wciąż pozostają one nie do końca zrozumiałe. W tym artykule krok po kroku wyjaśniamy, czym różni się wynagrodzenie brutto od netto, jakie składniki wpływają na ostateczną wypłatę oraz dlaczego osoby z taką samą pensją brutto mogą otrzymywać różne kwoty netto.

Dlaczego kwota netto jest niższa niż brutto?

Kwota wpisana w umowie o pracę to zazwyczaj wynagrodzenie brutto, czyli pełna wartość wynagrodzenia przed potrąceniami. To właśnie od tej kwoty naliczane są obowiązkowe składki na ubezpieczenia społeczne i zdrowotne oraz zaliczka na podatek dochodowy.

Po odjęciu wszystkich wymaganych świadczeń publicznoprawnych pozostaje wynagrodzenie netto, potocznie nazywane „kwotą na rękę”. To dokładnie ta suma, którą pracownik otrzymuje na swoje konto bankowe.

Brak świadomości, jakie elementy składają się na potrącenia, często prowadzi do frustracji i nieporozumień, szczególnie wśród osób rozpoczynających pracę lub zmieniających zatrudnienie.

Dlaczego dwie osoby z tym samym brutto dostają inne netto?

To jedno z najczęstszych pytań, jakie pojawia się zarówno po stronie pracowników, jak i pracodawców. Powodów może być kilka, m.in.:

Dla pracodawcy bez kompletu dokumentów od pracownika precyzyjne przewidzenie jego wynagrodzenia netto jest w praktyce niemożliwe.

Czym jest wynagrodzenie brutto?

Wynagrodzenie brutto to całkowita kwota wynagrodzenia, która obejmuje:

Jest to punkt wyjścia do wszystkich dalszych obliczeń związanych z wypłatą.

Czym jest wynagrodzenie netto?

Wynagrodzenie netto to kwota brutto pomniejszona o:

To realna kwota, którą pracownik otrzymuje do dyspoz

Składki na ubezpieczenia społeczne – co dokładnie obejmują?

W skład obowiązkowych ubezpieczeń społecznych wchodzą:

. Ubezpieczenie emerytalne

2. Ubezpieczenie rentowe

3. Ubezpieczenie chorobowe

4. Ubezpieczenie wypadkowe

Łącznie składki społeczne potrącane z wynagrodzenia pracownika wynoszą 13,71% wynagrodzenia brutto.

Składka na ubezpieczenie zdrowotne

Składka zdrowotna wynosi 9% i jest naliczana od kwoty brutto pomniejszonej o składki na ubezpieczenia społeczne (13,71%). Składka ta w całości obciąża pracownika i jest potrącana z jego wynagrodzenia.

Zaliczka na podatek dochodowy – co ma znaczenie?

Aby prawidłowo obliczyć zaliczkę na podatek dochodowy, należy uwzględnić dokumenty złożone przez pracownika, w szczególności formularz PIT-2. To w nim pracownik deklaruje m.in.:

Progi podatkowe w 2026 roku:

Jak obliczyć podstawę opodatkowania?

Podstawa opodatkowania powstaje poprzez:

  1. Odjęcie od wynagrodzenia brutto składek ZUS (13,71%),
  2. Odjęcie kosztów uzyskania przychodu:
    • 250 zł – jeśli pracownik mieszka w tej samej miejscowości co zakład pracy,
    • 300 zł – jeśli dojeżdża z innej miejscowości.

Od tak obliczonej podstawy naliczany jest podatek według odpowiedniej stawki. Następnie można jeszcze odjąć kwotę zmniejszającą podatek, o ile pracownik złożył stosowne oświadczenie w PIT-2.

Oto kilka przykładów przy zastosowaniu stawki minimalnej z dnia 01.01.2026:

  1. Przykład obliczenia wynagrodzenia netto i jego obciążeń przy założeniu, że:

– pracownik otrzymuje wynagrodzenie ze stosunku pracy w wysokości wynagrodzenia minimalnego,
tj. od 1 stycznia 2026 r. wynoszącego 4.806 zł,

– pracownikowi przysługują podstawowe koszty uzyskania przychodów (250 zł),

– pracodawca jest upoważniony do pomniejszania zaliczki na podatek dochodowy
o 1/12 kwoty zmniejszającej podatek (300 zł),

– pracownik ukończył 26 lat,

– właściwa dla pracodawcy stopa procentowa składki wypadkowej wynosi 1,67%,

– pracownik nie jest uczestnikiem PPK.

Od tego wynagrodzenia pracodawca obliczy:

Składniki/naliczenia/potrąceniaKwoty
Wynagrodzenie za pracę (a)4.806,00 zł
Podstawa wymiaru składek na ubezpieczenie społeczne (b)4.806,00zł
Składki na ubezpieczenia społeczne finansowane przez pracownika (c), w tym składka:
1. emerytalna 9,76%, tj. 455,40 zł
2. rentowa 1,5%, tj. 69,99 zł
3. chorobowa 2,45%, tj. 114,32 zł
658,91 zł
Podstawa wymiaru składki na ubezpieczenie zdrowotne (a-c) (d)4.147,09zł
Składka na ubezpieczenie zdrowotne (d*9%) (e)373,24 zł
Koszty uzyskania przychodu (f)250,00 zł
Podstawa obliczenia zaliczki na podatek dochodowy, po zaokrągleniu do pełnych złotych (a-c-f) (g)3.897,09 zł
Zaliczka na podatek dochodowy, po zaokrągleniu do pełnych złotych ((g*12%)-300zł) (h)168,00 zł
Kwota do wypłaty, czyli netto: (a-c-e-h)3.605,85 zł

B. Przykład obliczenia wynagrodzenia netto i jego obciążeń przy założeniu, że:

    – pracownik otrzymuje wynagrodzenie ze stosunku pracy w wysokości wynagrodzenia minimalnego,
    tj. od 1 stycznia 2026 r. wynoszącego 4.806 zł,

    – pracownikowi przysługują podwyższone koszty uzyskania przychodów (300 zł),

    – pracodawca nie jest upoważniony do pomniejszania zaliczki na podatek dochodowy
    o 1/12 kwoty zmniejszającej podatek (300 zł),

    – pracownik ukończył 26 lat,

    – właściwa dla pracodawcy stopa procentowa składki wypadkowej wynosi 1,67%,

    – pracownik jest uczestnikiem PPK.

    Od tego wynagrodzenia pracodawca obliczy:

    Składniki/naliczenia/potrąceniaKwoty
    Wynagrodzenie za pracę (a)4.806,00 zł
    Podstawa wymiaru składek na ubezpieczenie społeczne (b)4.806,00zł
    Składki na ubezpieczenia społeczne finansowane przez pracownika (c), w tym składka:
    1. emerytalna 9,76%, tj. 455,40 zł
    2. rentowa 1,5%, tj. 69,99 zł
    3. chorobowa 2,45%, tj. 114,32 zł
    658,91 zł
    Podstawa wymiaru składki na ubezpieczenie zdrowotne (a-c) (d)4.147,09zł
    Składka na ubezpieczenie zdrowotne (d*9%) (e)373,24 zł
    Składka PPK Pracownika (b*2%) (f)96,12 zł
    Składka PPK Pracodawcy (b*1,5%) (g)72,09 zł
    Koszty uzyskania przychodu (h)300,00 zł
    Podstawa obliczenia zaliczki na podatek dochodowy, po zaokrągleniu do pełnych złotych (a+g-c-h) (i)3.919,18 zł
    Zaliczka na podatek dochodowy, po zaokrągleniu do pełnych złotych (i*12%) (j)470,00 zł
    Kwota do wypłaty, czyli netto: (a-c-e-f-j)3.207,73zł

    C. Przykład obliczenia wynagrodzenia netto i jego obciążeń przy założeniu, że:

    – pracownik otrzymuje wynagrodzenie ze stosunku pracy w wysokości wynagrodzenia minimalnego,
    tj. od 1 stycznia 2026 r. wynoszącego 4.806 zł,

    – pracownikowi nie przysługują koszty uzyskania przychodów,

    – pracodawca nie jest upoważniony do pomniejszania zaliczki na podatek dochodowy,

    – pracownik nie ukończył 26 lal,

    – właściwa dla pracodawcy stopa procentowa składki wypadkowej wynosi 1,67%,

    – pracownik nie jest uczestnikiem PPK.

    Składniki/naliczenia/potrąceniaKwoty
    Wynagrodzenie za pracę (a)4.806,00 zł
    Podstawa wymiaru składek na ubezpieczenie społeczne (b)4.806,00zł
    Składki na ubezpieczenia społeczne finansowane przez pracownika (c), w tym składka:
    1. emerytalna 9,76%, tj. 455,40 zł
    2. rentowa 1,5%, tj. 69,99 zł
    3. chorobowa 2,45%, tj. 114,32 zł
    658,91 zł
    Podstawa wymiaru składki na ubezpieczenie zdrowotne (a-c) (d)4.147,09zł
    Składka na ubezpieczenie zdrowotne (d*9%) (e)373,24 zł
    Kwota do wypłaty, czyli netto: (a-c-e)3.773,86 zł

    Podsumowanie

    Różnica pomiędzy wynagrodzeniem brutto a netto wynika z wielu elementów, które razem tworzą dość złożony mechanizm. Zrozumienie, jakie składki i podatki są potrącane z pensji, pozwala lepiej planować domowy budżet, a także świadomie podejmować decyzje dotyczące zatrudnienia.

    Jeśli chcesz dokładnie wiedzieć, ile zarobisz „na rękę” w 2026 roku, warto nie tylko patrzeć na kwotę brutto, ale również zadbać o poprawnie złożone dokumenty i znajomość podstawowych zasad rozliczeń.

    Źródło:

    Ustawa z dnia 26 czerwca 1974 r. Kodeks pracy (Dz. U. z 2023, poz. 1465);

    Rozporządzenie Rady Ministrów z dnia 12 września 2024 r. w sprawie wysokości minimalnego wynagrodzenia za pracę oraz wysokości minimalnej stawki godzinowej w 2026 r;

    Ustawa z dnia 10 października 2002 r. o minimalnym wynagrodzeniu za pracę (Dz. U. z 2020 r. poz. 2207).

    Zamknięcie roku w PIT. Praktyczna checklista dla księgowego.

    Zamknięcie roku w PIT nie jest jedną czynnością, ale zbiorem powiązanych operacji księgowych, podatkowych i formalnych. W praktyce to moment, w którym ujawniają się błędy narastające przez cały rok: niespójności KPiR, nieujęte dokumenty, różnice w składkach ZUS, nieprawidłowe remanenty czy rozbieżności w danych deklaracyjnych.

    Weryfikacja księgi podatkowej (KPiR)

    Pierwszy etap to usunięcie wszystkich nieciągłości w zapisach księgowych. Szczególnie ważne jest sprawdzenie chronologii oraz kompletności dokumentów.

    Kluczowe obszary do weryfikacji:

    • ujęcie wszystkich przychodów i kosztów zgodnie z datą zdarzenia,
    • kompletność faktur za usługi księgowe,
    • pełne zaksięgowanie rejestrów VAT,
    • zgodność zapisów amortyzacyjnych KPiR z modułem środków trwałych,
    • zgodność list płac z pozycjami wynagrodzeń ujętych w księdze.

    Warto przejrzeć również wrażliwe obszary, które najczęściej generują błędy:

    • kolumna 8 (pozostałe przychody) – często pomijana lub błędnie klasyfikowana,
    • likwidacje środków trwałych (LT) – w tym prawidłowość dokumentacji likwidacyjnej,
    • kontrola limitów przychodów (np. ryczałt, pełne księgi, VAT kwartalny),
    • obowiązek złożenia DSF-1, jeśli dochody przekroczyły próg daniny solidarnościowej.

    W praktyce warto też zwrócić uwagę na klientów, którzy zawiesili lub zamknęli działalność w trakcie roku – mimo braku bieżącej aktywności mogą mieć obowiązek złożenia zeznania. Każda dodatkowa faktura podwyższająca koszt roku wymaga poinformowania przełożonego, aby zapewnić zgodność procesową.

    Składki ZUS – kontrola zgodności

    Weryfikacja składek ZUS to jeden z punktów, które najczęściej powodują korekty roczne. Kluczowe jest sprawdzenie sposobu ujęcia:

    • składek społecznych,
    • składki zdrowotnej (z uwzględnieniem limitu rocznego),
    • składek FP/FGŚP.

    Niezbędne jest również przeanalizowanie rocznego rozliczenia składki zdrowotnej z poprzedniego roku – zwłaszcza naliczonej nadpłaty lub dopłaty.

    Na koniec warto zestawić dokumenty źródłowe z faktycznymi płatnościami: informacją roczną z ZUS lub potwierdzeniami zapłat.

    Remanent końcowy – kluczowy element zamknięcia

    Remanent pozostaje jednym z najczęstszych źródeł różnic podatkowych. W praktyce problemem nie jest wycena, lecz brak remanentu lub nieprawidłowy jego sposób sporządzenia.

    Obowiązki, które trzeba zweryfikować:

    • przypomnienie klientowi o konieczności sporządzenia i wyceny spisu z natury (nawet jeśli wartość wynosi 0 zł),
    • sprawdzenie prawidłowości wyceny,
    • ujęcie remanentu jako ostatniej pozycji KPiR,
    • archiwizacja dokumentacji inwentaryzacyjnej (spis, wycena, ewentualne korekty).

    W praktyce brak remanentu lub niepoprawny spis często widać dopiero po analizie różnicy remanentowej, dlatego ten element należy traktować jako część kontroli jakości.

    Ustalenie wyniku rocznego

    Po zamknięciu KPiR i remanentu można przystąpić do ustalenia dochodu lub straty za rok.

    W tym etapie należy uwzględnić:

    • różnicę remanentową,
    • możliwość rozliczenia strat z lat poprzednich,
    • sumę zaliczek zapłaconych na PIT.

    Ten punkt jest ważny nie tylko do samych deklaracji, ale również do analizy ryzyka ewentualnej dopłaty PIT, o której należy odpowiednio wcześniej poinformować klienta.

    Zeznanie roczne – kompletność i formalności

    Zeznanie roczne musi być przygotowane w wariancie właściwym dla formy opodatkowania:

    • PIT-36 – skala podatkowa,
    • PIT-36L – podatek liniowy,
    • PIT-28 – ryczałt.

    Przed wypełnieniem deklaracji konieczne jest rzetelne przejrzenie ankiety rocznej klienta. Szczególnie istotne elementy:

    • aktualny adres zamieszkania (a co za tym idzie właściwość urzędu skarbowego),
    • dodatkowe źródła przychodów poza działalnością (wynagrodzenie, najem, świadczenia, emerytura),
    • stosowane ulgi,
    • ulga na złe długi dla faktur przeterminowanych powyżej 90 dni,
    • wskazanie organizacji pożytku publicznego.

    Warto również potwierdzić aktualną formę opodatkowania na rok 2025, jeśli klient nie dostarczył oświadczenia lub decyzji o zmianie.

    Po przygotowaniu deklaracji należy:

    • wysłać ją do urzędu skarbowego,
    • zabezpieczyć UPO,
    • przekazać rozliczenie klientowi wraz z informacją o dopłacie lub zwrocie.

    Archiwizacja – zabezpieczenie dokumentacji

    Zamknięcie roku nie jest kompletne bez uporządkowania dokumentacji. Dotyczy to zarówno dokumentów księgowych, jak i deklaracyjnych.

    Do archiwizacji powinny trafić:

    • PIT-y źródłowe,
    • potwierdzenia zapłat ZUS i zaliczek PIT,
    • kopia zeznania rocznego i UPO,
    • ankieta roczna klienta.

    Dobrze przeprowadzona archiwizacja ułatwia nie tylko późniejsze kontrole, ale również procesy wewnętrzne: rotację zespołu, audyty jakości i pracę w modelu zastępstw.

    Zakończenie

    Dobrze przeprowadzone zamknięcie roku w PIT jest efektem konsekwentnej kontroli jakości, a nie jednorazowej akcji pod koniec stycznia. Checklisty pomagają wychwycić rozbieżności, ale kluczowe jest rozumienie ich konsekwencji podatkowych i operacyjnych. Tam, gdzie proces jest poukładany, deklaracje roczne stają się formalnością. Tam, gdzie brakuje systematyki, końcówka roku obnaża problemy, które narastały miesiącami. Dlatego zamknięcie roku warto traktować nie tylko jako obowiązek, lecz także jako punkt odniesienia dla oceny jakości całego procesu księgowego.

    KPiR w 2026 roku. Co realnie zmienia się w pracy księgowych.

    W 2026 roku prowadzenie KPiR przestaje być jedynie kwestią prawidłowej ewidencji. Coraz wyraźniej widać, że zmiany w przepisach wymagają od księgowych innego sposobu organizacji pracy: większej dyscypliny w dokumentowaniu, bardziej spójnych procedur i lepszej współpracy z przedsiębiorcą. W praktyce jest to efekt narastających obowiązków kontrolnych i rosnącego znaczenia dowodów księgowych w formie elektronicznej.

    Dokumentowanie kosztów: mniej tolerancji dla niejasności

    Największą zmianę księgowi odczują w obszarze kosztów. Wymóg wykazywania bezpośredniego związku wydatku z działalnością nie jest nowy, ale w 2026 roku interpretowany jest zdecydowanie bardziej restrykcyjnie. Widać to zwłaszcza przy usługach niematerialnych, zakupach mieszanych czy dokumentach generowanych online.

    Praktycznym wyzwaniem staje się moment ujęcia kosztu. Różnice między datą poniesienia wydatku, wpływem dokumentu i faktycznym związkiem z okresem gospodarczym wymuszają stosowanie jasnych zasad. Chaos na tym polu oznacza więcej korekt – i to nie tylko po stronie podatnika, ale również na poziomie ewidencji księgowej.

    Elektroniczne dokumenty jako standard, nie dodatek

    W wielu firmach obrót dokumentów papierowych jest dziś marginalny. Prawdziwym wyzwaniem nie jest jednak sama digitalizacja, lecz konsekwencja, z jaką trzeba prowadzić archiwum cyfrowe.

    Konkretny problem pojawia się wtedy, gdy dokument jest poprawny, ale jego opis – niekoniecznie. Bez precyzyjnych metadanych trudno obronić autentyczność lub moment powstania kosztu. Księgowy de facto odpowiada za spójność trzech elementów: dokumentu, opisu oraz wpisu w KPiR. Jeśli któryś z nich jest niespójny, kontrola podatkowa może zakwestionować całość, nawet jeśli meritum transakcji jest właściwe.

    Uzgadnianie przychodów: coraz więcej danych do zebrania

    Sprzedaż wielokanałowa stała się normą również dla mikroprzedsiębiorców. Transakcje przechodzą przez platformy marketplace, operatorów płatności, bramki subskrypcyjne czy automaty fakturujące. Z punktu widzenia KPiR oznacza to potrzebę regularnego uzgadniania danych.

    Nie chodzi już o proste zestawienie faktur. Księgowy musi upewnić się, że:

    W praktyce coraz więcej czasu zajmuje nie księgowanie, lecz weryfikacja poprawności danych wejściowych.

    Korekty: wciąż najbardziej problematyczny obszar

    Choć zasady dotyczące korekt nie zmieniły się zasadniczo, nadal generują dużą liczbę błędów. Wymagają ustalenia, czy korekta wynika z okoliczności pierwotnych, czy następczych. To z kolei decyduje o sposobie jej ujęcia.

    Największym wyzwaniem jest dokumentacja. W wielu firmach brakuje krótkiej, ale jednoznacznej noty wyjaśniającej, dlaczego korektę zakwalifikowano w określony sposób. Brak takiego opisu powoduje problemy w przypadku kontroli – szczególnie gdy księgowość prowadzi kilka osób lub gdy korekt jest dużo.

    Przyporządkowanie kosztów do okresów: teoretycznie proste, w praktyce wieloetapowe

    PiR bazuje na uproszczonej metodzie memoriałowej, ale przy coraz większym udziale usług abonamentowych, licencji, modeli subskrypcyjnych i usług ciągłych, klasyfikacja kosztów staje się bardziej złożona. Dylematy księgowych dotyczą przede wszystkim tego, czy dany wydatek powinien być rozłożony na okres, czy może zostać rozliczony jednorazowo.

    Najwięcej trudności powodują:

    To wszystko wymaga od księgowego większej dokumentacyjnej dokładności niż jeszcze kilka lat temu.

    Najczęstsze problemy zgłaszane przez księgowych w 2026 roku

    Jeśli spojrzeć na praktykę, powtarzają się przede wszystkim trzy obszary:

    1. Uzgodnienia sprzedaży
      Dotyczy to szczególnie firm korzystających z platform, aplikacji i kilku kanałów płatności.
    2. Braki informacyjne po stronie przedsiębiorcy
      Najczęściej chodzi o moment wykonania usługi i przeznaczenie kosztu.
    3. Dokumenty zagraniczne lub online w niejednolitej formie
      Księgowy musi ustalić elementy, które dostawca pominął lub opisał nieprecyzyjnie.

    Są to problemy, które nie rozwiążą się same – wymagają uporządkowania procesów i konsekwentnych zasad współpracy.

    Co warto ułożyć na nowo

    Nawet przy niewielkiej liczbie przedsiębiorców obsługa KPiR w 2026 roku jest procesem wieloetapowym. Kluczowe elementy, które wymagają przemyślanego podejścia, to:

    Dzięki temu księgowy nie traci czasu na bieżące wyjaśnianie podstawowych zagadnień i może skupić się na kontroli jakości zapisów.

    KSeF w praktyce księgowej. 10 najczęściej zadawanych pytań i odpowiedzi

    Od lutego 2026 r. duże przedsiębiorstwa wystawiają faktury zasadniczo wyłącznie poprzez Krajowy System e‑Faktur, a od kwietnia dołączą do nich pozostali podatnicy VAT. Dla działów księgowych to nie tylko zmiana narzędzia, ale przebudowa codziennej pracy: obiegu dokumentów, kontroli, komunikacji z klientami i podziału odpowiedzialności za dane.

    W rozmowach z księgowymi wracają w kółko te same pytania. Zebraliśmy najczęściej pojawiające się pytania i odpowiedzi dotyczące KSeF tak, by połączyć aktualne przepisy z praktyką pracy w systemach zintegrowanych.

    1. Czym właściwie jest KSeF i dlaczego zmienia sposób pracy księgowego?

    KSeF to centralny system Ministerstwa Finansów, w którym wystawia się i przechowuje ustrukturyzowane e‑faktury w formacie XML, w strukturze FA(3). Po przesłaniu dokumentu system sprawdza jego poprawność techniczną, nadaje numer KSeF i przechowuje fakturę przez 10 lat – od tego momentu uznaje się ją za wystawioną.

    W praktyce oznacza to, że fakturą „źródłową” staje się dokument w KSeF. Firmy nadal mogą generować PDF-y czy wydruki informacyjne dla kontrahentów, ale są one tylko odzwierciedleniem faktury przechowywanej w systemie, a nie osobnym bytem księgowym.

    2. Jakie realne korzyści dla działu księgowości daje praca w KSeF?

    Najbardziej odczuwalne plusy to zwykle trzy obszary:

    Do tego dochodzi mniejsze ryzyko operacyjne: faktura zapisana w KSeF nie zginie w skrzynce mailowej i nie da się jej „po cichu” podmienić. Dla audytorów i organów kontroli to jasny, jednolity punkt odniesienia.

    3. Jak uzyskać dostęp do KSeF i komu wolno z niego korzystać?

    Najczęściej wybierane są trzy ścieżki:

    Dostęp można autoryzować podpisem kwalifikowanym, profilem zaufanym albo tokenem wygenerowanym w systemie. Po stronie firmy kluczowe jest rozsądne nadanie uprawnień – kto wystawia, kto zatwierdza, kto tylko podgląda – tak, by ograniczyć ryzyko nieautoryzowanych działań.

    4. Jak wygląda proces wystawienia faktury w KSeF?

    W uproszczeniu scenariusz zawsze wygląda podobnie:

    przygotowanie faktury w strukturze FA(3) → przesłanie do systemu → weryfikacja techniczna → nadanie numeru KSeF → potwierdzenie (UPO).

    Dopiero po przyjęciu dokumentu przez KSeF faktura istnieje w obrocie prawnym. Kontrahent nie musi dostać PDF-a mailem – może pobrać fakturę bezpośrednio z KSeF, albo z własnego systemu zintegrowanego z API, który „ściągnie” dokument za niego.

    5. Co w sytuacji braku dostępu do internetu lub awarii systemu?

    Przepisy przewidują tryb awaryjny. W czasie awarii można wystawić fakturę poza KSeF (np. z systemu FK), a po przywróceniu działania należy ją przesłać do systemu w określonym terminie.

    Kluczowa jest tu wewnętrzna procedura: jak numerujemy takie faktury, kto odnotowuje czas awarii, kto pilnuje dosłania dokumentów. W organizacjach z dużą liczbą faktur brak jasnych zasad szybko zamienia się w realne ryzyko podatkowe i organizacyjne.

    6. Jak skorygować błędną e‑Fakturę?

    Po przyjęciu faktury przez KSeF dokumentu nie da się już nadpisać ani „podmienić”. Jedyną ścieżką jest wystawienie faktury korygującej, która odwołuje się do faktury pierwotnej, w tym do jej numeru KSeF.

    To oznacza, że działy księgowości muszą mieć wygodny dostęp do numerów dokumentów pierwotnych i czytelne zasady kontroli powiązań między fakturą a korektą – inaczej łatwo o chaos w rozliczeniach.

    7. Jakie dane muszą znaleźć się na e‑Fakturze?

    Zakres obowiązkowych elementów wynika zarówno z ustawy o VAT (m.in. art. 106e), jak i z samej struktury FA(3). Poza standardowymi polami, część informacji pełni rolę zbliżoną do dotychczasowych oznaczeń z JPK (np. rodzaje transakcji, niektóre procedury).

    To w praktyce jedno z najczęstszych źródeł błędów – nie sama idea KSeF, ale szczegóły wypełnienia pól. Przed wdrożeniem warto zrobić przegląd typów transakcji, sposobu ich oznaczania i tego, jak mapują się one na strukturę FA(3).

    8. Jak wygląda przechowywanie faktur w KSeF?

    Faktury ustrukturyzowane przechowywane są w KSeF przez 10 lat od końca roku ich wystawienia. Dzięki temu podatnik nie musi już budować oddzielnego archiwum dla tych dokumentów tylko po to, by spełnić wymogi dotyczące czasu przechowywania.

    Nie oznacza to jednak, że nie wolno tworzyć kopii we własnych systemach – wiele firm nadal będzie utrzymywać archiwum w systemie FK czy w repozytorium dokumentów, chociażby na potrzeby raportowania, analiz czy integracji z innymi procesami.

    9. Jakie sankcje grożą za wystawienie faktury poza KSeF?

    Jeżeli faktura, która powinna trafić do KSeF, zostanie wystawiona poza systemem lub nie zostanie przesłana w terminie, urząd może nałożyć karę pieniężną. W określonych przypadkach może ona sięgać do 100% kwoty VAT z faktury, a gdy VATu nie ma – do określonego procentu wartości brutto należności.

    Praktycznie ryzyko dotyczy nie tylko działów księgowości, ale także jednostek biznesowych, które wystawiają dokumenty sprzedażowe. Warto więc zadbać o to, żeby zasady korzystania z KSeF były jasne dla całej organizacji, a nie tylko dla księgowych.

    10. Jak przygotować zespół księgowy do pracy w KSeF?

    Dobrze sprawdza się podejście krok po kroku:

    W firmach z rozbudowanym procesem zatwierdzania faktur często konieczne jest też przemodelowanie ról biznes–księgowość oraz dopasowanie systemów FK i narzędzi workflow do świata KSeF.

    Wnioski

    KSeF wymusza zmianę sposobu pracy, ale daje też większą kontrolę. Dobrze poukładane procesy, aktualne instrukcje obiegu dokumentów i konsekwentna praca z danymi pozwalają ograniczyć ręczne „gaszenie pożarów” i ryzyka, a jednocześnie wyciągnąć z nowego systemu realne korzyści dla finansów i księgowości.

    Jednocześnie warto na bieżąco śledzić zmiany w przepisach i komunikaty Ministerstwa Finansów – aktualne informacje i dokumentację znajdziesz zawsze na oficjalnej stronie KSeF w serwisie podatki.gov.pl.

    Zamknięcie roku: dlaczego jakość danych i standardy procesów mają kluczowe znaczenie?

    Końcówka roku to czas, w którym wiele firm koncentruje się na domykaniu zadań operacyjnych. W obszarze finansów i księgowości ten okres ma jednak szczególne znaczenie – to moment, w którym weryfikuje się jakość danych, kompletność dokumentów i skuteczność procedur, które funkcjonowały przez cały rok. Dobrze przeprowadzony proces zamknięcia nie jest jedynie formalnością. To narzędzie, które realnie wpływa na bezpieczeństwo finansowe organizacji, jej ryzyka, a także możliwość podejmowania świadomych decyzji w kolejnym roku.

    W praktyce oznacza to, że zamknięcie roku nie powinno być traktowane jako doraźna czynność księgowa, lecz jako element szerszego systemu kontroli finansowej. Kiedy dane są rzetelne, a procesy działają w sposób powtarzalny, firmy mogą liczyć na płynne przejście do nowego okresu rozliczeniowego bez konieczności wprowadzania spóźnionych korekt.

    Dokumenty i formalności – fundament zamknięcia

    Pierwszym obszarem, który warto uporządkować, są dokumenty. Kompletność zapisów księgowych oraz zgodność z przyjętą polityką rachunkowości to klucz do zapewnienia spójności danych finansowych. Końcówka roku to dobry moment, aby:

    Te elementy pozornie wydają się rutynowe, ale w praktyce to właśnie one najczęściej decydują o tym, czy wyniki finansowe są rzetelne i możliwe do obrony podczas audytów.

    Rozrachunki i salda – obszar największych ryzyk

    Drugi obszar to rozrachunki – niezwykle wrażliwa część procesu, szczególnie z perspektywy zarządów i CFO. Nieuzgodnione salda, przeterminowane należności czy błędne zapisy w rozliczeniach z instytucjami publicznymi mogą generować poważne konsekwencje finansowe.

    Dlatego przed zamknięciem roku warto:

    Rzetelność tego etapu ma bezpośredni wpływ na jakość danych, które trafią do sprawozdania finansowego.

    Majątek i podatki – dane, które kształtują wynik

    Kolejny krok to analiza obszarów związanych z majątkiem firmy oraz zobowiązaniami podatkowymi. Wymaga to m.in.:

    To właśnie na tym etapie pojawia się wiele istotnych decyzji – np. dotyczących odpisów aktualizujących, sposobu ujęcia kosztów czy rozliczeń podatkowych. Każda z nich wpływa na finalny wynik finansowy i wiarygodność raportów.

    Dobrze przeprowadzone zamknięcie roku to realna korzyść biznesowa

    Choć zamknięcie roku bywa kojarzone z obowiązkiem księgowym, w rzeczywistości pełni znacznie szerszą rolę. To moment, który pozwala firmom potwierdzić jakość procesów, rzetelność danych finansowych i poziom ryzyk. Dla zarządów oznacza to solidną podstawę do planowania kolejnego roku. Dla działów finansowych – mniejszą liczbę korekt i większą przewidywalność.

    W Meritoros obserwujemy, że firmy posiadające dobrze ułożone procesy księgowe przechodzą zamknięcie roku szybciej, spokojniej i z większą świadomością biznesową. To obszar, w którym jakość naprawdę ma znaczenie – nie tylko z perspektywy księgowości, ale całej organizacji.

    Potrzebujesz konsultacji? Napisz do nas.

    PIT-11 – obowiązki pracodawcy i pytania, które pracownicy zadają co roku

    PIT-11, czyli „informacja o przychodach z innych źródeł oraz o dochodach i pobranych zaliczkach na podatek dochodowy w roku”, jest jednym z kluczowych dokumentów podatkowych zarówno dla pracodawców, jak i pracowników. Dla pierwszej grupy oznacza szereg obowiązków wynikających z prawa podatkowego, do których należą przede wszystkim: naliczanie i pobieranie zaliczek na podatek dochodowy od wynagrodzeń osób zatrudnionych, terminowe przekazywanie ich do urzędu skarbowego oraz sporządzanie PIT-11 w określonym terminie. Dokument ten stanowi następnie podstawę do prawidłowego rozliczenia rocznego pracownika lub zleceniobiorcy. Choć formularz ten funkcjonuje od lat, w praktyce wciąż budzi wiele wątpliwości i pytań.

    PIT-11 – czym jest i do czego służy?

    PIT-11, jak wskazano powyżej, jest informację o uzyskanych przez podatnika przychodach, pobranych zaliczkach na podatek oraz składkach na ubezpieczenia społeczne i zdrowotne. W praktyce jednak wiele osób błędnie zakłada, że samo otrzymanie PIT-11 od pracodawcy oznacza zakończenie obowiązków podatkowych za dany rok, ponieważ to pracodawca zobowiązany jest do dostarczenia takiego dokumentu do Urzędu Skarbowego. Takie przekonanie jest nieprawidłowe.

    PIT-11 nie jest zeznaniem podatkowym, lecz wyłącznie dokumentem informacyjnym. Oznacza to, że po stronie pracownika – po jego otrzymaniu – nadal istnieje obowiązek samodzielnego złożenia rocznego zeznania podatkowego, w którym wykazuje on wysokość osiągniętego dochodu za dany rok podatkowy. Najczęściej składanym w Polsce formularzem jest PIT-37, przeznaczony m.in. dla pracowników, zleceniobiorców, emerytów i rencistów, którzy uzyskują przychody rozliczane za pośrednictwem płatnika.

    PIT-11 – kluczowe terminy, o których należy pamiętać

    Każdego roku działy kadr i płac mierzą się z powtarzającymi się pytaniami ze strony pracowników. Jednym z najczęstszych jest to, kiedy zostanie przekazany PIT-11. Warto jednak podkreślić, że nie tylko na pracodawcach spoczywają określone obowiązki i terminy podatkowe – również pracownicy muszą ich dochować. Poniżej przedstawiam, jak w praktyce wygląda proces rozliczenia podatku dochodowego oraz jakie terminy są w nim kluczowe.

    1. Naliczenie i pobranie zaliczek w trakcie roku podatkowego

    Co miesiąc pracodawca nalicza, pobiera i przekazuje do urzędu skarbowego zaliczkę (do 20 dnia miesiąca za miesiąc poprzedni) na podatek dochodowy od wypłacanego wynagrodzenia. Należy jednak pamiętać, że zaliczka ta nie stanowi ostatecznego rozliczenia podatku. Ostateczna wysokość podatku ustalana jest dopiero w zeznaniu rocznym. Z uwagi na możliwość korzystania z ulg podatkowych, zmianę zatrudnienia w trakcie roku czy jednoczesne uzyskiwanie przychodów od kilku płatników, w rozliczeniu rocznym może powstać zarówno nadpłata, jak i niedopłata podatku. Nie oznacza to błędów po stronie pracodawcy – płatnik oblicza zaliczki na podstawie posiadanych informacji, natomiast to na pracowniku spoczywa obowiązek przekazania danych niezbędnych do prawidłowego rozliczenia, takich jak np. oświadczenia dotyczące podstawy opodatkowania u innego pracodawcy czy monitorowanie momentu przekroczenia drugiego progu podatkowego w przypadku pracy u kilku podmiotów.

    2. Przekazanie PIT-11 do urzędu skarbowego – 31 stycznia

    Do końca stycznia każdego roku pracodawca ma obowiązek przesłać do urzędu skarbowego informacje PIT-11 za osoby, które uzyskały przychody w roku poprzednim. Jeżeli 31 stycznia przypada na dzień wolny od pracy, termin ulega przesunięciu na pierwszy dzień roboczy po tej dacie. Przykładowo w 2026 r. ostateczny termin przekazania PIT-11 do urzędu skarbowegoupływa 2 lutego 2026 r. (poniedziałek), ponieważ 31 stycznia przypada w sobotę.

    3. Przekazanie PIT-11 pracownikowi – 28 lutego

    Następnie pracodawca zobowiązany jest przekazać PIT-11 pracownikowi najpóźniej do końca lutego roku następującego po roku podatkowym. Również w tym przypadku, jeśli ostatni dzień lutego wypada w sobotę lub niedzielę, termin przesuwa się na pierwszy dzień roboczy. W 2026 r. oznacza to, że PIT-11 powinien zostać przekazany pracownikowi do 2 marca.

    4. Złożenie zeznania rocznego przez pracownika – 30 kwietnia

    Ostatecznym terminem na złożenie rocznego zeznania podatkowego przez podatnika jest 30 kwietnia danego roku. Jeżeli data ta przypada na dzień wolny od pracy, termin również ulega przesunięciu na najbliższy dzień roboczy.

    Elektronicznie czy papierowo? Sposoby przekazania PIT-11

    Sposób przekazania PIT-11 uzależniony jest od jego odbiorcy. Do urzędu skarbowego informacja ta musi zostać przesłana wyłącznie w formie elektronicznej, np. za pośrednictwem e-Urzędu Skarbowego lub przy użyciu odpowiedniego oprogramowania wykorzystywanego w systemach kadrowo-płacowych.

    Więcej wątpliwości przez lata budziła natomiast kwestia przekazania PIT-11 podatnikowi. W czerwcu ubiegłego roku Ministerstwo Finansów wydało objaśnienia podatkowe, których celem było ujednolicenie rozbieżnych interpretacji w tym zakresie. Zgodnie z ich treścią pracodawca ma swobodę wyboru formy przekazania PIT-11 pracownikowi, pod warunkiem że sposób ten jest zgodny z wewnętrznie przyjętymi zasadami obowiązującymi u danego pracodawcy. Oznacza to, że PIT-11 może zostać udostępniony pracownikowi m.in. poprzez aplikację pracowniczą (np. e-pracownik), drogą mailową, tradycyjną pocztą lub osobiście w siedzibie firmy. Należy jednak podkreślić, że wskazane objaśnienia nie zwalniają pracodawcy z obowiązku udokumentowania sporządzenia oraz terminowego przekazania PIT-11 podatnikowi, co ma istotne znaczenie z punktu widzenia ewentualnej kontroli podatkowej.

    Podatnik może rozliczyć podatek na podstawie zeznania złożonego zarówno w formie elektronicznej (np. za pośrednictwem systemu e-Deklaracje), jak i w formie papierowej. W przypadku wyboru wersji papierowej dokument musi zostać własnoręcznie podpisany oraz dostarczony do urzędu skarbowego osobiście lub przesłany pocztą.

    Decydując się na rozliczenie elektroniczne, warto każdorazowo sprawdzić i zweryfikować wstępnie przygotowane zeznanie, udostępnione przez urząd skarbowy. Ma to szczególne znaczenie m.in. ze względu na możliwość uwzględnienia przysługujących ulg podatkowych, które nie zawsze są automatycznie zastosowane w zaproponowanym rozliczeniu.

    Adres zamieszkania czy zameldowania?

    Jedną z kwestii, która wciąż budzi wiele wątpliwości, jest wskazanie adresu podatnika na PIT-11. Zasadniczo płatnik ma obowiązek przesłać informację podatkową do urzędu skarbowego właściwego względem aktualnego miejsca zamieszkania pracownika na dzień przekazania formularza. Błędne jest więc przekonanie, że właściwym adresem jest adres zameldowania. Zgodnie z art. 45 ust. 1b ustawy z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych, właściwy urząd skarbowy ustala się na podstawie miejsca zamieszkania podatnika. Warto podkreślić, że jeśli wskazany urząd skarbowy okaże się błędny, ale adres podatnika jest prawidłowy, nie ma potrzeby sporządzania korekty – urzędy wymienią między sobą dokumentację w ramach swoich procedur. Natomiast nieprawidłowe wskazanie adresu pracownika wymaga natychmiastowej korekty.

    Najczęściej zadawane pytania

    Co zrobić, gdy w PIT-11 są błędy?

    Jeśli w PIT-11 zauważyłeś/łaś błędy natychmiast zwróć się do pracodawcy z prośbą o poprawę. Pracodawca zobowiązany jest skorygować dokument oraz przesłać poprawione informacje do urzędu skarbowego oraz do pracownika.

    Czy otrzymam PIT-11, jeśli nie pracuję już u danego pracodawcy?

    Tak – jeśli otrzymałeś/łaś przychody w danym roku podatkowym, za który wystawiana jest informacja PIT-11 otrzymasz taki dokument pomimo zakończenia współpracy w trakcie roku. Pamiętaj również, że jeśli zatrudnienie zakończyłeś/łaś z dniem 31.12 roku wcześniejszego, ale wynagrodzenie za grudzień otrzymasz w styczniu roku następnego, to również otrzymasz informację o przychodach za ten rok. Dla przykładu: Pracownik z firmą XYZ zakończył pracę 31.12.2024 roku. Wynagrodzenia wypłacane były 10 dnia miesiąca za miesiąc poprzedni. Pracownik wynagrodzenie za grudzień 2024 roku otrzymał 10 stycznia 2025 r. W związku z tym w roku 2025 r. powstał przychód (ważna jest data wypłaty a nie okres, za który otrzymał wynagrodzenie) dlatego też do 28 lutego 2026 roku powinien otrzymać deklarację PIT-11 za rok 2025 od pracodawcy XYZ.

    Czy trzeba wystawić PIT-11 przy umowie zlecenia lub umowie o dzieło?

    Tak. Wyjątkiem może być np. pobieranie podatku zryczałtowanego, którego nie wykazujemy na PIT-11. Podatek zryczałtowany oblicza się i pobiera w przypadku umów zlecenia nieprzekraczających 200 zł.

    Czy PIT-11 zawiera informacje o ulgach podatkowych?

    Tak. Niektóre z ulg (np. ulga dzieci +4, ulga pracujący emeryt) są uwzględniane przy obliczaniu zaliczek przez pracodawcę na podstawie złożonych wniosków i oświadczeń przez podatnika. PIT-11 jest jednak wyłącznie dokumentem informacyjnym – warto zatem sprawdzić i ewentualnie uwzględnić dodatkowe ulgi lub odliczenia.

    Czy PIT-11 pokazuje pobrane składki ZUS i zdrowotne?

    Tak, w PIT-11 zawarte są informacje o składkach społecznych i zdrowotnych.

    Co zrobić, jeśli zmieniłem/łam miejsce zamieszkania w trakcie roku?

    W przypadku zmiany danych bardzo ważne jest poinformowanie pracodawcy o aktualnym adresie zamieszkania. Jeśli nie zrobiłeś/łaś tego na bieżąco w trakcie roku, należy to zrobić jak najszybciej przed wystawieniem informacji PIT-11. Błędny adres wskazany na PIT-11 wymaga korekty dokumentu.

    Czy PIT-11 jest jedynym dokumentem potrzebnym do rozliczenia PIT-37?

    PIT-11 to podstawa do wypełnienia zeznania rocznego, ale podatnik może potrzebować również innych dokumentów np. zaświadczenia potwierdzające ulgę rehabilitacyjną czy internetową.

    Co zrobić, jeśli pracowałem/łam u kilku pracodawców w ciągu roku?

    Każdy pracodawca wystawia oddzielny PIT-11. W zeznaniu rocznym należy połączyć wszystkie otrzymane informacje, aby prawidłowo wykazać całkowite zarobki oraz zapłacony podatek.

    Czy mogę uwzględnić w zeznaniu rocznym ulgi podatkowe, których nie uwzględnił pracodawca?

    Tak. PIT-11 jest dokumentem informacyjnym, dlatego podatnik w zeznaniu rocznym samodzielnie może wskazać i skorzystać z ulg, odliczeń i wspólnego rozliczenia z małżonkiem czy dzieckiem.

    Czy PIT-11 jest potrzebny, jeśli nie zapłaciłem podatku w ciągu roku?

    Tak. Nawet jeśli zaliczki wynosiły 0 zł (np. niskie dochody, ulgi podatkowe), to w PIT-11 należy udokumentować przychód, który umożliwia prawidłowe rozliczenie roczne. W ulgach podatkowych obowiązują pewne limity, które mogą zostać przekroczone w przypadku np. pracy w trakcie roku u kilku podatników.

    Źródła:

    Podatkowa rewolucja 2026 – najważniejsze zmiany w pigułce

    Zmiany w podatkach to temat, który co roku budzi sporo emocji, a 2026 r. nie będzie wyjątkiem. Ustawodawca zapowiedział modyfikacje, które dla wielu przedsiębiorców mogą oznaczać większą elastyczność w rozliczeniach i mniej formalności, ale jednocześnie wymagają uważnego zapoznania się z nowymi zasadami. Podwyższone limity, nowe możliwości wyboru metod rozliczania oraz przepisy przejściowe sprawiają, że warto wcześniej sprawdzić, jak planowane regulacje wpłyną na codzienne prowadzenie biznesu. W dalszej części artykułu przyglądamy się najważniejszym zmianom podatkowym, które zaczną obowiązywać od 1 stycznia 2026 r.

    Podwyższony limit zwolnienia podmiotowego z VAT

    Od 1 stycznia 2026 r. zostanie zwiększony próg uprawniający do korzystania ze zwolnienia podmiotowego z VAT. Limit rocznej sprzedaży wzrośnie z 200 000 zł do 240 000 zł. Dla wielu najmniejszych firm oznacza to możliwość dalszego prowadzenia działalności bez konieczności rozliczania VAT, o ile charakter wykonywanych usług lub dostaw nie wyklucza takiego zwolnienia na mocy przepisów.

    Ustawodawca przewidział także regulacje przejściowe. Podatnicy, którzy w 2025 r. przekroczą dotychczasowy limit 200 000 zł, ale nie przekroczą nowego progu 240 000 zł, będą mogli od 2026 r. ponownie skorzystać ze zwolnienia podmiotowego. Należy jednak pamiętać, że rozliczenie roku 2025 odbywa się jeszcze według obowiązujących obecnie zasad — przekroczenie kwoty 200 000 zł w tym roku nadal skutkuje obowiązkiem rejestracji do VAT i rozliczania podatku do końca roku podatkowego.

    Kasowa metoda rozliczania PIT

    Od 1 stycznia 2026 r. możliwość stosowania kasowego rozliczania podatku dochodowego zostanie rozszerzona na większą liczbę przedsiębiorców. Podniesiony zostanie próg przychodów uprawniających do wyboru tej metody – z dotychczasowego 1 mln zł do 2 mln zł przychodów uzyskanych w poprzednim roku podatkowym.

    Kasowy PIT nadal będzie rozwiązaniem fakultatywnym, co oznacza, że podatnik, który chce z niego korzystać, będzie zobowiązany do złożenia odpowiedniego oświadczenia. Dla firm stosujących odroczone terminy płatności zmiana ta może być szczególnie korzystna – obowiązek podatkowy powstanie bowiem zasadniczo dopiero w chwili faktycznego otrzymania zapłaty, a nie w momencie wystawienia faktury. Dzięki temu ograniczone zostanie ryzyko zapłaty podatku od należności, które nie zostały jeszcze uregulowane.

    Składka zdrowotna w 2026r. – niewielkie zmiany

    Od 1 stycznia 2026 r. osoby prowadzące działalność gospodarczą muszą liczyć się ze wzrostem kosztów związanych ze składką zdrowotną. Przyczyną jest wygaśnięcie tymczasowego rozwiązania, które pozwalało ustalać minimalną podstawę składki na poziomie 75% minimalnego wynagrodzenia.

    Jeżeli nie pojawią się nowe regulacje, od przyszłego roku składka będzie liczona już od pełnej kwoty płacy minimalnej. Rząd zaproponował, aby w 2026 r. minimalne wynagrodzenie wynosiło 4806 zł, co automatycznie przełoży się na wyższe miesięczne obciążenia dla przedsiębiorców.

    Wysokość składki zależy od formy opodatkowania działalności:

    Od 2022 r. składka zdrowotna nie ma już jednolitej, ryczałtowej formy dla wszystkich przedsiębiorców – została powiązana z dochodem lub przychodem. Aby ograniczyć skutki tej zmiany, wprowadzono mechanizm przejściowy obniżający minimalną podstawę do 75% płacy minimalnej. Dzięki temu w 2025 r. minimalna składka wynosi około 315 zł miesięcznie, zamiast blisko 420 zł, które wynikałyby z pełnego minimum.

    Co zmieni się w 2026 r.?

    Od stycznia 2026 r. preferencyjna podstawa przestanie obowiązywać. Składka zdrowotna będzie liczona od 100% minimalnego wynagrodzenia. Przy założeniu, że płaca minimalna wyniesie 4806 zł:

    Limity podatkowe na 2026r.

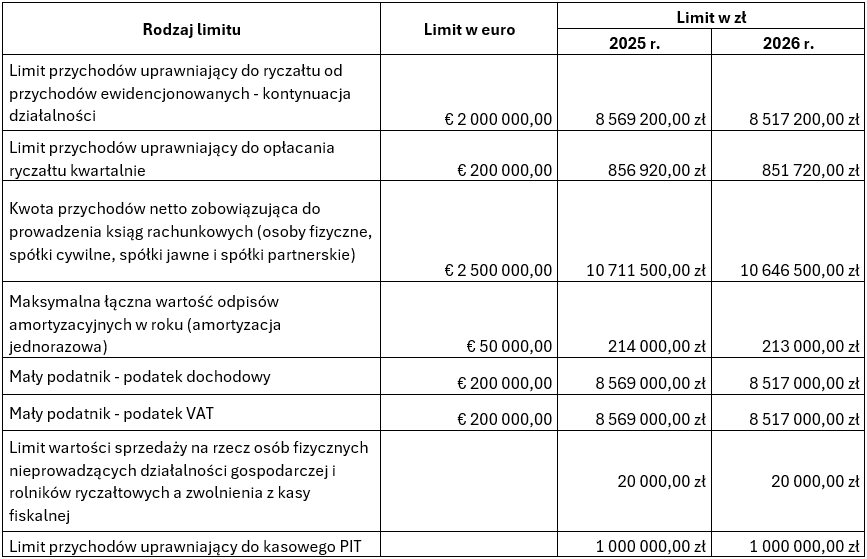
    Od 1 stycznia 2026 r. będą obowiązywać niższe limity podatkowe i rachunkowe, ze względu na przeliczenia progów wyrażonych w euro po niższym średnim kursie EUR z początku października 2025 roku (4,2586 PLN).

    Podsumowanie

    Zmiany podatkowe na 2026 rok obejmują szereg modyfikacji w przepisach. Nowe regulacje wpływają na sposób rozliczeń podatników oraz funkcjonowanie przedsiębiorstw w różnych branżach. Wprowadzenie kolejnych obowiązków formalnych i aktualizacja limitów podatkowych sprawiają, że rok 2026 będzie istotny z punktu widzenia planowania finansowego i zgodności z obowiązującymi przepisami. Regularne monitorowanie zmian podatkowych pozwala lepiej dostosować się do nowych zasad i uniknąć nieprawidłowości w rozliczeniach.