Jedną z najistotniejszych kwestii dla pracownika i pracodawcy jest ustalenie stawki wynagrodzenia, jaką pracownik będzie co miesiąc otrzymywał za wykonywanie swoich obowiązków służbowych. Pracownicy często nie rozumieją dlaczego kwota która dostają na konto jest niższa niż ta zapisana w umowie.
Wysokość wynagrodzenia – brutto i netto
Kwota która podana jest na umowie o pracę to najczęściej kwota brutto, czyli całość wynagrodzenia, które zostaje pomniejszane o należne świadczenia publicznoprawne. Po odjęciu tych świadczeń pozostaje kwota netto, którą pracownik otrzymuje, tzw. „kwota na rękę”. Niezrozumiała dla pracowników staje się sytuacja, kiedy osoby mające takie samo brutto ostatecznie do wypłaty mają inne kwoty netto. Dla pracodawcy sytuacja też nie jest jasna. Jeśli nie posiada on od przyszłego pracownika dokumentów informujących o jego sytuacji i preferencjach nie jest w stanie przewidzieć jego kwoty netto, która zostanie wyliczona z brutta.
Wynagrodzenie brutto – jest to kwota wynagrodzenia zawierająca w sobie: podatek dochodowy, składki potrącone na ubezpieczenia społeczne oraz zdrowotne.
Wynagrodzenie netto – jest to kwota brutto po odjęciu należnych świadczeń publicznoprawnych, czyli po odliczeniu podatku i składek na ubezpieczenia społeczne oraz zdrowotne, składek PPK i innych potrąceń pracowniczych.
Wartość wynagrodzenia – ubezpieczenia społeczne
W skład ubezpieczeń społecznych wchodzą:
- ubezpieczenie emerytalne, pokrywane w takiej samej wysokości przez pracownika i pracodawcę, każdy po 9,76%,
- ubezpieczenie rentowe, pracodawca pokrywa 6,5%, a pracownik 1,5%,
- ubezpieczenie chorobowe, które w całości pokrywa pracownik, wynosi 2,45%,
- ubezpieczenie wypadkowe, jego wartość jest zróżnicowana, zgodnie z ustawą o ubezpieczeniu społecznym z tytułu wypadków przy pracy i chorób zawodowych oraz odpowiednimi aktami wykonawczymi do tej ustawy. Pracodawcy zatrudniający do 9 pracowników mają obowiązującą stawkę 1,67%. Opłacana jest w całości przez pracodawcę.
Łączne składki społeczne odprowadzane od wynagrodzenia brutto, leżące po stronie pracownika to 13,71%.
Ubezpieczenie zdrowotne
Ubezpieczenie zdrowotne wynosi 9%. Nalicza się je od wartości wynagrodzenia brutto, pomniejszonego o składki na ubezpieczenia społeczne (czyli o 13,71%). Całość odlicza się od wynagrodzenia brutto.
Zaliczka na podatek dochodowy
Aby poprawnie wyliczyć kwotę zaliczki na podatek dochodowy od wynagrodzenia brutto, należy wziąć pod uwagę złożone przez pracownika dokumenty. Przede wszystkim należy uwzględnić druk PIT2, w którym pracownik deklaruje odpowiednie ulgi od podatku lub ich brak. Należy również uwzględnić preferencyjne opodatkowanie, koszty uzyskania przychodu oraz dodatkowe zwolnienia z podatku.
Stawka podatku w pierwszym progu podatkowym pracownika, czyli do osiągnięcia dochodu na poziomie 120 000zł, to 12%, drugi próg podatkowy dla dochodów po przekroczeniu 120 000zł to 32%. Podstawę do opodatkowania oblicza się poprzez odjęcie z wynagrodzenia brutto pracownika składki ZUS oraz kosztów uzyskania przychodu, które w zależności od tego czy pracownik zamieszkuje w miejscowości w której znajduje się zakład pracy czy nie, wynoszą odpowiednio 250zł lub 300zł. Otrzymaną podstawę do opodatkowania mnożymy przez odpowiednią stawkę podatkową (12%/32%). Od otrzymanej kwoty mamy jeszcze możliwość odjęcia kwoty zmniejszającej podatek, pod warunkiem, że takie oświadczenie w dokumencie PIT 2 złożył pracownik.
Obliczenie wartości wynagrodzenia – przykłady:
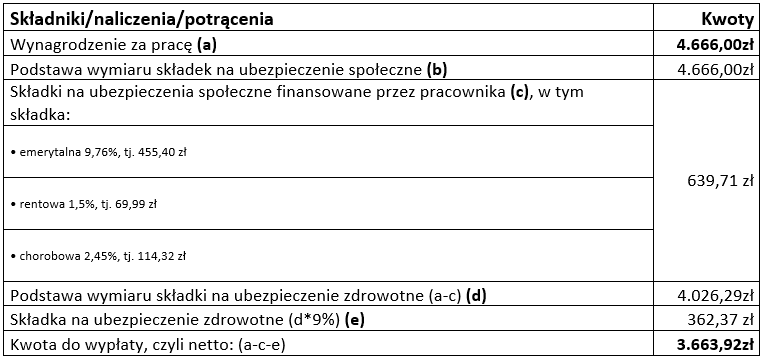
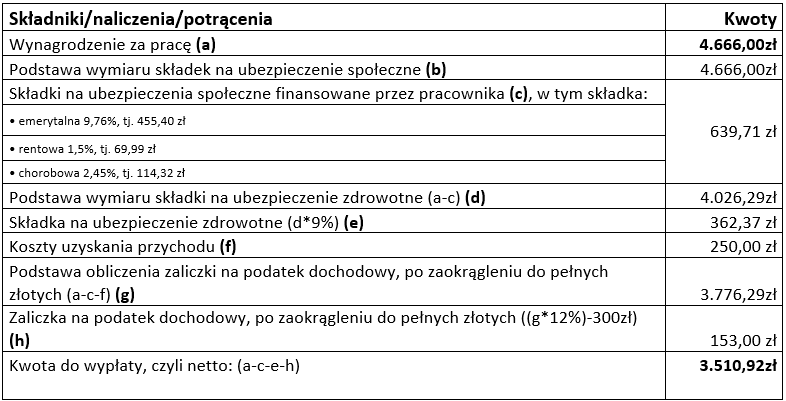
A. Przykład obliczenia wynagrodzenia netto i jego obciążeń przy założeniu, że:
- pracownik otrzymuje wynagrodzenie ze stosunku pracy w wysokości wynagrodzenia minimalnego, tj. od 1 stycznia 2025 r. wynoszącego 4.666 zł,
- pracownikowi przysługują podstawowe koszty uzyskania przychodów (250 zł),
- pracodawca jest upoważniony do pomniejszania zaliczki na podatek dochodowy o 1/12 kwoty zmniejszającej podatek (300 zł),
- pracownik ukończył 26 lat,
- właściwa dla pracodawcy stopa procentowa składki wypadkowej wynosi 1,67%,
- pracownik nie jest uczestnikiem PPK.
Poniższa tabela przedstawia obliczenia:
Czy warto jest prowadzić elektroniczne akta osobowe? Sprawdź naszą aplikację
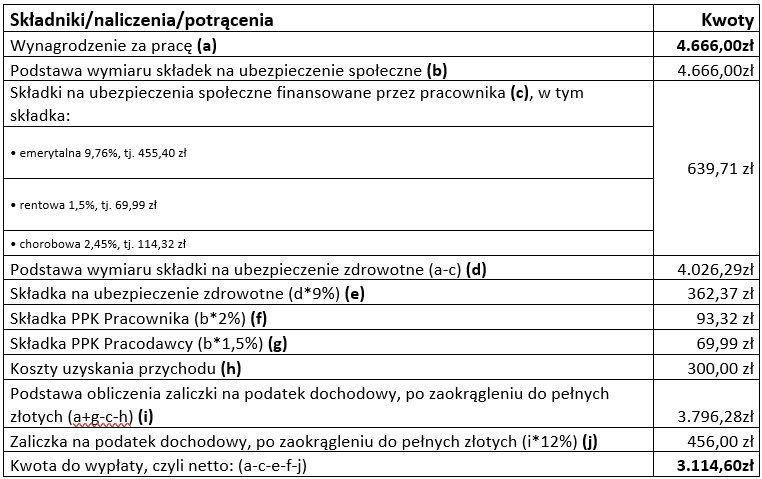
B. Przykład obliczenia wynagrodzenia netto i jego obciążeń przy założeniu, że:
- pracownik otrzymuje wynagrodzenie ze stosunku pracy w wysokości wynagrodzenia minimalnego,
tj. od 1 stycznia 2025 r. wynoszącego 4.666 zł, - pracownikowi przysługują podwyższone koszty uzyskania przychodów (300 zł),
- pracodawca nie jest upoważniony do pomniejszania zaliczki na podatek dochodowy
- o 1/12 kwoty zmniejszającej podatek (300 zł),
- pracownik ukończył 26 lat,
- właściwa dla pracodawcy stopa procentowa składki wypadkowej wynosi 1,67%,
- pracownik jest uczestnikiem PPK.
Poniższa tabela przedstawia obliczenia:
C. Przykład obliczenia wynagrodzenia netto i jego obciążeń przy założeniu, że:
- pracownik otrzymuje wynagrodzenie ze stosunku pracy w wysokości wynagrodzenia minimalnego,
tj. od 1 stycznia 2025 r. wynoszącego 4.666 zł, - pracownikowi nie przysługują koszty uzyskania przychodów,
- pracodawca nie jest upoważniony do pomniejszania zaliczki na podatek dochodowy,
- pracownik nie ukończył 26 lal,
- właściwa dla pracodawcy stopa procentowa składki wypadkowej wynosi 1,67%,
- pracownik nie jest uczestnikiem PPK.
Poniższa tabela przedstawia obliczenia: